


Por Qué Invertir en Bitcoin en 2026, y Qué Podría Demostrar Que Es un Error
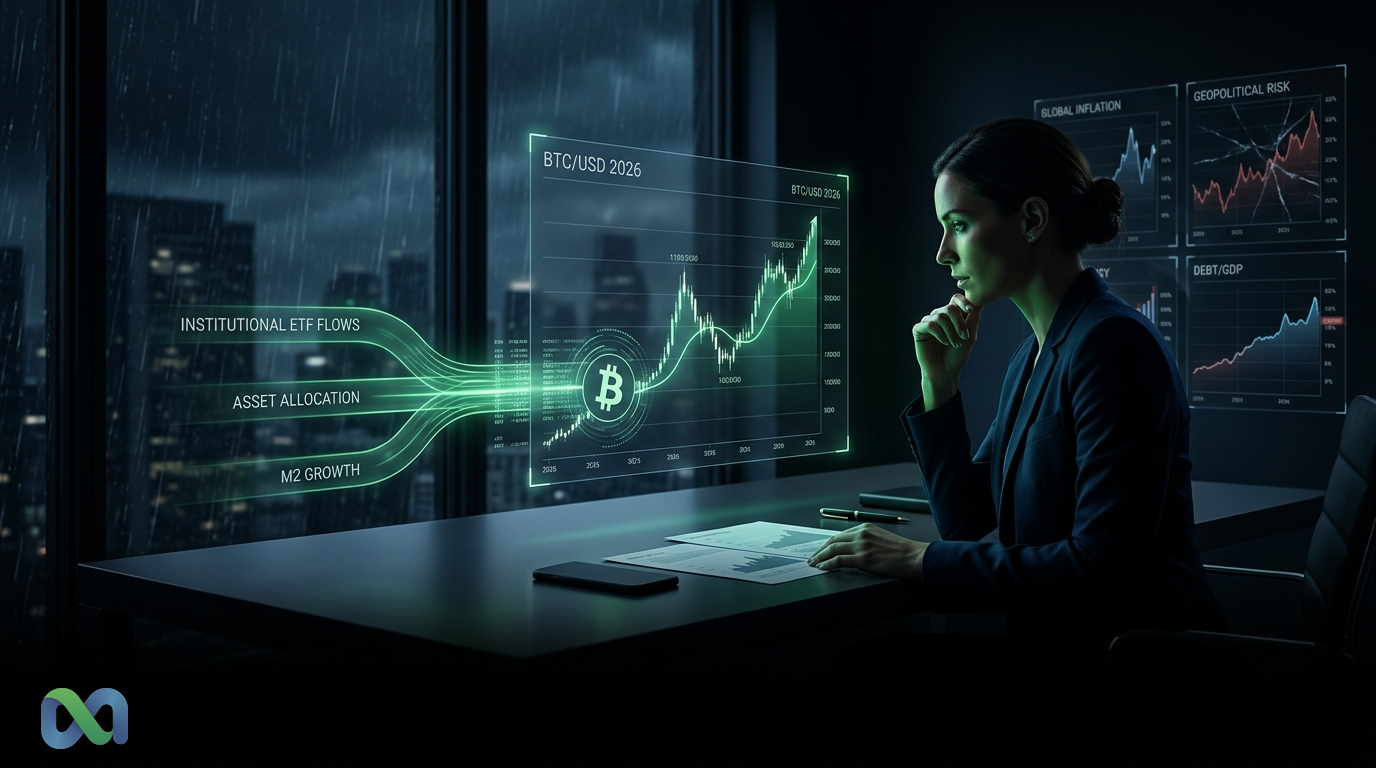
Hablar de por que invertir en bitcoin en 2026 parece extremo para muchos inversores. Sin embargo, entender por que invertir en bitcoin en 2026 exige algo más que entusiasmo. Exige mirar oferta, flujos, acceso institucional y miedo macro al mismo tiempo. Esa es la verdadera discusión detrás de por que invertir en bitcoin en 2026: si el mercado todavía infravalora lo que ocurre cuando el shock de oferta posterior al halving coincide con ETF al contado y una nueva ronda de ansiedad global.
Al mismo tiempo, las instituciones no actúan como si este activo fuera un juguete marginal. Están usando opciones sobre bitcoin, exposición vía ETF y productos de volatilidad para cubrirse en un mundo que se siente menos estable cada mes. Eso no garantiza un último tramo alcista hasta 2026. Sin embargo, sí sugiere que el capital serio ve un potencial asimétrico al alza, no solo caos. Según CoinDesk, los inversores han acudido en masa a las opciones de bitcoin de BlackRock para cubrir la volatilidad global.
No trato esto como asesoramiento financiero. Lo trato como un problema de probabilidades. Este artículo explica por que invertir en bitcoin en 2026 vuelve a estar sobre la mesa, qué evidencias respaldan un escenario alcista y qué podría romper la tesis antes de que se desarrolle por completo.
¿Por Qué los Inversores Vuelven a Apostar por Bitcoin?
Los inversores vuelven a apostar por Bitcoin porque combina oferta escasa, acceso institucional más sencillo y un fuerte potencial alcista si la liquidez sigue holgada hasta 2026. En términos simples, ofrece una forma líquida de expresar una visión macro sobre flexibilización monetaria, apetito por riesgo y desconfianza de largo plazo hacia las monedas fíat.
Esa respuesta corta importa porque muchos resultados de búsqueda todavía confunden este tipo de inversión con el juego de casino. No son lo mismo. Una posición basada en una tesis empieza con timing, flujos y gestión del riesgo. El juego puro empieza con emoción, apalancamiento y ningún plan de salida.
El Argumento del Ciclo Posterior al Halving
Cada ciclo atrae la misma crítica. La gente dice que la historia del halving es demasiado obvia para funcionar. A veces esa crítica es justa. Los mercados suelen anticipar las narrativas simples. Aun así, este activo ha mostrado repetidamente una reacción retrasada después de que cae la nueva emisión.
El caso alcista para 2026 se apoya en esa historia. El shock de oferta no termina el día del halving. Se filtra durante muchos meses a medida que los mineros venden menos unidades nuevas y la demanda estructural sigue entrando. Cuando ese flujo se combina con entradas persistentes en ETF, la tesis de escasez vuelve a tener peso.
Lo que importa aquí no es la nostalgia por ciclos pasados. Lo que importa es que el mercado todavía responde a restricciones de oferta cuando llegan nuevos compradores con balances más grandes que los del típico trader minorista. Si quieres entender cómo se forman esas expectativas, conviene revisar también cómo funcionan los mercados de predicción.
ETF al Contado y Capital Más Persistente
Los ETF al contado cambiaron la calidad de la demanda. Antes, ganar exposición a bitcoin implicaba fricción operativa, dudas de custodia y mandatos internos restrictivos. Ahora, una parte mucho mayor del capital puede tomar exposición desde estructuras conocidas.
Eso importa porque la entrada de dinero institucional tiende a ser más lenta, más constante y más sensible al contexto macro que el impulso especulativo minorista. Cuando un gestor considera bitcoin como cobertura frente a la degradación monetaria o al desorden geopolítico, no compra por un meme. Compra una convexidad que su cartera tradicional no le ofrece con facilidad.
Ese cambio también fortalece el argumento de que Bitcoin se está convirtiendo en una capa macro, no solo en una narrativa tecnológica. Si quieres compararlo con otros mecanismos de formación de precios, vale la pena entender qué papel cumple un formador de mercado en mercados donde la liquidez cambia rápido.
El Papel del Miedo Macro
Bitcoin no necesita un colapso del sistema para subir. Solo necesita que más participantes empiecen a cubrir escenarios donde el sistema luce frágil. Cuando aumentan el déficit fiscal, la tensión geopolítica o la incertidumbre sobre los bancos centrales, un activo escaso y portátil se vuelve más atractivo.
Eso ayuda a explicar por que invertir en bitcoin en 2026 puede seguir pareciendo razonable incluso si el crecimiento global se desacelera. En algunos regímenes, la debilidad macro destruye el apetito por riesgo. En otros, aumenta la búsqueda de activos que no dependen tanto de la discreción política. La pregunta correcta no es si bitcoin es seguro. La pregunta correcta es si más capital empieza a tratarlo como una cobertura imperfecta, pero útil.
¿Qué Evidencia Respalda una Tesis Alcista para Bitcoin en 2026?
La evidencia que respalda una tesis alcista para Bitcoin en 2026 combina dinámica de oferta, nuevas vías de demanda y una base institucional más madura. Ningún dato por sí solo basta. La fuerza del caso aparece cuando varias señales apuntan en la misma dirección.
Restricción de Oferta y Tenencia de Largo Plazo
La primera señal es mecánica. Entra menos bitcoin nuevo al mercado después del halving, mientras buena parte de la oferta existente permanece inmóvil en manos de tenedores de largo plazo. Esa combinación no garantiza una subida inmediata, pero sí reduce el colchón de oferta disponible para absorber nueva demanda.
En otras palabras, el mercado puede parecer líquido hasta que deja de serlo. Cuando los compradores compiten por una parte pequeña del float negociable, el movimiento de precios puede acelerarse con rapidez. Esta es una de las razones por las que los mercados con liquidez variable, desde bitcoin hasta un sistema AMM, suelen reaccionar de forma no lineal.
Participación Institucional Más Profunda
La segunda señal es el comportamiento del capital profesional. No solo importa que existan ETF. Importa que haya más gestores, tesorerías y mesas multi-activo dispuestos a usar bitcoin dentro de marcos formales de riesgo.
Ese cambio reduce una vieja barrera psicológica. Bitcoin ya no necesita convencer a cada asignador desde cero. En muchos casos, ya forma parte del menú. Eso no significa que la asignación será enorme. Significa que el coste político e institucional de comprar se ha reducido de manera material.
Un Perfil de Riesgo Que Sigue Siendo Convexo
La tercera señal es la asimetría. Incluso después de su maduración, bitcoin todavía ofrece un perfil donde una asignación relativamente pequeña puede influir mucho en el rendimiento total de una cartera. Esa convexidad sigue atrayendo capital que no necesita una certeza absoluta, solo una relación favorable entre pérdida aceptable y potencial de ganancia.
Para muchos inversores, esa es la tesis completa. No necesitan creer que bitcoin reemplazará al dinero fíat. Solo necesitan creer que el mercado aún no refleja plenamente la probabilidad de un movimiento extremo al alza.
Qué Podría Demostrar Que la Tesis Está Equivocada
Toda tesis seria necesita condiciones de invalidación. La manera más rápida de perder dinero es enamorarse de una narrativa y dejar de actualizarla. Si quieres entender por que invertir en bitcoin en 2026 puede salir mal, debes observar qué señales negarían el caso alcista en vez de repetir solo los argumentos favorables.
Entradas Débiles o Reversión en los ETF
Una señal de alerta clara sería la debilidad persistente en los flujos hacia ETF. Si la nueva infraestructura existe, pero no logra atraer capital neto sostenido, entonces una parte importante de la tesis de demanda queda sobrevalorada.
Eso sería aún más preocupante si coincidiera con un entorno de liquidez global más restrictivo. En ese caso, bitcoin podría seguir siendo negociable, pero perdería su principal motor marginal de precio.
Endurecimiento Monetario Más Largo de lo Esperado
Otra forma de romper la tesis sería un régimen macro mucho más duro de lo que hoy descuenta el mercado. Si la inflación se mantiene pegajosa, los bancos centrales no relajan y las condiciones financieras siguen tensas, la ventana para activos de beta alta puede estrecharse de manera relevante.
Bitcoin no opera en el vacío. Puede resistir algunas malas noticias. Lo que no puede hacer indefinidamente es ignorar una combinación de dólar fuerte, rendimientos reales altos y liquidez global deteriorándose.
Regulación, Custodia o Ruptura de Narrativa
La tesis también se debilita si el mercado pierde confianza en los vehículos que hoy facilitan la exposición. Problemas regulatorios, fallos de custodia o eventos que dañen la percepción institucional pueden frenar la demanda incluso sin un shock macro inmediato.
A veces el precio cae por fundamentales. Otras veces cae porque la historia deja de convencer a los compradores que justificaban múltiplos más altos. Cuando eso ocurre, la compresión puede ser rápida.
Cómo Estoy Pensando el Riesgo Hasta 2026
No veo a bitcoin como una apuesta binaria donde todo depende de tener razón sobre un único escenario. Lo veo como una posición probabilística que debe gestionarse con humildad. Eso implica definir tamaño, reconocer catalizadores y saber qué datos cambiarían mi opinión.
La manera práctica de pensarlo es esta: si la tesis sigue apoyada por oferta ajustada, entradas institucionales y miedo macro persistente, la posición conserva sentido. Si dos de esas tres patas fallan al mismo tiempo, el caso deja de ser tan fuerte.
Ese marco importa porque evita convertir una idea útil en una religión. También ayuda a separar convicción de ego. En mercados inciertos, sobrevivir suele depender menos de tener siempre razón y más de perder poco cuando la tesis se rompe.
Conclusión: Una Apuesta Basada en Probabilidades, No en Fe
El caso a favor de Bitcoin hacia 2026 no depende de una fantasía perfecta. Depende de si la escasez posterior al halving, el acceso vía ETF y la ansiedad macro siguen convergiendo con suficiente fuerza como para sostener nueva demanda. Esa sigue siendo, para mí, la mejor explicación de por que invertir en bitcoin en 2026 vuelve a ser una discusión seria.
Al mismo tiempo, la idea solo vale si admite prueba en contra. Flujos débiles, condiciones monetarias más duras o una ruptura en la confianza institucional pueden invalidar el escenario alcista. Por eso no veo esta posición como un acto de fe. La veo como una hipótesis con señales claras a favor y en contra.
Si quieres seguir este tipo de movimientos con una lógica más disciplinada, también ayuda entender cómo se forman las probabilidades en un mercado de predicción y por qué el capital informado suele moverse antes que el consenso público.
