


Hybrid AMM: Cómo Funciona en Mercados de Predicción
En los mercados de predicción, la liquidez no es un detalle técnico. Define si una probabilidad puede negociarse con un spread razonable o si el número en pantalla es solo una cotización frágil. Por eso el concepto de Hybrid AMM importa.
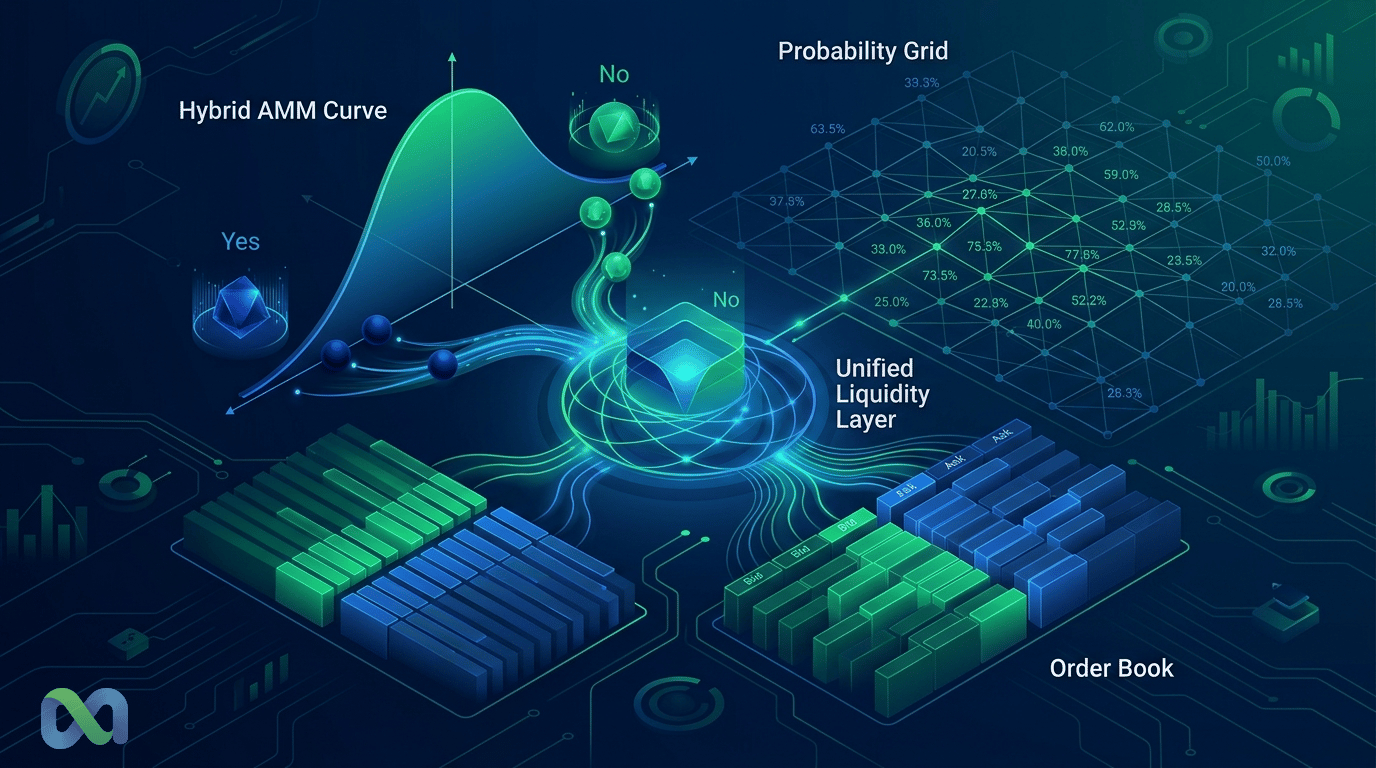
Un Hybrid AMM combina liquidez automática con libro de órdenes, ruteo o capas separadas de liquidación. El objetivo es práctico: mantener un mercado negociable cuando aún es pequeño, sin perder la formación de precio que nace de traders activos.
Esta guía explica Hybrid AMM dentro de la microestructura de prediction markets. El foco no es una exchange cripto genérica. El foco son contratos de evento, como mercados Sí/No sobre bancos centrales, elecciones, cripto, deportes o datos macro.
La idea central es simple. Un precio suele leerse como probabilidad implícita. Pero la calidad de esa probabilidad depende del spread, la profundidad, el slippage, las reglas de resolución y el mecanismo que transforma órdenes en operaciones.
Contenido educativo. No es recomendación financiera, legal ni de trading.
Qué Es un Hybrid AMM
Un Hybrid AMM es un diseño de mercado que combina un Automated Market Maker, o AMM, con otro mecanismo de ejecución, normalmente un libro central de órdenes, una capa de ruteo o un sistema separado de settlement. En mercados de predicción, busca ofrecer liquidez continua, menor slippage y mejor formación de precio para contratos de evento.
En un AMM puro, una curva define el precio. En un libro de órdenes puro, compradores y vendedores publican órdenes límite. Un Hybrid AMM intenta usar ambos.
La capa automática ofrece liquidez base. Ayuda al mercado a funcionar cuando hay pocos traders. La capa de libro de órdenes permite que traders informados coticen precios más precisos.
La mezcla importa porque muchos prediction markets empiezan con poca profundidad. Un mercado sobre una decisión de tasas puede abrir días antes de la reunión. Al principio negocia poca gente. Luego, cuando cambian los datos y las expectativas, llegan más traders.
Un Hybrid AMM es útil en esa transición. Reduce el vacío inicial de liquidez y permite que la formación de precio sea más competitiva con el tiempo.
Por Qué los Mercados de Predicción Necesitan Liquidez Híbrida
Los mercados de predicción son mercados de información. Cuando un trader compra un resultado, dice que el precio actual está bajo. Cuando vende, dice lo contrario.
Esa información necesita liquidez para verse. Sin liquidez, un trader puede tener razón y aun así no poder entrar o salir a buen precio.
Tres métricas son clave.
Spread es la diferencia entre la mejor compra y la mejor venta. Un spread estrecho sugiere competencia. Un spread amplio indica ejecución cara.
Market depth, o profundidad, muestra cuánto volumen hay cerca del precio actual. Un mercado puede mostrar 52%, pero tener poco tamaño disponible ahí.
Slippage es la diferencia entre el precio esperado y el precio ejecutado. Si una orden grande mueve el mercado de 52% a 58%, el costo real de entrada cambió.
Un Hybrid AMM intenta reducir esos problemas. Ofrece liquidez automática cuando hay poca participación. Después deja que órdenes límite sumen profundidad cerca de los precios importantes.
Precio Como Probabilidad
En un mercado Sí/No, un precio de 0,62 puede leerse como una probabilidad implícita cercana a 62%. Esa lectura es útil, pero requiere cuidado.
El precio también refleja tasas, spread, profundidad, límites de posición y fricciones de ejecución. Una probabilidad en pantalla no siempre es una probabilidad limpia.
Hybrid AMM mejora la señal cuando mejora la calidad de ejecución. Menos spread y menos slippage hacen que el precio sea más útil como visión agregada.
Cómo un Hybrid AMM Combina AMM y Libro de Órdenes
No existe un único diseño obligatorio. El término describe una familia de arquitecturas. Aun así, muchos diseños tienen tres capas.
1. Curva Automática Para Liquidez Base
La primera capa es una curva automática. Puede parecerse a AMM de DeFi o a reglas de puntuación usadas en prediction markets.
Una referencia clásica es Logarithmic Market Scoring Rule, o LMSR, asociado al trabajo de Robin Hanson sobre market scoring rules. LMSR permite que traders actualicen probabilidades pagando un costo definido por una curva.
Esta capa resuelve el problema inicial. El mercado no necesita otro trader del lado opuesto en el mismo instante. La curva actúa como formador de mercado.
El trade-off es el riesgo. Si la curva es poco profunda, órdenes pequeñas mueven mucho el precio. Si es demasiado profunda, el proveedor de liquidez asume más riesgo.
2. Órdenes Límite Para Formación de Precio
La segunda capa es el CLOB, o central limit order book. Los traders publican órdenes con precio y tamaño.
Esta capa mejora la formación de precio cuando hay suficiente actividad. Un analista puede comprar a 48%. Otro puede vender a 52%. El spread entre ambos muestra la incertidumbre del mercado.
Con más competencia, los spreads suelen caer. El libro también puede crear profundidad en niveles específicos. Esto ayuda cerca de eventos con información nueva, como inflación, bancos centrales, encuestas o decisiones judiciales.
3. Ruteo y Settlement
La tercera capa define dónde se ejecuta la orden y dónde ocurre la liquidación. Algunos sistemas hacen matching off-chain y settlement on-chain. Otros usan una exchange centralizada. Otros combinan pools, libros y smart contracts.
La documentación pública de Polymarket describe un CLOB híbrido-descentralizado con matching off-chain y settlement on-chain. Su documentación de CTF también describe tokens Yes/No con colateral completo.
Eso no significa que Polymarket use un Hybrid AMM. La fuente pública habla de CLOB híbrido-descentralizado. La lección es más estrecha: los prediction markets pueden separar matching, custodia, tokenización y settlement en capas distintas.
La documentación de Kalshi toma otro camino. Presenta una API de exchange para market data en tiempo real y ejecución. Sirve como contexto de infraestructura, no como prueba de AMM.
Hybrid AMM vs LMSR vs CLOB
Cada mecanismo encaja en una fase distinta.
- LMSR o curva automática: bueno para mercados pequeños. Siempre ofrece precio. El riesgo es slippage alto si la curva es poco profunda.
- CLOB puro: bueno para mercados activos. Permite formación de precio competitiva. El riesgo es un libro vacío al inicio.
- Hybrid AMM: bueno para mercados que empiezan sin profundidad y pueden ganar volumen. Une liquidez base con órdenes de traders. El riesgo es mayor complejidad operativa.
- Liquidez subsidiada: útil para mercados estratégicos. Atrae actividad inicial. El costo lo paga el operador o el proveedor de liquidez.
Ejemplo Práctico: Mercado Sobre Decisión de Tasas
Imagine un mercado Sí/No: “¿El banco central recortará tasas en la próxima reunión?”
Al abrir, puede haber poca actividad. La curva automática ofrece precios iniciales para Sí y No. Si Sí empieza en 45%, un trader puede comprar sin esperar a otro trader. La curva ajusta el precio después de la operación.
Más tarde, datos de inflación, comunicados y reportes de bancos cambian las expectativas. Los traders publican órdenes límite. El libro puede mostrar compra a 49%, venta a 51% y varias órdenes cerca. El spread cae.
Cerca de la resolución, la información nueva puede mover precios rápido. Sube el riesgo de selección adversa. Un trader con mejor información puede operar contra liquidez lenta.
Por eso un Hybrid AMM necesita controles. Parámetros de liquidez, límites de orden, tasas y reglas de pausa pueden proteger el sistema sin ocultar el precio.
Cómo Evaluar la Calidad de Ejecución
Antes de tratar una probabilidad como señal, revise la ejecución.
- Spread: compare mejor compra y mejor venta. Spreads amplios indican poca competencia.
- Profundidad: vea cuánto volumen hay cerca del precio. Una cotización sin tamaño es frágil.
- Slippage esperado: simule el tamaño de su orden. El precio promedio importa más que la primera cotización.
- Historial de precio: pregunte si el movimiento vino de una noticia real o de una orden aislada.
- Claridad del mecanismo: entienda si la ejecución vino de AMM, CLOB o una combinación.
- Reglas de resolución: confirme la fuente oficial y el criterio final.
Esto evita un error común. Muchos traders miran solo la probabilidad. Los profesionales miran la microestructura que produjo esa probabilidad.
Guía Simple de Lectura
Primero mire el precio. Si Sí está en 60%, el mercado apunta cerca de 60%.
Luego mire la cola de compra. Si hay pocas órdenes, una operación pequeña puede mover el mercado.
Después mire la cola de venta. Si hay poco tamaño, salir puede ser caro.
Compare compra y venta. Una compra en 48% y una venta en 52% forman un spread de cuatro puntos. Una compra en 40% y una venta en 60% muestran un mercado débil.
Por último, lea la regla de resolución. ¿Quién decide el resultado? ¿Qué fuente cuenta? ¿Qué fecha importa?
Hybrid AMM existe porque este proceso es difícil en mercados delgados. Da liquidez inicial y luego deja que las órdenes de traders tengan más peso.
FAQ
¿Hybrid AMM es mejor que CLOB?
No siempre. Hybrid AMM suele funcionar mejor en mercados que empiezan con poca liquidez y pueden crecer. CLOB funciona mejor cuando hay actividad constante de ambos lados.
¿Hybrid AMM es igual a LMSR?
No. LMSR es una regla de puntuación o curva de costo. Hybrid AMM es una arquitectura. Puede incluir una curva similar a LMSR, pero también libro de órdenes, ruteo y settlement separado.
¿Un mercado puede pasar de AMM a CLOB?
Sí, en principio. Un mercado puede empezar con liquidez automática y luego depender más de órdenes límite. Lo difícil es hacerlo sin confundir precio, riesgo y reglas de ejecución.
¿Hybrid AMM elimina el slippage?
No. Puede reducirlo al combinar liquidez automática y órdenes límite, pero órdenes grandes todavía pueden mover el precio.
Conclusión
Hybrid AMM responde a un problema real: los mercados de predicción necesitan liquidez antes de tener una multitud de traders. Al combinar AMM, libro de órdenes y capas de settlement, el modelo busca equilibrar ejecución continua con formación de precio.
No evalúe un prediction market solo por la probabilidad en pantalla. Revise spread, profundidad, slippage, historial de operaciones y claridad del mecanismo. Cuando esos elementos son fuertes, el precio es una mejor señal. Cuando son débiles, la probabilidad puede ser solo una ilusión de liquidez.
Fuentes útiles:
- Glosario de Macro Markets sobre microestructura
- Documentación CLOB de Polymarket
- Documentación CTF de Polymarket
- Documentación API de Kalshi
