


Constant Function Market Maker (CFMM): qué es y cómo funciona
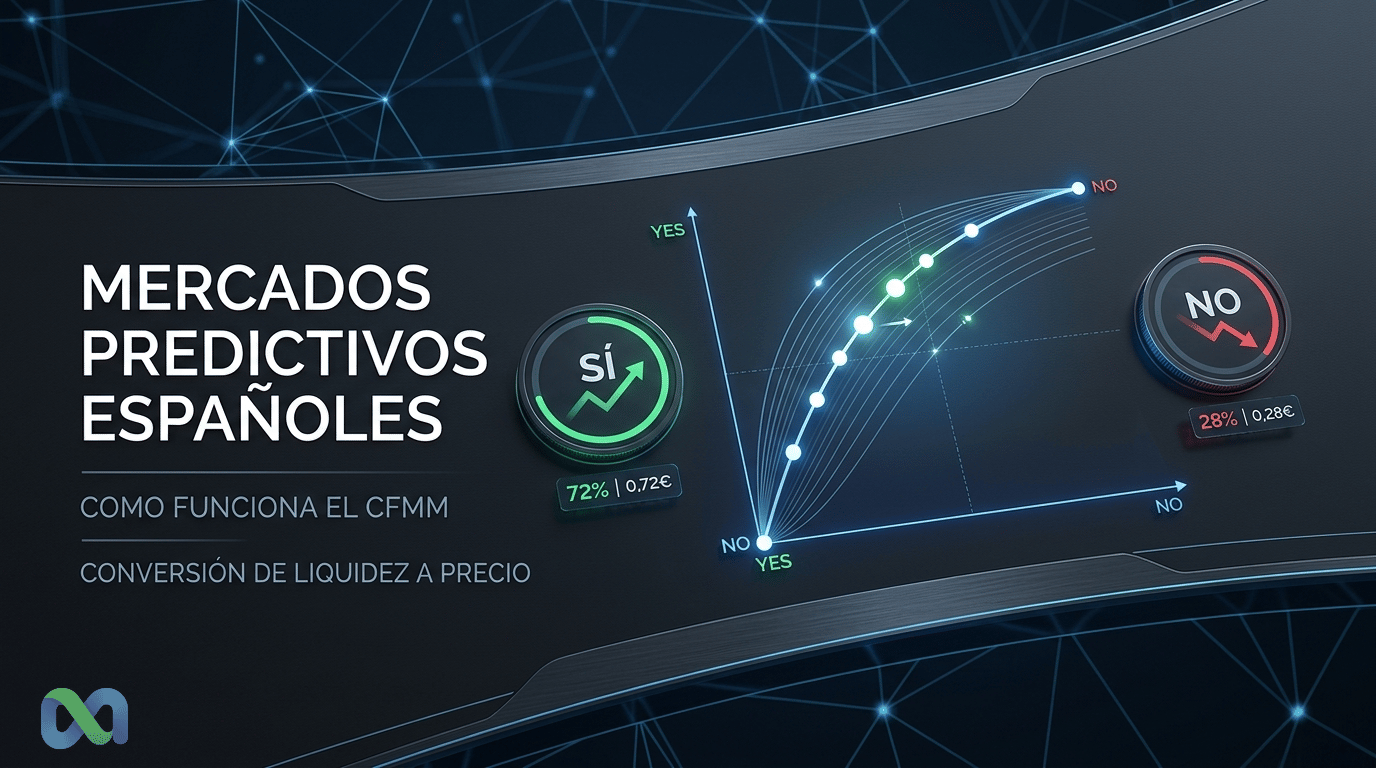
Un Constant Function Market Maker (CFMM) es una forma de Automated Market Maker (AMM) que usa una función matemática constante para convertir reservas de liquidez en precios negociables. En vez de esperar a que comprador y vendedor coincidan al mismo precio, el pool acepta operaciones contra una curva. Esa curva define el precio marginal, el impacto de precio y el slippage.
En mercados de predicción, este concepto importa porque toda microestructura debe responder a una pregunta básica: ¿cómo se negocia cuando no existe una contraparte inmediata? Un libro de órdenes lo resuelve con órdenes de otros traders. Un market maker automatizado lo resuelve con una regla de precio. El CFMM es una de esas reglas.
Esta guía explica qué es un CFMM, cómo funciona, dónde ayuda y dónde falla. También compara CFMM con LMSR, CLOB y modelos híbridos.
Contenido educativo. No es recomendación de inversión, trading ni uso de ninguna plataforma específica.
Qué es un Constant Function Market Maker (CFMM)
Un Constant Function Market Maker (CFMM) es un AMM que mantiene una función constante sobre las reservas de un pool. Cuando alguien negocia, las reservas cambian. Para preservar la función, el precio también cambia. Así, el propio pool ofrece liquidez y calcula precios sin depender de una contraparte directa.
La idea se hizo conocida en exchanges descentralizados, pero no pertenece solo a DeFi. Forma parte de una familia más amplia de mecanismos automatizados de formación de precios. Por eso también sirve para entender la microestructura de los mercados de predicción.
Definición en una frase
Un CFMM es un creador de mercado automatizado en el que una curva fija conecta liquidez, reservas, precio marginal y coste de ejecución.
La palabra “constant” no significa que el precio sea constante. Significa que la función debe seguir siendo válida después de cada operación. El trader cambia las cantidades del pool. El algoritmo ajusta el precio para mantener el invariante.
Por qué importa la función constante
La función constante es el contrato económico del pool. Indica cuánto debe entregar un trader para recibir otro activo, acción o resultado. También define cómo reacciona el precio al tamaño de la orden.
En el ejemplo clásico, la función es x * y = k. Si x representa la reserva de un lado y y la reserva del otro, el producto debe permanecer igual a k. Una compra que reduce y debe aumentar x lo suficiente para mantener el producto.
Esa regla crea tres efectos importantes:
- El precio cambia con cada operación.
- Las órdenes grandes pagan un precio medio peor.
- Los pools más profundos sufren menos impacto de precio.
Por tanto, el diseño de la curva no es un detalle técnico. Define la experiencia real de ejecución del trader.
CFMM como familia de AMMs
AMM es la categoría amplia. CFMM es una subclase. Todo CFMM es un AMM, pero no todo AMM tiene que ser un CFMM.
Dentro de la familia CFMM existen varias curvas. La más famosa es el producto constante. También existen suma constante, media constante y curvas híbridas. Cada una distribuye el riesgo de forma distinta.
La página de Wikipedia sobre CFMM resume la definición general. El paper de Angeris, Chitra y Boyd sobre Constant Function Market Makers profundiza en la matemática y la optimización convexa.
Para quien analiza mercados de predicción, la lectura práctica es simple: la curva decide cómo se mueve la probabilidad implícita cuando entra dinero al mercado.
Cómo funciona un Constant Function Market Maker (CFMM) en la práctica
Un CFMM empieza con un pool de liquidez. Ese pool tiene reservas. En un mercado binario simplificado, podemos imaginar reservas asociadas a los resultados SÍ y NO. En una DEX serían dos tokens. En un mercado de predicción, piensa en dos lados de un evento.
En cada operación, el pool recibe algo y entrega algo. Después de la operación, la función debe seguir siendo válida. El precio sale de ese nuevo estado.
Reservas, pool de liquidez y función invariante
Tres conceptos sostienen el CFMM.
Reservas son los saldos mantenidos por el pool. Representan la liquidez disponible para ejecutar operaciones.
Función invariante es la regla que debe permanecer constante. En el producto constante, esa regla es x * y = k.
Precio marginal es el precio de la siguiente unidad pequeña. Puede ser distinto del precio medio de una orden grande.
Esa diferencia entre precio marginal y precio medio es central. Un trader puede ver una probabilidad implícita de 50%. Aun así, puede pagar más si la orden es grande. Ese coste es el slippage.
Ejemplo simple: x*y=k
Imagina un pool con 100 unidades de SÍ y 100 unidades de NO. La función es:
100 * 100 = 10.000
Ahora imagina que un trader compra SÍ y retira 10 unidades de SÍ del pool. Después de la retirada, el pool tendría 90 unidades de SÍ. Para mantener k = 10.000, la otra reserva debe subir a cerca de 111,11.
| Estado | Reserva SÍ | Reserva NO | Producto |
|---|---|---|---|
| Antes | 100 | 100 | 10.000 |
| Después | 90 | 111,11 | 10.000 |
Lo importante no es memorizar la cuenta. Lo importante es ver la mecánica. Cuanto más SÍ sale del pool, más caro queda comprar el siguiente SÍ. La curva protege al pool contra el consumo infinito de liquidez a precio fijo.
Cómo una orden cambia el precio
En un CFMM, una orden grande recorre la curva. No ejecuta todo al primer precio mostrado.
- Precio marginal: precio de la próxima fracción negociada.
- Precio medio: coste total dividido por la cantidad comprada.
- Slippage: diferencia entre el precio esperado y el precio efectivo.
Si el pool es poco profundo, la misma orden desplaza más la curva. Si el pool es profundo, el precio cambia menos. Por eso, liquidez no significa solo “hay mercado”. También significa cuánto mueves el precio al entrar o salir.
En mercados de predicción, una probabilidad de 52% en pantalla no significa necesariamente que una posición grande pueda entrar completa a 52%. Importa el coste estimado de la orden.
CFMM en mercados de predicción
El Constant Function Market Maker (CFMM) en mercados de predicción debe entenderse con cuidado. El modelo es útil, pero no es sinónimo de mercado de predicción.
Los mercados de predicción pueden usar varios mecanismos. Algunos usan libro de órdenes. Otros usan market makers automatizados. Otros combinan sistemas. El CFMM es una opción conceptual para ofrecer liquidez continua, pero no es la única.
Contratos SÍ/NO y probabilidad implícita
Un mercado binario tiene dos resultados principales: SÍ y NO. En muchos diseños, el precio de SÍ puede leerse como probabilidad implícita. Si SÍ cuesta 0,60 en un contrato que paga 1, la lectura simple es 60%.
Sin embargo, esa lectura exige contexto. Comisiones, spread, profundidad, regla de resolución e impacto de precio pueden cambiar la ejecución real.
Un CFMM ayuda a visualizar esto. Cuando más traders compran SÍ, la reserva de SÍ cae en relación con el otro lado. La curva empieza a cobrar más por SÍ. El precio sube y el mercado señala una mayor probabilidad implícita.
Pero el precio no es una verdad objetiva. Es el resultado de las órdenes, la liquidez y la regla del mecanismo.
Por qué los prediction markets no siempre usan CFMM puro
Los mercados de predicción tienen necesidades distintas a las de una DEX común. Un mercado de eventos tiene resolución final: después del resultado, un lado vale 1 y el otro vale 0. Además, una noticia nueva puede cambiar la probabilidad en minutos.
Por eso, algunos diseños prefieren LMSR, creado para agregación de información. Otros prefieren Central Limit Order Book (CLOB), donde los traders colocan ofertas directamente. También existen modelos híbridos que usan un order book para eficiencia y alguna forma de liquidez automática como soporte.
La elección depende del objetivo. Si la prioridad es tener precio continuo desde el inicio, un AMM ayuda. Si la prioridad es ejecución entre traders profesionales, un CLOB puede ser mejor. Si la prioridad es descubrimiento de información con coste controlado, LMSR puede tener sentido.
AMMs como respaldo de liquidez
Un AMM puede funcionar como backstop de liquidez. Eso significa que ofrece ejecución cuando el libro de órdenes está vacío o es poco profundo.
Ese papel es útil en mercados nuevos. Al comienzo, pocos traders quieren colocar órdenes limitadas. Sin liquidez inicial, el mercado parece muerto. Un market maker automatizado puede crear un precio inicial y permitir las primeras operaciones.
Pero ese beneficio tiene coste. Si la curva está mal calibrada, puede generar malos precios, arbitraje fácil o pérdidas para proveedores de liquidez. En eventos con información concentrada, ese riesgo crece.
CFMM vs LMSR vs CLOB: diferencias de microestructura
CFMM, LMSR y CLOB resuelven el mismo problema por caminos distintos. Todos intentan transformar información y liquidez en precio. La diferencia está en el mecanismo.
| Mecanismo | Cómo forma precio | Mejor uso | Tradeoff principal |
|---|---|---|---|
| CFMM | Curva sobre reservas del pool | Liquidez continua y ejecución automática | Slippage y riesgo de curva mal calibrada |
| LMSR | Regla de puntuación y función de coste | Agregación de información en eventos | Puede exigir subsidio y parametrización cuidadosa |
| CLOB | Órdenes limitadas de compradores y vendedores | Mercados con muchos traders activos | Puede quedar poco profundo sin market makers |
| Híbrido | Combina libro, matching, liquidez automática o liquidación on-chain | Plataformas con necesidades distintas | Más complejo de operar y explicar |
CFMM: curva y pool
El CFMM depende de reservas. El precio viene del estado del pool. Esto da ejecución inmediata, siempre que exista liquidez. La ventaja es la simplicidad operativa: el usuario no necesita esperar a que alguien acepte su orden. La desventaja es el coste de moverse por la curva.
En mercados pequeños, ese coste puede ser alto. Por eso, un precio mostrado debe leerse junto con la profundidad.
LMSR: scoring rule y coste de información
LMSR significa Logarithmic Market Scoring Rule. No es solo una curva de reservas como el CFMM clásico. Define una función de coste para comprar exposición a resultados.
El parámetro de liquidez controla cuánto se mueve el precio. Un parámetro mayor reduce el impacto de precio, pero aumenta el capital necesario para sostener al market maker. LMSR aparece mucho en la historia de los mercados de predicción porque fue diseñado para agregación de información.
CLOB: libro de órdenes y contraparte
CLOB significa Central Limit Order Book. En este modelo, los traders colocan órdenes de compra y venta. La operación ocurre cuando los precios se cruzan.
La ventaja es que el mercado puede tener spreads ajustados cuando hay muchos participantes. La desventaja es que los mercados nuevos pueden quedarse sin liquidez. Sin órdenes en el libro, no hay buena ejecución.
La documentación de Polymarket describe su CLOB como un sistema híbrido descentralizado, con matching off-chain y liquidación on-chain. También afirma que las órdenes son mensajes firmados y que las operaciones emparejadas liquidan en Polygon. Véase la visión general técnica de Polymarket.
Esto no significa que todo prediction market use CLOB. Significa que las plataformas reales eligen microestructuras distintas.
Ventajas y límites de un Constant Function Market Maker (CFMM)
El CFMM es potente porque vuelve programable la liquidez. Pero no elimina el riesgo. Solo transforma riesgos en reglas matemáticas.
Liquidez continua
La principal ventaja es la liquidez continua. El trader puede ejecutar contra el pool sin esperar una contraparte directa. Esto ayuda en mercados pequeños, nuevos o con baja actividad. También vuelve la experiencia más predecible, porque existe una regla clara para saber cuánto cuesta negociar.
En un producto de mercados de predicción, la lógica de AMM puede permitir precios dinámicos y ejecución más fluida. La regla de precio debe ser transparente para que el trader entienda el coste antes de confirmar.
Slippage e impacto de precio
La principal limitación es el slippage. Cuanto mayor sea la orden en relación con el pool, mayor será el impacto de precio. Ese efecto no es un error. Forma parte del diseño. La curva cobra más cuando una orden consume liquidez de un lado.
Para el trader, esto crea tres lecturas importantes:
- La probabilidad mostrada puede ser solo el precio marginal.
- El coste medio de la orden puede ser peor.
- La salida anticipada también puede sufrir slippage.
Por eso, el tamaño de la orden y la profundidad del pool importan tanto como la tesis sobre el evento.
Riesgo para proveedores de liquidez
Los proveedores de liquidez asumen riesgo. Aportan capital al pool. A cambio, pueden recibir comisiones o incentivos, según el diseño.
El riesgo aparece cuando el precio externo cambia rápido o cuando traders informados negocian contra la curva. En DeFi, este tema suele llamarse pérdida impermanente. En mercados de predicción, puede surgir cuando una noticia hace mucho más probable un resultado y el pool todavía ofrece un precio antiguo.
Ese riesgo no vuelve malo al CFMM. Solo muestra que la liquidez tiene coste. Alguien debe cargar con el riesgo de dar precio cuando el mercado es incierto.
Arbitraje y calibración de la curva
El arbitraje puede alinear precios entre mercados. Si un CFMM valora SÍ a 45% y otro mercado líquido lo valora a 55%, los traders pueden comprar barato y vender caro.
Ese proceso corrige precios, pero puede ser caro para el pool. Por eso, la curva debe calibrarse. Liquidez inicial, comisiones, límites de orden y parámetros de riesgo importan. Una curva agresiva mejora la ejecución para el trader pequeño, pero expone más al pool. Una curva conservadora protege al pool, pero aumenta el slippage.
Polymarket, Kalshi y CFMM: qué se puede afirmar
Es tentador usar nombres conocidos para explicar CFMM. Pero las comparaciones deben ser precisas.
CFMM es un modelo conceptual de AMM. No debe atribuirse a una plataforma sin documentación clara. El camino seguro es separar lo documentado de la analogía.
Polymarket documenta un CLOB híbrido. Según la documentación oficial, el sistema usa matching off-chain y liquidación on-chain. Eso es distinto de afirmar que la plataforma usa CFMM como mecanismo principal. Aun así, CFMM ayuda en la comparación: muestra qué cambia cuando el precio viene de una curva y no de órdenes en el libro.
Kalshi es conocida por event contracts en una exchange regulada en Estados Unidos. El punto relevante aquí no es afirmar uso de CFMM, sino diferenciar estructura de mercado. Una exchange regulada puede operar con libro de órdenes, reglas de margen, compliance y contratos estandarizados. Un CFMM es una regla automatizada de liquidez.
La lección es simple: no confundas “mercado de predicción” con “un único mecanismo de precio”. El producto es el mercado. La microestructura muestra cómo ese mercado ejecuta operaciones.
Cómo leer CFMM en una plataforma de prediction markets
En la práctica, el trader debe mirar la ejecución, no solo la tesis del evento. Una buena pregunta sobre el evento puede convertirse en una mala operación si el mercado es poco profundo.
Usa este checklist:
- Mira la probabilidad mostrada. Indica el precio actual, pero no necesariamente tu coste medio.
- Simula el tamaño de la orden. Las órdenes grandes pueden mover la curva.
- Compara el precio antes y después. Eso muestra impacto de precio.
- Considera la salida. Entrar es solo la mitad de la operación.
- Lee la regla de resolución. La curva no resuelve el evento; solo lo valora.
- Separa liquidez de convicción. El precio puede moverse por baja profundidad, no solo por información nueva.
Esta disciplina evita una lectura ingenua. Un mercado puede mostrar 60%, pero tu ejecución real puede ser distinta. La microestructura es el puente entre análisis y resultado financiero.
Resumen rápido del Constant Function Market Maker (CFMM)
El Constant Function Market Maker (CFMM) conecta una función fija con el estado del pool. Por eso, cada operación cambia reservas y precio al mismo tiempo. En términos prácticos, el CFMM transforma liquidez pasiva en ejecución automática.
Para mercados de predicción, el Constant Function Market Maker (CFMM) se entiende mejor como una lente de microestructura. Explica liquidez, slippage e impacto de precio. Pero no prueba que una plataforma específica use CFMM.
FAQ sobre Constant Function Market Maker (CFMM)
¿CFMM es lo mismo que AMM?
No exactamente. AMM es la categoría amplia de market makers automatizados. CFMM es una familia de AMMs que mantiene una función constante sobre reservas. Por tanto, todo CFMM es un AMM, pero no todo AMM es CFMM.
¿CFMM es mejor que un order book?
Depende del mercado. CFMM ofrece liquidez continua y ejecución automática. Un order book puede ofrecer mejor precio cuando hay muchos traders activos. En mercados poco profundos, el libro puede quedar vacío. En pools poco profundos, el CFMM puede generar mucho slippage.
¿CFMM sirve para mercados binarios?
Puede servir, pero no siempre es la mejor opción. Los mercados binarios tienen resolución final, asimetría de información y necesidad de liquidez clara. CFMM puede ayudar como liquidez automática, pero LMSR, CLOB o modelos híbridos también pueden ser más adecuados.
¿Por qué CFMM genera slippage?
CFMM genera slippage porque las órdenes grandes recorren la curva. Cada unidad comprada altera las reservas y cambia el precio de la siguiente unidad. Cuanto menor sea el pool en relación con la orden, mayor tiende a ser el impacto de precio.
¿Polymarket usa CFMM?
La documentación pública de Polymarket describe un CLOB híbrido, con matching off-chain y settlement on-chain. Por tanto, no es correcto afirmar que CFMM sea el mecanismo principal documentado de Polymarket. CFMM es útil como comparación conceptual.
Conclusión
Constant Function Market Maker (CFMM) es una pieza esencial para entender cómo las curvas de liquidez transforman reservas en precio. Muestra por qué liquidez, slippage e impacto de precio forman parte de la probabilidad negociada.
En mercados de predicción, CFMM no sustituye a LMSR, CLOB ni modelos híbridos. Es una lente para comparar mecanismos. Cuando entiendes esa lente, lees mejor el precio mostrado, el coste real de ejecución y el riesgo que queda escondido detrás de una probabilidad simple.
