


Constant Function Market Maker (CFMM): O Que É e Como Funciona
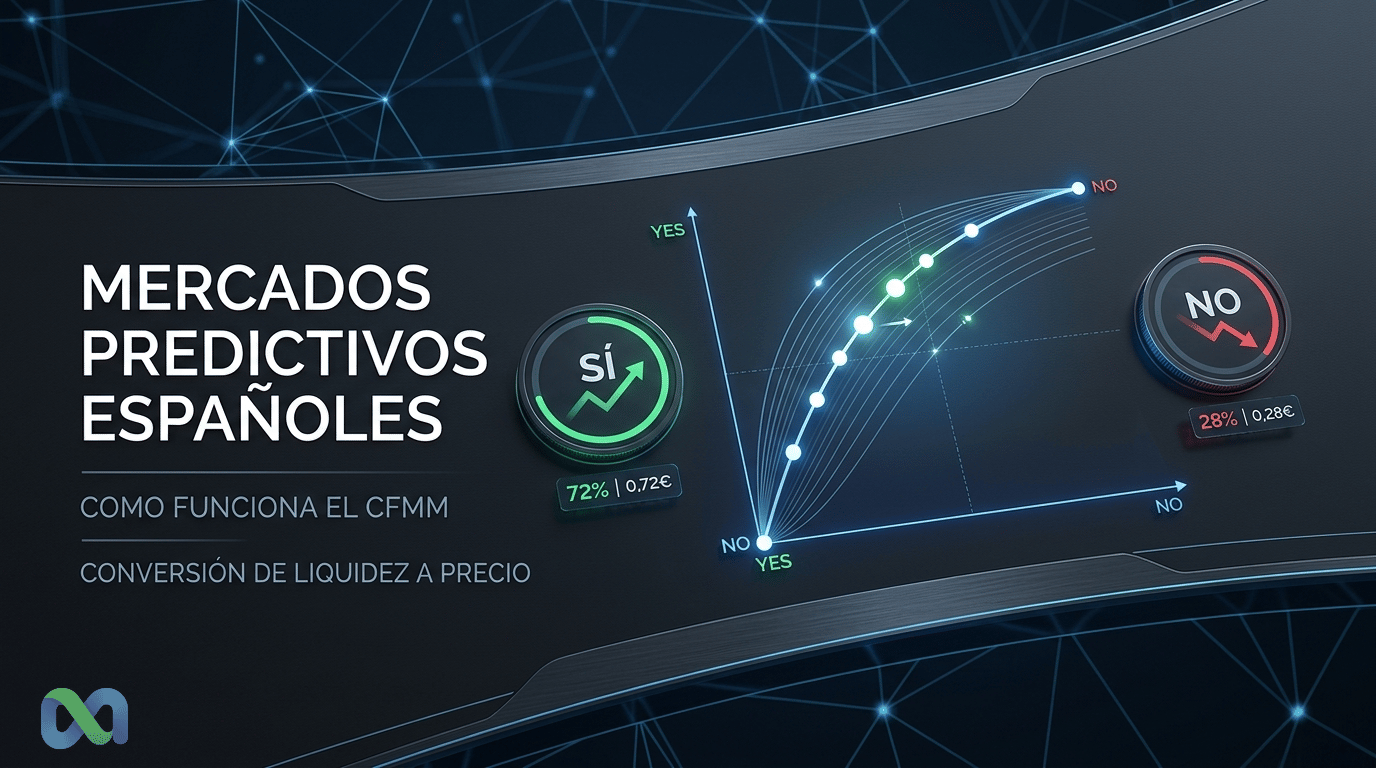
Um Constant Function Market Maker (CFMM) é uma forma de Automated Market Maker (AMM) que usa uma função matemática constante para transformar reservas de liquidez em preços negociáveis. Em vez de esperar comprador e vendedor no mesmo preço, o pool aceita trades contra uma curva. Essa curva define o preço marginal, o impacto de preço e o slippage.
Em mercados de previsão, esse conceito importa porque toda microestrutura precisa responder à mesma pergunta: como negociar quando não existe contraparte imediata? Um livro de ofertas resolve isso com ordens de outros traders. Um market maker automatizado resolve com uma regra de preço. O CFMM é uma dessas regras.
Este guia explica o que é CFMM, como a função constante funciona, onde o modelo ajuda, e onde ele falha. Também compara CFMM com LMSR, CLOB, e modelos híbridos. O objetivo é prático: ajudar você a ler um mercado de previsão com menos ruído e mais precisão.
Conteúdo educacional. Não é recomendação de investimento, trading, ou uso de qualquer plataforma específica.
O Que é Constant Function Market Maker (CFMM)?
Constant Function Market Maker (CFMM) é um AMM que mantém uma função constante sobre as reservas de um pool. Quando alguém negocia, as reservas mudam. Para preservar a função, o preço também muda. Assim, o próprio pool oferece liquidez e calcula preços sem depender de uma contraparte direta.
A ideia ficou conhecida em exchanges descentralizadas, mas não pertence apenas ao universo DeFi. Ela é parte da família maior de mecanismos automatizados de formação de preço. Por isso, também é útil para entender microestrutura de mercados de previsão.
Definição em Uma Frase
Um CFMM é um formador de mercado automatizado em que uma curva fixa liga liquidez, reservas, preço marginal, e custo de execução.
A palavra “constant” não significa que o preço fica constante. Significa que a função precisa continuar válida depois de cada trade. O trader altera as quantidades do pool. O algoritmo ajusta o preço para manter o invariante.
Por Que “Constant Function” Importa
A função constante é o contrato econômico do pool. Ela diz quanto um trader precisa entregar para receber outro ativo, ação, ou resultado. Ela também define como o preço reage ao tamanho da ordem.
No exemplo clássico, a função é x * y = k. Se x representa a reserva de um lado e y representa a reserva do outro, o produto precisa permanecer igual a k. Uma compra que reduz y precisa aumentar x o suficiente para manter o produto.
Essa regra simples cria três efeitos importantes:
- O preço muda a cada trade.
- Ordens maiores pagam preço médio pior.
- Pools mais profundos sofrem menos impacto de preço.
Portanto, o desenho da curva não é detalhe técnico. Ele define a experiência de execução do trader.
CFMM Como Uma Família de AMMs
AMM é a categoria ampla. CFMM é uma subclasse. Todo CFMM é um AMM, mas nem todo AMM precisa ser um CFMM.
Dentro da família CFMM, existem várias curvas. A mais famosa é o produto constante, usada em muitos exemplos de DeFi. Também existem soma constante, média constante, e curvas híbridas. Cada uma distribui o risco de forma diferente.
A literatura acadêmica trata CFMMs como mecanismos de trade multiativo e desenho de curvas. A página da Wikipedia sobre CFMM resume a definição geral. O paper de Angeris, Chitra, e Boyd sobre Constant Function Market Makers aprofunda a parte matemática e otimização convexa.
Para o leitor de mercado de previsão, a leitura prática é simples. A curva decide como a probabilidade implícita se move quando o dinheiro entra no mercado.
Como um Constant Function Market Maker (CFMM) Funciona na Prática
Um CFMM começa com um pool de liquidez. Esse pool tem reservas. Em um mercado binário simplificado, podemos imaginar reservas ligadas aos resultados SIM e NÃO. Em uma DEX, seriam dois tokens. Em uma explicação de prediction markets, pense em dois lados de um evento.
A cada trade, o pool recebe algo e entrega algo. Depois do trade, a função precisa continuar válida. O preço sai desse novo estado.
Reservas, Pool de Liquidez e Função Invariante
Três conceitos sustentam o CFMM.
Reservas são os saldos mantidos pelo pool. Elas representam a liquidez disponível para execução.
Função invariante é a regra que precisa permanecer constante. No produto constante, essa regra é x * y = k.
Preço marginal é o preço da próxima unidade pequena. Ele pode ser diferente do preço médio de uma ordem grande.
Essa diferença entre preço marginal e preço médio é central. Um trader pode ver probabilidade implícita de 50%. Ainda assim, pode pagar preço médio maior se a ordem for grande. Esse custo é o slippage.
Exemplo Simples: x*y=k
Imagine um pool simplificado com 100 unidades de SIM e 100 unidades de NÃO. A função é:
100 * 100 = 10.000
Agora imagine que um trader compra SIM. Para simplificar, pense que ele retira 10 unidades de SIM do pool e entrega unidades do outro lado. Depois da retirada, o pool teria 90 unidades de SIM. Para manter k = 10.000, a outra reserva precisa subir para cerca de 111,11.
O novo estado seria:
| Estado | Reserva SIM | Reserva NÃO | Produto |
|---|---|---|---|
| Antes | 100 | 100 | 10.000 |
| Depois | 90 | 111,11 | 10.000 |
O ponto não é decorar a conta. O ponto é ver a mecânica. Quanto mais SIM sai do pool, mais caro fica comprar o próximo SIM. A curva protege o pool contra consumo infinito de liquidez a preço fixo.
Como Uma Ordem Muda o Preço
Em um CFMM, uma ordem grande anda pela curva. Ela não executa tudo no primeiro preço exibido.
Isso cria uma diferença importante:
- Preço marginal: preço da próxima fração negociada.
- Preço médio: custo total dividido pela quantidade comprada.
- Slippage: diferença entre o preço esperado e o preço efetivo.
Se o pool é raso, a mesma ordem desloca mais a curva. Se o pool é profundo, o preço muda menos. Portanto, liquidez não é apenas “há ou não há mercado”. Liquidez também é quanto preço você move para entrar ou sair.
Em mercados de previsão, essa diferença afeta interpretação. Uma probabilidade de 52% em tela pode não significar que uma posição grande entra inteira a 52%. O custo estimado da ordem importa.
Constant Function Market Maker (CFMM) em Mercados de Previsão
O Constant Function Market Maker (CFMM) em mercados de previsão deve ser entendido com cuidado. O modelo é útil, mas não é sinônimo de prediction market.
Mercados de previsão podem usar vários mecanismos. Alguns usam livro de ofertas. Outros usam market makers automatizados. Outros combinam sistemas. O CFMM é uma opção conceitual para dar liquidez contínua, mas não é a única.
Contratos SIM/NÃO e Probabilidade Implícita
Um mercado binário tem dois resultados principais: SIM e NÃO. Em muitos desenhos, o preço de SIM pode ser lido como probabilidade implícita. Se SIM custa 0,60 em um contrato que paga 1, a leitura simples é 60%.
No entanto, essa leitura exige contexto. Taxas, spread, profundidade, regra de resolução, e impacto de preço podem alterar a execução real.
Um CFMM ajuda a visualizar isso. Quando mais traders compram SIM, a reserva de SIM cai em relação ao outro lado. A curva passa a cobrar mais por SIM. O preço sobe. O mercado sinaliza maior probabilidade implícita.
Porém, o preço não é uma verdade objetiva. Ele é o resultado das ordens, da liquidez, e da regra do mecanismo.
Por Que Prediction Markets Nem Sempre Usam CFMM Puro
Prediction markets têm necessidades diferentes de uma DEX comum.
Um mercado de evento tem resolução final. Depois do resultado, um lado vale 1 e o outro vale 0. Além disso, o evento pode ter assimetria de informação. Uma notícia nova pode mudar a probabilidade em minutos.
Por isso, alguns desenhos preferem LMSR, que foi criado para agregação de informação. Outros preferem Central Limit Order Book (CLOB), onde traders colocam ofertas diretamente. Há também modelos híbridos que usam um order book para eficiência e alguma forma de liquidez automática como suporte.
A escolha depende de objetivo. Se a prioridade é preço contínuo desde o início, um AMM ajuda. Se a prioridade é execução entre traders profissionais, um CLOB pode ser melhor. Se a prioridade é descoberta de informação com custo controlado, LMSR pode fazer sentido.
Quando AMMs Entram Como Backstop de Liquidez
Um AMM pode funcionar como backstop de liquidez. Isso significa que ele oferece execução quando o livro de ofertas está vazio ou raso.
Esse papel é útil em mercados novos. No começo, poucos traders querem colocar ordens limitadas. Sem liquidez inicial, o mercado parece morto. Um market maker automatizado pode criar um preço inicial e permitir as primeiras negociações.
No entanto, esse benefício tem custo. Se a curva for mal calibrada, ela pode gerar preço ruim, arbitragem fácil, ou perdas para provedores de liquidez. Em eventos com informação concentrada, esse risco cresce.
CFMM vs LMSR vs CLOB: Diferenças de Microestrutura
CFMM, LMSR, e CLOB resolvem o mesmo problema por caminhos diferentes. Todos tentam transformar informação e liquidez em preço. A diferença está no mecanismo.
| Mecanismo | Como Forma Preço | Melhor Uso | Tradeoff Principal |
|---|---|---|---|
| CFMM | Curva sobre reservas do pool | Liquidez contínua e execução automática | Slippage e risco de curva mal calibrada |
| LMSR | Regra de pontuação e função de custo | Agregação de informação em eventos | Pode exigir subsídio e parametrização cuidadosa |
| CLOB | Ordens limitadas de compradores e vendedores | Mercados com muitos traders ativos | Pode ficar raso sem market makers |
| Híbrido | Combina livro, matching, liquidez automática, ou settlement on-chain | Plataformas com necessidades distintas | Mais complexo de operar e explicar |
CFMM: Curva e Pool
O CFMM depende de reservas. O preço vem do estado do pool. Isso dá execução imediata, desde que exista liquidez.
A vantagem é simplicidade operacional para o usuário. Ele não precisa esperar alguém aceitar sua ordem. A desvantagem é o custo de andar pela curva.
Em mercados pequenos, esse custo pode ser alto. Por isso, um preço exibido precisa ser lido junto com profundidade.
LMSR: Scoring Rule e Custo de Informação
LMSR significa Logarithmic Market Scoring Rule. Ele não é apenas uma curva de reservas como o CFMM clássico. Ele define uma função de custo para comprar exposição a resultados.
O parâmetro de liquidez controla quanto o preço se move. Um parâmetro maior reduz impacto de preço, mas aumenta o capital necessário para sustentar o market maker.
LMSR aparece muito na história dos mercados de previsão porque foi desenhado para agregação de informação. Ele ajuda a criar preço mesmo com baixa participação. Porém, também exige cuidado com subsídio e limites de perda.
CLOB: Livro de Ofertas e Contraparte
CLOB significa Central Limit Order Book. Nesse modelo, traders colocam ordens de compra e venda. O trade acontece quando preços se cruzam.
A vantagem é que o mercado pode ter spreads apertados quando há muitos participantes. A desvantagem é que mercados novos podem ficar sem liquidez. Sem ordens no livro, não há execução boa.
A documentação da Polymarket descreve seu CLOB como um sistema híbrido descentralizado. Ela cita matching off-chain e settlement on-chain. A própria documentação afirma que ordens são mensagens assinadas. Também afirma que trades pareados liquidam em Polygon. Veja a visão geral técnica da Polymarket.
Isso não significa que todo prediction market use CLOB. Significa apenas que plataformas reais escolhem microestruturas diferentes.
Modelos Híbridos
Modelos híbridos tentam combinar vantagens. Um sistema pode usar livro de ofertas para traders ativos e liquidez automática para mercados rasos. Também pode separar matching, custódia, e liquidação.
Esse desenho pode melhorar a experiência, mas aumenta complexidade. O usuário precisa entender preço exibido, preço executado, liquidez, taxas, e regra de resolução.
Para análise, a pergunta certa é: quem está formando o preço neste momento? Pode ser uma curva, um livro, um market maker humano, ou uma combinação.
Vantagens e Limitações de um Constant Function Market Maker (CFMM)
O CFMM é poderoso porque torna a liquidez programável. Porém, ele não elimina risco. Ele apenas transforma riscos em regras matemáticas.
Liquidez Contínua
A principal vantagem é a liquidez contínua. O trader consegue executar contra o pool sem esperar contraparte direta.
Isso ajuda em mercados pequenos, novos, ou com baixa atividade. Também torna a experiência mais previsível. Existe uma regra clara para saber quanto custa negociar.
Em um produto como o Macro Markets, a lógica de AMM permite que mercados de previsão tenham preço dinâmico e execução mais fluida. A regra de preço precisa ser transparente para que o trader entenda o custo antes de confirmar.
Slippage e Impacto de Preço
A principal limitação é o slippage. Quanto maior a ordem em relação ao pool, maior o impacto de preço.
Esse efeito não é erro. É parte do desenho. A curva cobra mais quando uma ordem consome liquidez de um lado.
Para o trader, isso cria duas leituras importantes:
- A probabilidade exibida pode ser apenas o preço marginal.
- O custo médio da ordem pode ser pior.
- A saída antecipada também pode sofrer slippage.
Portanto, tamanho da ordem e profundidade do pool importam tanto quanto a tese sobre o evento.
Risco Para Provedores de Liquidez
Provedores de liquidez assumem risco. Eles oferecem capital para o pool. Em troca, podem receber taxas ou incentivos, dependendo do desenho.
O risco aparece quando o preço externo muda rápido ou quando traders informados negociam contra a curva. Em DeFi, esse tema costuma ser chamado de perda impermanente. Em prediction markets, o risco pode surgir quando uma notícia torna um resultado muito mais provável e o pool ainda oferece preço antigo.
Esse risco não torna CFMM ruim. Apenas mostra que liquidez tem custo. Alguém precisa carregar o risco de dar preço quando o mercado está incerto.
Arbitragem e Calibração da Curva
Arbitragem pode alinhar preços entre mercados. Se um CFMM precifica SIM a 45% e outro mercado líquido precifica a 55%, traders podem comprar barato e vender caro.
Esse processo corrige preços, mas pode custar caro para o pool. Por isso, a curva precisa ser calibrada. Liquidez inicial, taxas, limites de ordem, e parâmetros de risco importam.
Uma curva agressiva melhora execução para o trader pequeno, mas expõe mais o pool. Uma curva conservadora protege o pool, mas aumenta slippage. Não existe almoço grátis na microestrutura.
Polymarket, Kalshi e CFMM: O Que Dá Para Afirmar?
É tentador usar nomes conhecidos para explicar CFMM. Mas comparações precisam ser precisas.
CFMM é um modelo conceitual de AMM. Ele não deve ser atribuído a uma plataforma sem documentação clara. O caminho seguro é separar o que está documentado do que é analogia.
Polymarket e o Modelo CLOB Híbrido
A Polymarket documenta um CLOB híbrido. Segundo a documentação oficial, o sistema usa matching off-chain e liquidação on-chain. Isso é diferente de afirmar que a plataforma usa CFMM como mecanismo principal.
Ainda assim, CFMM ajuda na comparação. Ele mostra o que muda quando o preço vem de uma curva, e não de ordens no livro.
Em um CLOB, o preço depende das ordens disponíveis. Em um CFMM, o preço depende da função e das reservas. Ambos podem revelar expectativa de mercado, mas por mecanismos diferentes.
Kalshi e Event Contracts em Exchange Regulada
Kalshi é conhecida por event contracts em uma exchange regulada nos Estados Unidos. O ponto relevante aqui não é afirmar uso de CFMM. O ponto é diferenciar estrutura de mercado.
Uma exchange regulada pode operar com livro de ofertas, regras de margem, compliance, e contratos padronizados. Um CFMM é uma regra automatizada de liquidez. As duas coisas podem coexistir em teoria, mas não são a mesma camada.
Para o leitor, a lição é simples. Não confunda “mercado de previsão” com “um único mecanismo de preço”. O produto é o mercado. Já a microestrutura mostra como esse mercado executa trades.
Por Que CFMM Ainda é Útil Como Comparação
Mesmo quando uma plataforma não usa CFMM, o conceito ajuda. Ele força perguntas certas:
- Quem fornece liquidez?
- Como o preço muda com uma ordem grande?
- O preço exibido é marginal ou médio?
- Há risco para LPs, market makers, ou traders passivos?
- A execução depende de curva, livro, ou sistema híbrido?
Essas perguntas melhoram a leitura de qualquer mercado de previsão. Elas reduzem a chance de tratar preço como uma probabilidade pura, sem fricção.
Como Ler CFMM em Uma Plataforma de Prediction Markets
Na prática, o trader deve olhar para execução, não só para a tese do evento. Uma boa pergunta sobre o evento pode virar trade ruim se o mercado for raso.
Use este checklist:
- Veja a probabilidade exibida. Ela indica o preço atual, mas não necessariamente seu custo médio.
- Simule o tamanho da ordem. Ordens maiores podem mover a curva.
- Compare preço antes e depois. Isso mostra impacto de preço.
- Considere a saída. Entrar é só metade da operação.
- Leia a regra de resolução. A curva não resolve o evento; ela só precifica.
- Separe liquidez de convicção. Preço pode se mover por baixa profundidade, não apenas por informação nova.
Essa disciplina evita uma leitura ingênua. Um mercado pode mostrar 60%, mas sua execução real pode ser diferente. A microestrutura é a ponte entre análise e resultado financeiro.
Resumo Rápido do Constant Function Market Maker (CFMM)
O Constant Function Market Maker (CFMM) liga uma função fixa ao estado do pool. Por isso, cada trade muda reservas e preço ao mesmo tempo. Em termos práticos, o Constant Function Market Maker (CFMM) transforma liquidez passiva em execução automática.
Para mercados de previsão, o Constant Function Market Maker (CFMM) é melhor visto como uma lente de microestrutura. Ele explica liquidez, slippage, e impacto de preço. Contudo, ele não prova que uma plataforma específica usa CFMM.
Guia Rápido Para Ler o Preço
Use o Constant Function Market Maker (CFMM) como um mapa. Ele não diz se sua tese é boa. Ele diz como o trade passa pelo pool.
Olhe o preço. Depois olhe o tamanho da sua ordem. Se a ordem for grande para o pool, vá com calma. O preço pode subir antes de sua compra acabar.
Veja o custo médio. Não olhe só o preço na tela. O que sai da sua conta é o custo de todo o lote. Esse ponto muda muito em pool raso.
Teste a saída. Se você entra fácil, mas sai caro, o risco é maior. Um trade só é bom se a entrada e a saída fazem sentido.
Compare com outro tipo de mercado. Em um livro de ofertas, você depende de ordens reais. Em um CFMM, você depende da curva. Cada modelo tem seu custo.
Leia a regra do evento. O CFMM forma preço, mas não decide quem ganha. A regra de fim do mercado ainda manda no valor final.
Separe sinal de ruído. Um preço que muda rápido pode refletir notícia nova. Também pode refletir pouco saldo no pool. Sem essa leitura, você pode confundir impacto de preço com opinião real do mercado.
Para resumir: preço é só o começo. Tamanho, pool, curva, taxa, e regra de fim completam a análise.
FAQ Sobre Constant Function Market Maker (CFMM)
CFMM é o Mesmo Que AMM?
Não exatamente. AMM é a categoria ampla de market makers automatizados. CFMM é uma família de AMMs que mantém uma função constante sobre reservas. Portanto, todo CFMM é um AMM, mas nem todo AMM é CFMM.
CFMM é Melhor Que Order Book?
Depende do mercado. CFMM oferece liquidez contínua e execução automática. Order book pode oferecer preço melhor quando há muitos traders ativos. Em mercados rasos, o livro pode ficar vazio. Em pools rasos, o CFMM pode gerar muito slippage.
O Que é Perda Impermanente?
Perda impermanente é o risco de um provedor de liquidez terminar pior do que se tivesse apenas mantido os ativos fora do pool. Em prediction markets, a ideia aparece quando traders informados movem o preço contra a liquidez passiva.
CFMM Serve Para Mercados Binários?
Pode servir, mas não é sempre a melhor escolha. Mercados binários têm resolução final, assimetria de informação, e necessidade de liquidez clara. CFMM pode ajudar como liquidez automática, mas LMSR, CLOB, ou modelos híbridos também podem ser mais adequados.
Por Que CFMM Gera Slippage?
CFMM gera slippage porque ordens grandes percorrem a curva. Cada unidade comprada altera as reservas e muda o preço da próxima unidade. Quanto menor o pool em relação à ordem, maior tende a ser o impacto de preço.
Polymarket Usa CFMM?
A documentação pública da Polymarket descreve um CLOB híbrido, com matching off-chain e settlement on-chain. Portanto, não é correto afirmar que CFMM é o mecanismo principal documentado da Polymarket. CFMM é útil como comparação conceitual.
Conclusão
Constant Function Market Maker (CFMM) é uma peça essencial para entender como curvas de liquidez transformam reservas em preço. Ele mostra por que liquidez, slippage, e impacto de preço são parte da probabilidade negociada.
Em mercados de previsão, CFMM não substitui LMSR, CLOB, ou modelos híbridos. Ele é uma lente para comparar mecanismos. Quando você entende essa lente, passa a ler melhor o preço exibido, o custo real de execução, e o risco que fica escondido atrás de uma probabilidade simples.
O próximo passo é estudar os conceitos vizinhos da microestrutura: LMSR, livro de ofertas, profundidade de mercado, slippage, e liquidez. Juntos, eles explicam como uma previsão vira preço negociável.
