


Slippage: O Que É e Como Afeta Mercados de Previsão
Slippage é a diferença entre o preço que você espera pagar e o preço médio em que sua ordem realmente executa. Em mercados de previsão, essa diferença importa muito. O preço de um contrato YES ou NO representa uma chance implícita de mercado. Se a execução escorrega, você pagou um preço diferente pelo mesmo contrato que viu na tela, isso não muda a probabilidade real do evento.
Esse custo costuma parecer pequeno. Um ponto percentual aqui, meio ponto ali. Porém, em trading de eventos, pequenas diferenças mudam o retorno esperado. Uma tese boa pode virar uma posição ruim se o preço médio ficar caro demais.
Neste guia, você vai entender o que é slippage, por que ele acontece, como aparece em order books e AMMs, e como reduzir esse risco de execução antes de negociar. O foco é estrutura de mercado de mercados de previsão, com exemplos práticos e sem promessa de resultado.
Conteúdo educacional. Isto não é recomendação de investimento, trading, compra, venda, ou uso de qualquer app.
O Que É Slippage?
Slippage é a diferença entre o preço esperado de uma ordem e o preço médio em que ela realmente executa. Ele aparece quando a liquidez, o spread, a velocidade do mercado, ou o tamanho da ordem fazem a execução consumir níveis de preço diferentes do preço visto inicialmente. Essa definição geral também aparece em materiais educacionais sobre slippage em cripto da Coinext e no guia da Toro sobre slippage em trading.
Em português, o termo às vezes é traduzido como “derrapagem” ou “escorregada” de preço. Ainda assim, a palavra mais usada em trading é slippage. Por isso, vale entender o termo original.
Definição em trading
No trading, o preço visto na interface é apenas uma fotografia do mercado naquele instante. Ele pode ser o melhor preço disponível, o último preço negociado, ou uma leitura de execução. A ordem, porém, precisa encontrar liquidez real.
Se você tenta comprar a 0,52, mas parte da ordem executa a 0,53 e 0,55, houve slippage. Seu preço médio ficou acima do preço esperado. Esse custo reduz sua margem.
A fórmula simples é:
Slippage = preço médio executado - preço esperado
Para uma compra, slippage positivo (executado > esperado) significa custo maior, execução desfavorável. Para uma venda, slippage negativo (executado < esperado) significa receber menos do que o preço esperado, também execução desfavorável. Em ambos os casos, o sinal é oposto: o que é ruim na compra é positivo, o que é ruim na venda é negativo. Slippage favorável ocorre quando a execução supera o preço esperado em qualquer direção.
Por que o preço visto na tela não é sempre o preço executado
O preço da tela muda porque mercados são sistemas vivos. Traders enviam e cancelam ordens. Notícias chegam. A liquidez some. Além disso, uma ordem grande pode atravessar vários níveis do livro.
Imagine um mercado com melhor venda a 0,52. Se só existem 200 contratos disponíveis nesse preço, uma compra de 1.000 contratos não executa tudo a 0,52. O restante precisa buscar os próximos vendedores.
Portanto, o preço “visível” não garante o preço final. Ele mostra a ponta inicial da liquidez. A execução real depende do caminho que sua ordem percorre.
Como o Slippage Funciona na Prática
O jeito mais fácil de entender slippage é olhar para uma ordem simples. O erro comum é pensar apenas no primeiro preço. O cálculo correto usa o preço médio ponderado da execução.
Exemplo simples em uma ordem de compra
Suponha (hipotético) um mercado binário sobre uma decisão do COPOM. O contrato YES paga R$ 1,00 se o evento ocorre, não há taxas no exemplo, e o melhor preço de venda está em 0,52. Você quer comprar 1.000 contratos YES.
O livro tem esta profundidade:
| Preço YES | Contratos disponíveis |
|---|---|
| 0,52 | 300 |
| 0,53 | 300 |
| 0,55 | 400 |
A tela mostra 0,52 como melhor preço. Porém, sua ordem precisa consumir três níveis para completar os 1.000 contratos. O preço médio ponderado fica:
- 300 contratos a 0,52 = R$ 156,00
- 300 contratos a 0,53 = R$ 159,00
- 400 contratos a 0,55 = R$ 220,00
Total gasto: R$ 156,00 + R$ 159,00 + R$ 220,00 = R$ 535,00. Total de contratos: 1.000. Preço médio ponderado: 535 ÷ 1.000 = 0,535.
Você esperava 0,52, mas executou a 0,535. O slippage foi de 0,015.
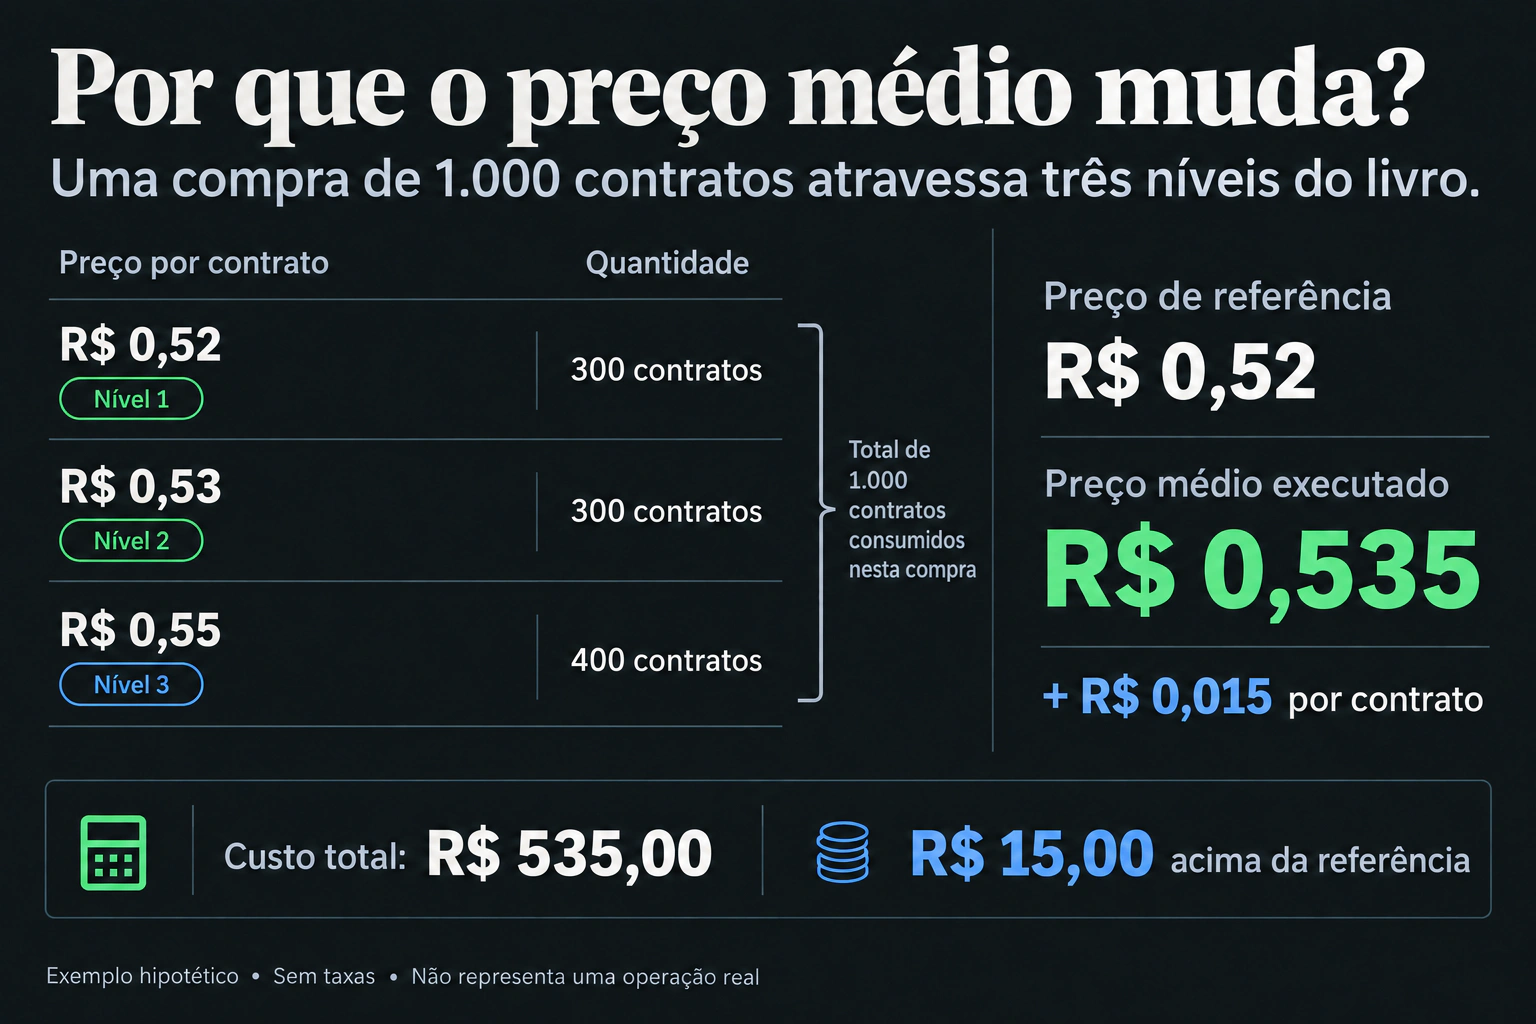
Exemplo hipotético, sem taxas: a compra consome três níveis do livro. Não representa uma operação real.
Ponto percentual (pp) vs porcentagem relativa: Em mercados de previsão, preços de contratos binários são lidos em uma escala de 0 a 1. A diferença de 0,015 equivale a 1,5 pp na escala preço/pagamento do contrato. Isso não significa que a probabilidade real do evento mudou 1,5 pp, significa que o preço médio pago ficou 1,5 pp acima do preço esperado. Em termos relativos ao preço esperado, 0,015 ÷ 0,52 = 2,8846%. Pontos percentuais descrevem o desvio na escala de preço, a porcentagem relativa compara esse desvio ao preço esperado.
Isso parece pouco. No entanto, em um contrato que paga 1,00 se o evento ocorre, cada ponto muda o retorno esperado da posição. Comprar a 0,535 exige uma tese mais forte do que comprar a 0,52, sem mudar a chance real do evento.
Slippage positivo e slippage negativo
Slippage não é sempre ruim. Ele descreve a diferença entre esperado e executado. A diferença pode favorecer ou prejudicar o trader.
Em uma compra, executar abaixo do preço esperado é slippage bom. Por exemplo, você aceita comprar até 0,52, mas parte executa a 0,51. Isso melhora o preço médio.
Em uma venda, o inverso vale. Receber mais do que o esperado é bom. Receber menos é ruim.
Ainda assim, na prática, traders se preocupam mais com o slippage ruim. Ele aparece quando a ordem cruza o spread, consome profundidade, ou chega depois de uma mudança rápida.
Preço médio ponderado da execução
O preço médio ponderado é a métrica que importa. Não basta saber o primeiro preço. Também não basta olhar o último preço executado.
A pergunta correta é: qual foi o preço médio de toda a posição?
Se uma ordem executa em vários níveis, cada pedaço tem peso diferente. Um lote pequeno em preço ruim talvez não mude muito. Um lote grande em preço ruim muda tudo.
Por isso, traders experientes olham três coisas antes de enviar ordens:
- melhor preço disponível,
- quantidade disponível em cada nível,
- preço médio estimado para o tamanho total da ordem.
Esse hábito reduz surpresas. Além disso, ajuda a decidir se a tese ainda tem valor depois do custo de execução.
Slippage em Mercados de Previsão
Em mercados de previsão, slippage tem uma camada extra. O preço não é apenas um preço financeiro. Ele também comunica uma chance implícita de mercado.
Quando um contrato YES negocia a 0,52, o mercado está indicando algo próximo de 52% antes de taxas, spread, e detalhes de estrutura de mercado. Se sua ordem executa a 0,535, você pagou mais pelo mesmo contrato, sua entrada ficou mais cara do que o preço inicial indicava. Isso não muda a probabilidade real do evento, apenas reduz sua margem.
Preço como chance implícita
Em um exemplo binário com pagamento normalizado de 1,00, o contrato paga 1,00 quando o resultado daquele lado é confirmado e 0 quando ele perde. O lado SIM vence se o evento ocorrer; o lado NÃO vence se ele não ocorrer, conforme as regras de resolução. O preço indica uma probabilidade implícita aproximada, não uma certeza sobre o resultado.
Se YES custa 0,40, o mercado sugere algo perto de 40%. Se custa 0,70, sugere algo perto de 70%. Essa leitura é útil, mas não é perfeita.
Spread, taxas, liquidez, e slippage afetam a execução. Portanto, o preço executado pode diferir do preço exibido na tela, sem mudar a probabilidade real do evento.
Esse ponto é chave. Um trader pode estar certo sobre a direção e ainda pagar caro demais. O preço de entrada define boa parte do resultado.
Contratos YES/NO e efeito no retorno esperado
Considere uma tese simples. Você acredita que um evento tem 58% de chance de acontecer. O mercado mostra YES a 0,52. Em teoria, existe margem entre sua leitura e o preço.
Agora inclua o slippage. Se sua compra média sai a 0,56, a margem fica muito menor. Se ainda houver taxas e spread de saída, talvez a tese deixe de fazer sentido.
O ponto não é evitar toda operação com slippage. Isso seria impossível. O ponto é medir o custo antes de aceitar a ordem.
Em mercados binários, o retorno esperado depende da diferença entre sua chance estimada e o preço efetivo de entrada. Slippage desfavorável reduz essa diferença; favorável pode aumentá-la.
Por que mercados com pouca liquidez escorregam mais
Liquidez é a capacidade de negociar sem mover muito o preço. Um mercado líquido tem muitos contratos disponíveis perto do preço atual. Um mercado raso tem pouca quantidade em cada nível.
Mercados rasos escorregam mais porque uma ordem pequena já consome vários níveis. Além disso, notícias podem retirar liquidez rapidamente. Traders cancelam ordens quando a informação muda.
Isso é comum em eventos políticos, econômicos, e esportivos. Antes de uma notícia, o livro pode parecer razoável. Segundos depois, o mercado muda.
Portanto, slippage não é apenas um problema de app. Ele é uma consequência natural de liquidez limitada, informação nova, e tamanho da ordem.
Slippage, Spread e Liquidez: Qual a Diferença?
Slippage, spread, e liquidez estão conectados, mas não são a mesma coisa. Confundir os três leva a decisões ruins.
O spread aparece antes da ordem. O slippage aparece na execução. A liquidez define quanto volume existe para absorver sua ordem.
| Conceito | O que mede | Quando aparece | Como reduzir |
|---|---|---|---|
| Spread | Diferença entre melhor compra e melhor venda | Antes da execução | Esperar preço melhor ou usar ordem limitada |
| Slippage | Diferença entre preço esperado e preço executado | Durante ou depois da execução | Definir limite, reduzir tamanho, checar profundidade |
| Liquidez | Volume disponível em cada preço | Antes e durante a execução | Preferir mercados mais profundos ou dividir ordens |
| Profundidade | Distribuição de volume no livro | Antes da execução | Estimar preço médio para o tamanho total |
| Taxas | Custo cobrado pela plataforma por ordem executada | Independente do preço de execução | Verificar estrutura de custo antes de operar |
Spread é cotação, slippage é execução
O spread mostra a distância entre compradores e vendedores. Por exemplo, melhor compra a 0,51 e melhor venda a 0,53. O spread é de 2 pp (R$0,02 por contrato num contrato com payoff de R$1,00).
Slippage é diferente. Ele compara o que você esperava com o que executou. Você pode ver venda a 0,53, mas comprar em média a 0,55 por falta de quantidade.
Assim, spread é uma condição de mercado. Slippage é um resultado de execução.
Profundidade do order book
O order book mostra ordens em vários níveis de preço. Ele responde uma pergunta prática: quanto posso negociar antes de mover o preço?
Um livro profundo tem várias camadas próximas. Um livro raso tem poucos contratos perto do melhor preço. Quanto mais raso o livro, maior o risco de slippage.
A profundidade também muda com o tempo. Antes de dados econômicos, alguns traders retiram ordens. Depois do dado, outros entram. O fluxo de ordens dos demais participantes reorganiza o livro e altera o custo de execução.
Quando spread baixo ainda pode ter slippage alto
Um spread baixo pode dar falsa segurança. Imagine melhor compra a 0,519 e melhor venda a 0,520. O spread parece excelente.
Mas se há pouca liquidez a 0,520, uma ordem maior pode executar a 0,525, 0,530, ou mais. Nesse caso, o spread era baixo, mas a profundidade era fraca.
Por isso, a análise deve combinar spread e profundidade. Olhar só a melhor cotação é insuficiente.
CLOB vs AMM: Onde o Slippage Aparece
Mercados podem usar diferentes modelos de execução. Dois modelos importantes são o CLOB e o AMM. Cada um produz slippage de um jeito.
CLOB significa Central Limit Order Book, ou livro central de ordens limitadas. AMM significa Automated Market Maker, ou formador de mercado automatizado.
No CLOB: consumir níveis do livro
No CLOB, traders colocam ordens limitadas de compra e venda. Uma ordem agressiva consome a liquidez do outro lado.
Se a ordem é pequena, talvez execute no melhor nível. Se é grande, pode atravessar vários níveis. O slippage vem dessa caminhada pelo livro.
Esse modelo é transparente quando o livro é visível. O trader consegue estimar o preço médio antes de enviar a ordem. Mesmo assim, o livro pode mudar antes da execução. No mercado de ações dos EUA, a qualidade de execução é tratada como informação de execução de ordens. A Regra 605 sobre divulgação de execução de ordens é um exemplo desse regime, específico do mercado de ações norte-americano.
No AMM: mover a curva de preço
No AMM, a execução ocorre contra uma curva de preço. O preço muda conforme a ordem muda o estado do pool. Quanto maior a ordem em relação à liquidez, maior tende a ser o efeito.
Em mercados de previsão com AMM, isso significa que uma compra grande pode subir o preço do resultado comprado. Uma venda grande pode reduzir o preço recebido.
Em um AMM, a liquidez disponível depende da curva, do capital no pool e das regras do protocolo, não é garantia de execução ilimitada em qualquer preço. A vantagem é reduzir lacunas típicas de um livro raso. A desvantagem é que o efeito sobre o preço cresce com o tamanho da ordem, liquidez contínua não significa custo fixo nem slippage zero.
Sistemas híbridos e proteção de preço
Algumas apps usam combinações de mecanismos. Outras expressam ordens agressivas como ordens limitadas com um preço máximo aceitável. A lógica é simples: negociar rápido, mas não a qualquer preço.
Essa proteção é importante. Sem limite, uma ordem pode executar muito longe do preço inicial em mercados rápidos ou rasos.
Portanto, a pergunta prática é sempre a mesma: qual é o pior preço que eu aceito? Se você não sabe responder, a ordem provavelmente está mal definida.
O Que Polymarket e Kalshi Ensinam Sobre Slippage
Exemplos públicos ajudam a entender estrutura de mercado sem inventar funcionamento interno. Duas referências úteis são as documentações da Polymarket e da Kalshi. Para contexto adicional em português, veja o guia do Macro Markets sobre Kalshi no Brasil: funcionamento e situação regulatória.
A documentação da Polymarket descreve a criação de ordens e apresenta ordens de mercado por meio de mecanismos como FOK e FAK, com limite de pior preço. A documentação da Kalshi mostra order books com bids YES/NO por nível de preço e quantidade.
Polymarket: ordens de mercado com preço máximo aceitável
Na documentação de ordens da Polymarket, market orders são tratadas com parâmetros de execução e proteção contra preço pior que o aceitável. Isso reforça uma lição geral: até uma ordem “a mercado” precisa de proteção.
A proteção não elimina slippage. Ela limita o quanto você aceita pagar ou receber. Se não houver liquidez dentro do limite, a ordem pode executar parcialmente ou falhar, dependendo do tipo.
Esse desenho evita a pior situação: entrar rápido, mas aceitar qualquer preço.
Fonte: documentação de ordens da Polymarket.
Kalshi: order book YES/NO e profundidade por nível de preço
A documentação da Kalshi apresenta order books com níveis de preço e quantidades para contratos YES e NO. Isso mostra por que a profundidade importa em contratos YES/NO.
Se há muita quantidade perto do preço atual, uma ordem maior tende a ter menor efeito. Se há pouca quantidade, o preço médio pode mudar rápido.
A lição é transferível. Antes de negociar um contrato YES/NO, olhe a profundidade, não apenas o último preço.
Fonte: Kalshi Docs, Get Market Orderbook.
O que isso significa para traders no Brasil
Os exemplos deste guia são educativos e hipotéticos. A explicação da execução não comprova oferta, acesso autorizado ou adequação de qualquer plataforma para residentes no Brasil. Liquidez e preços precisam ser observados no contrato e no momento analisados.
Se uma notícia sai às 10h, o preço pode mudar antes que a tela atualize. Se muitos traders tentam entrar ao mesmo tempo, o livro muda. Se a liquidez é rasa, a execução escorrega.
Por isso, slippage deve entrar no plano antes da ordem. Ele não deve aparecer como surpresa depois da execução.
Como Reduzir Slippage Antes de Negociar
Não existe forma realista de eliminar slippage em todos os mercados. O objetivo é medir, limitar, e aceitar apenas quando o custo cabe na tese.
Use ordens limitadas quando preço importa
A ordem limitada define o pior preço aceitável. Em uma compra, ela impede pagar acima do limite. Em uma venda, impede vender abaixo do limite.
Isso pode reduzir a chance de execução completa. Porém, protege contra preço ruim. Para mercados rasos, essa proteção costuma valer mais que a pressa.
Se sua tese só funciona até 0,54, não faz sentido executar a 0,57. O limite transforma essa regra em instrução prática.
Uma consequência da ordem limitada é a execução parcial: se não houver liquidez suficiente dentro do preço-limite, a ordem executa apenas o volume disponível. O restante fica aguardando ou é cancelado, dependendo do tipo de ordem e da plataforma.
Divida ordens grandes em mercados rasos
Uma ordem grande pode mover o preço contra você. Dividir a ordem pode reduzir o efeito, principalmente em mercados com pouca profundidade.
Essa técnica exige cuidado. Se o mercado está mudando rápido, dividir demais pode fazer você perder a oportunidade. Ainda assim, para mercados rasos, dividir ajuda a medir a resposta do livro.
O objetivo não é esconder a ordem. O objetivo é evitar consumir liquidez ruim sem perceber.
Evite executar logo após notícias quando a liquidez muda rápido
Após uma notícia, muitos traders ajustam ordens. Alguns cancelam. Outros entram com pressa. Esse período pode ter preços instáveis.
Se você não precisa executar imediatamente, esperar alguns minutos pode melhorar a leitura. O livro pode se recompor. O spread pode fechar. A profundidade pode voltar.
Claro, esperar também tem custo. O preço pode se mover contra você. Por isso, a decisão depende da urgência da tese.
Calcule o pior preço aceitável antes de clicar
Antes da ordem, escreva uma regra simples: “minha tese ainda faz sentido até qual preço?”
Se você estima 60% para um evento, talvez aceite comprar até 0,55. Talvez não aceite 0,58. Essa linha depende do seu modelo, das taxas, do horizonte, e do risco.
Sem essa linha, o trader tende a aceitar a execução por impulso. Com ela, a ordem fica disciplinada.
Checklist Rápido: Quando o Slippage Está Alto Demais?
Use este checklist antes de enviar uma ordem em mercado de previsão:
- O spread está largo? Se sim, o custo inicial já é alto.
- Há profundidade no melhor preço? Se não, sua ordem pode atravessar níveis.
- O tamanho da ordem é grande para o mercado? Quanto maior a ordem relativa, maior o risco.
- Saiu notícia recente? Liquidez pode sumir por alguns minutos.
- Você definiu o pior preço aceitável? Sem limite, a ordem pode sair cara.
- A vantagem esperada (edge) cobre slippage e custos? Se não cobre, a tese perdeu valor.
- A posição precisa ser aberta agora? Às vezes, esperar melhora a execução.
Sinais de alerta no livro
Alguns sinais indicam risco maior. O primeiro é pouca quantidade no melhor preço. O segundo é grande distância entre níveis. O terceiro é movimento rápido de cancelamentos.
Outro sinal é volume concentrado em poucos níveis. Se a liquidez parece grande, mas está longe do preço atual, ela não protege sua ordem imediata.
Nesses casos, reduza tamanho, use limite, ou simplesmente não negocie. Não negociar também é uma decisão de execução.
Limites práticos: 0,5%, 1% e caso de liquidez
Slippage de 0,5% pode ser aceitável em alguns mercados. Em outros, pode destruir a vantagem. A regra correta é comparar o custo com a vantagem esperada.
O nível a partir do qual slippage se torna 'alto' depende do tamanho da ordem, da liquidez disponível e da unidade em que o contrato é negociado. Em mercados líquidos, mesmo 0,5% pode consumir toda a vantagem esperada. A falta de ofertas suficientes pode aumentar a diferença entre preço esperado e executado. Este guia não apresenta medições de frequência nem um limite universal de custo aceitável.
A pergunta certa não é “0,5% é bom?” ou “1% é ruim?”. A pergunta certa é: depois desse custo, minha tese ainda tem retorno esperado positivo?
Resumo em Frases Simples
Slippage é a diferença entre o preço esperado e o preço médio executado. Você vê um valor. Sua ordem roda em outro. Isso pode ser pouco. Também pode ser caro.
Em mercados de previsão, o preço mostra uma chance implícita. Se o preço de execução muda, seu custo de entrada muda junto, mas a probabilidade real do evento permanece a mesma. Por isso, olhe o preço efetivo de execução.
Use limite. Veja a profundidade. Reduza o tamanho se o livro for raso. Espere se a notícia acabou de sair. Se o custo passar seu plano, não negocie.
FAQ Sobre Slippage
O que significa slippage?
Slippage significa a diferença entre o preço esperado e o preço executado. Em trading, ele aparece quando uma ordem não consegue executar toda no preço visto inicialmente.
Qual é a tradução de slippage?
A tradução literal sugere “escorregada”. No mercado, a ideia é que o preço escorrega entre a intenção da ordem e a execução real.
Slippage de 1% é alto?
Não há um limite universal. Uma diferença relativa de 1% deve ser avaliada junto ao tamanho da ordem, às ofertas disponíveis, ao spread e às taxas. Esse percentual é um exemplo, não um benchmark medido neste guia nem sinal de que uma operação terá retorno positivo.
Slippage de 0,5% é aceitável?
Slippage de 0,5% pode ser aceitável se a vantagem esperada for maior que o custo total. Em contratos YES/NO com margem apertada, 0,5% já pode eliminar a vantagem.
Slippage é sempre ruim?
Não. Slippage pode ser bom quando a execução sai melhor que o esperado. Porém, traders monitoram principalmente o slippage ruim, porque ele reduz o retorno esperado.
Como evitar slippage em mercados de previsão?
Você não consegue evitar slippage sempre. Mas pode reduzir o risco com ordens limitadas, checagem de profundidade, divisão de ordens grandes, e definição prévia do pior preço aceitável.
Conclusão
Slippage é uma diferença de execução, não apenas um detalhe técnico. Em mercados de previsão, ele pode mudar o preço médio da posição e o retorno esperado da tese, sem mudar a probabilidade real do evento. Quando a execução sai melhor que o esperado, o slippage pode ser favorável, quando sai pior, vira custo adverso.
A regra prática é simples: não olhe apenas o preço da tela. Olhe o spread, a profundidade, o tamanho da ordem, e o pior preço aceitável. Depois, pergunte se sua tese ainda faz sentido com esse custo.
Essa disciplina separa análise de execução. Você pode ter uma leitura correta sobre o evento e ainda perder valor ao pagar caro demais. Por isso, antes de negociar em mercados com baixa liquidez, trate slippage como parte chave da decisão.
