


Slippage: Qué Significa en la Microestructura de Mercados de Predicción
Slippage es la diferencia entre el precio que esperas pagar y el precio medio al que tu orden realmente se ejecuta. En mercados de predicción, esa diferencia importa porque el precio de un contrato YES o NO también expresa una probabilidad implícita. Si la ejecución se desliza, pagaste un precio diferente por el mismo contrato. Esto cambia el coste de entrada, no la probabilidad real del evento.
El coste puede parecer pequeño. Medio punto aquí. Un punto allá. Pero en trading de eventos, diferencias pequeñas cambian el valor esperado. Una buena tesis puede convertirse en una mala posición si el precio medio de entrada queda demasiado alto.
Esta guía explica qué es slippage, por qué ocurre, cómo aparece en libros de órdenes y AMMs, y cómo reducirlo antes de operar. El foco es la microestructura de mercados de predicción, con ejemplos prácticos y sin promesas de resultado.
Contenido educativo. No es recomendación de inversión, trading, compra, venta, ni uso de ninguna plataforma.
Qué Es Slippage
Slippage es la diferencia entre el precio esperado de una orden y el precio medio ejecutado. Aparece cuando la liquidez disponible, el spread, la velocidad del mercado, o el tamaño de la orden hacen que la ejecución consuma niveles distintos al primer precio visible.
En español a veces se traduce como deslizamiento. Aun así, en trading se usa mucho el término en inglés. Lo importante es entender que describe ejecución, no opinión sobre el mercado.
Slippage trading: definición práctica
En trading, el precio que ves en la interfaz es una foto del mercado en ese instante. Puede ser la mejor oferta, el último precio negociado, o una estimación de ejecución. La orden todavía necesita encontrar liquidez real.
Si intentas comprar a 0,52, pero parte de la orden se ejecuta a 0,53 y 0,55, hubo slippage. Tu precio medio quedó por encima del precio esperado. Ese coste reduce tu margen.
La fórmula simple es:
Slippage = precio medio ejecutado - precio esperado
Con esta fórmula, el slippage positivo en una compra significa pagar más de lo esperado; el slippage negativo en una venta significa recibir menos de lo esperado. La ejecución favorable tiene el signo contrario: un precio menor al comprar o mayor al vender.
Por qué el precio de pantalla no siempre es el precio final
Los mercados son sistemas vivos. Los traders envían órdenes. Cancelan órdenes. Llegan noticias. La liquidez puede desaparecer. Además, una orden grande puede atravesar varios niveles del libro.
Imagina un mercado con la mejor venta de YES a 0,52. Si solo hay 300 contratos disponibles a ese precio, una compra de 1.000 contratos no puede ejecutarse completa a US$ 0,52 por contrato. El resto debe buscar vendedores en precios más altos.
Por eso, el precio visible no es garantía. Es el primer punto de liquidez disponible. La ejecución final depende del camino que recorre la orden.
Ejemplo Práctico
La forma más clara de entender slippage es calcular el precio medio. No mires solo la primera cotización. Mira el precio promedio ponderado de toda la orden.
Supón un mercado binario sobre una decisión de banco central. En este ejemplo hipotético sin comisiones, el contrato SÍ se ofrece a US$ 0,52 por contrato y quieres comprar 1.000 contratos. El libro se ve así:
| Precio por contrato SÍ (US$) | Contratos disponibles |
|---|---|
| 0,52 | 300 |
| 0,53 | 300 |
| 0,55 | 400 |
La pantalla muestra 0,52 como mejor oferta. Pero la orden necesita tres niveles para completarse:
- 300 contratos a US$ 0,52 = US$ 156
- 300 contratos a US$ 0,53 = US$ 159
- 400 contratos a US$ 0,55 = US$ 220
El coste total es US$ 535 por 1.000 contratos: (300 × 0,52 + 300 × 0,53 + 400 × 0,55) ÷ 1.000 = US$ 0,535 por contrato. Frente al precio de referencia de US$ 0,52, el slippage es US$ 0,015 por contrato, o US$ 15 en total, antes de comisiones.
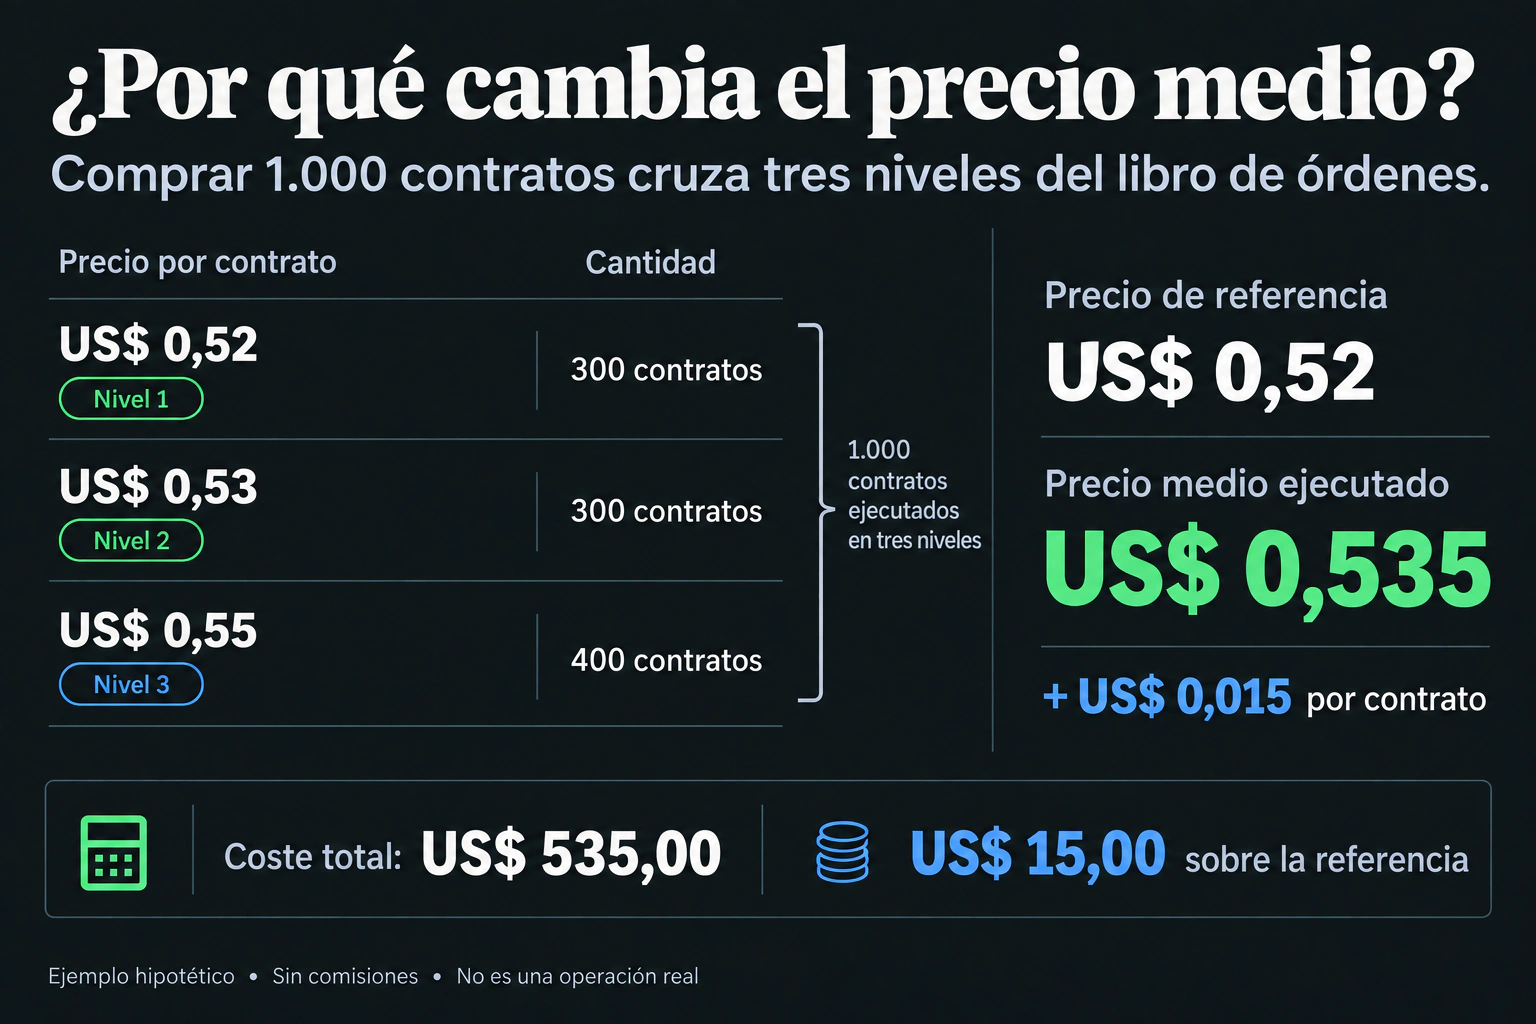
Ejemplo hipotético en dólares estadounidenses, sin comisiones: la compra consume tres niveles del libro. No es una operación real.
Parece poco. Sin embargo, en un contrato que paga 1,00 si el evento ocurre, cada punto cambia el retorno esperado. Comprar a 0,535 exige una lectura más fuerte que comprar a 0,52.
Slippage favorable y desfavorable
Slippage no siempre es malo. Solo mide la diferencia entre lo esperado y lo ejecutado. La diferencia puede ayudar o perjudicar.
En una compra, ejecutar por debajo del precio esperado es favorable. En una venta, recibir más de lo esperado es favorable.
En la práctica, los traders vigilan sobre todo el slippage desfavorable. Aparece cuando la orden cruza el spread, consume profundidad, o llega después de un movimiento rápido.
Slippage en Mercados de Predicción
Los mercados de predicción añaden una capa extra. El precio no es solo una cotización financiera. También comunica probabilidad implícita.
Si un contrato YES cotiza a 0,52, el mercado sugiere algo cercano al 52%, antes de comisiones, spread, y fricciones de microestructura. Si tu orden se ejecuta a 0,535, el precio de entrada es más alto. Esa ejecución no cambia la probabilidad real del evento.
Precio como probabilidad implícita
Los contratos binarios suelen pagar 1,00 si el evento ocurre y 0 si no ocurre. Por eso, el precio funciona como una lectura práctica de la probabilidad que descuenta el mercado.
YES a 0,40 apunta aproximadamente a 40%. YES a 0,70 apunta aproximadamente a 70%. La lectura es útil, pero no perfecta.
Spread, comisiones, liquidez, y slippage afectan la ejecución real. El precio que pagas puede diferir de la cotización visible, sin cambiar la probabilidad real del evento.
Impacto en valor esperado
Supón que crees que un evento tiene 58% de probabilidad. El mercado muestra YES a 0,52. En teoría, existe margen entre tu estimación y el precio.
Ahora incluye ejecución. Si tu compra media sale a 0,56, el margen es mucho menor. Si también hay comisiones y spread de salida, quizá la tesis ya no tenga sentido.
El objetivo no es evitar toda operación con slippage. Eso no es realista. El objetivo es medir el coste antes de aceptar la orden.
Por qué los mercados con poca liquidez se deslizan más
Liquidez es la capacidad de operar sin mover mucho el precio. Un mercado líquido tiene muchos contratos cerca del precio actual. Un mercado fino tiene poca cantidad en cada nivel.
Los mercados finos generan más slippage porque incluso una orden moderada puede consumir varios precios. Además, las noticias pueden retirar liquidez rápido. Los traders cancelan órdenes cuando cambia la información.
Esto es común en elecciones, datos económicos, deportes, y decisiones judiciales. El libro puede parecer razonable antes de la noticia. Segundos después, puede ser otro mercado.
Slippage, Spread y Liquidez
Slippage, spread, y liquidez están relacionados, pero no son lo mismo. Confundirlos lleva a malas decisiones de ejecución.
El spread aparece antes de la operación. El slippage se mide durante o después de la ejecución. La liquidez define cuánto tamaño puede absorber el mercado.
| Concepto | Qué mide | Cuándo aparece | Cómo reducirlo |
|---|---|---|---|
| Spread | Diferencia entre mejor compra y mejor venta | Antes de ejecutar | Esperar, cotizar mejor, o usar orden limitada |
| Slippage | Diferencia entre precio esperado y ejecutado | Durante o después de ejecutar | Poner límite, reducir tamaño, mirar profundidad |
| Liquidez | Tamaño disponible en cada precio | Antes y durante la ejecución | Preferir mercados más profundos o dividir órdenes |
| Profundidad | Distribución de tamaño en el libro | Antes de ejecutar | Estimar precio medio para toda la orden |
Spread es cotización; slippage es ejecución
El spread muestra la distancia entre compradores y vendedores. Por ejemplo, mejor compra a 0,51 y mejor venta a 0,53 implica un spread de 2 puntos.
Slippage compara el precio esperado con el precio real. Puedes ver venta a 0,53 y comprar en promedio a 0,55 si no hay suficiente tamaño a 0,53.
Un spread bajo puede ocultar poca profundidad. Por eso, una buena revisión mira el libro completo, no solo la mejor cotización.
CLOB vs AMM: Dónde Nace el Slippage
El diseño del mercado cambia cómo aparece el slippage. Dos modelos importantes son el central limit order book (CLOB) y el automated market maker (AMM).
En un CLOB: consumir niveles del libro
En un CLOB, los traders colocan órdenes limitadas de compra y venta. Una orden agresiva consume liquidez del otro lado.
Una orden pequeña puede ejecutarse en el mejor nivel. Una orden grande puede atravesar varios niveles. El slippage viene de esa caminata por el libro.
El modelo es transparente cuando la profundidad es visible. Puedes estimar el precio medio antes de enviar la orden, aunque el libro todavía puede cambiar.
En un AMM: mover la curva de precio
En un AMM, la ejecución ocurre contra una curva de precio. El precio cambia cuando la orden altera el estado del pool. Cuanto mayor sea la orden frente a la liquidez, mayor suele ser el impacto.
En mercados de predicción, una compra grande de YES puede subir el precio de YES. Una venta grande puede reducir el precio recibido.
Un AMM puede ofrecer liquidez continua. Pero liquidez continua no significa precio fijo. El impacto de precio también debe medirse.
Qué Muestran Polymarket y Kalshi
La documentación pública ayuda a entender la microestructura sin inventar reglas internas. La documentación de Polymarket habla de órdenes de mercado con protección de precio, como restricciones FOK y FAK. La documentación de Kalshi muestra libros de YES y NO con niveles de precio y cantidad.
Polymarket: órdenes con protección de precio
La documentación de órdenes de Polymarket describe ejecución con parámetros que limitan el peor precio aceptable. La lección general es clara: incluso una orden estilo mercado necesita protección.
La protección no elimina slippage. Limita cuánto estás dispuesto a aceptar. Si no hay liquidez dentro del límite, la orden puede ejecutarse parcialmente o fallar, según el tipo de orden.
Fuente: Polymarket Docs, Create Order.
Kalshi: libros YES/NO y profundidad
La documentación de Kalshi muestra libros con niveles de precio y cantidades para contratos YES y NO. Eso explica por qué la profundidad importa en mercados binarios.
Si hay suficiente tamaño cerca del precio actual, una orden mayor puede tener menor impacto. Si hay poco tamaño, el precio medio puede moverse rápido.
Fuente: Kalshi Docs, Get Market Orderbook.
Cómo Reducir Slippage Antes de Operar
No existe una forma realista de eliminar slippage en todos los mercados. La meta práctica es medirlo, limitarlo, y aceptarlo solo cuando el coste encaja en la tesis.
Usa órdenes limitadas cuando el precio importa
Una orden limitada define el peor precio aceptable. En una compra, impide pagar por encima del límite. En una venta, impide vender por debajo del límite.
Puede reducir la probabilidad de ejecución completa. Pero protege contra un mal precio. En mercados finos, esa protección suele valer más que la velocidad.
Divide órdenes grandes en libros finos
Una orden grande puede mover el precio contra ti. Dividirla puede reducir impacto, sobre todo cuando hay poca profundidad.
Hay una compensación. Si el mercado se mueve rápido, dividir demasiado puede hacerte perder el precio. Aun así, en libros finos, órdenes menores ayudan a leer la respuesta del mercado.
Evita los primeros segundos después de una noticia
Después de una noticia, los traders cancelan y reemplazan órdenes. Los spreads pueden abrirse. La profundidad puede desaparecer. Si no necesitas ejecutar ya, esperar puede mejorar la lectura.
Esperar también tiene coste. El precio puede alejarse. La decisión depende de la urgencia y del margen esperado.
Define tu peor precio aceptable antes de hacer clic
Antes de enviar una orden, escribe una regla: cuál es el precio máximo que puedes pagar, o el mínimo que puedes vender, para que la tesis siga funcionando.
Si estimas 60% para un evento, quizá aceptes comprar YES hasta 0,55. Tal vez no aceptes 0,58. Esa línea depende del modelo, comisiones, horizonte, y riesgo.
Checklist Rápido
Usa este checklist antes de enviar una orden en un mercado de predicción:
- ¿El spread está amplio?
- ¿Hay suficiente tamaño en el mejor precio?
- ¿Tu orden es grande frente al mercado?
- ¿Acaba de salir una noticia importante?
- ¿Definiste el peor precio aceptable?
- ¿El margen esperado cubre slippage y comisiones?
- ¿La operación tiene que ejecutarse ahora?
Las señales de alerta incluyen un spread amplio, poca profundidad, una orden grande frente a la liquidez disponible, noticias recientes, ausencia de precio límite o un margen esperado que no cubre los costes. Considera reducir tamaño, fijar un límite, esperar o no operar.
FAQ
¿Qué significa slippage?
Slippage significa la diferencia entre el precio esperado y el precio ejecutado.
¿Slippage es lo mismo que spread?
No. Spread es la distancia entre la mejor compra y la mejor venta antes de ejecutar. Slippage es la diferencia entre lo esperado y lo ejecutado.
¿1% de slippage es bueno?
Depende. En un mercado líquido, 1% puede ser alto. En un mercado fino o volátil, puede ocurrir con frecuencia. La clave es si tu ventaja cubre ese coste.
¿Qué es slippage tolerance?
Slippage tolerance es el máximo deslizamiento que aceptas antes de que la orden falle o deje de ejecutarse. Es común en crypto y AMMs, pero la idea también sirve para mercados de predicción: define el peor precio aceptable.
Conclusión
Slippage es un coste de ejecución, no un detalle técnico menor. En mercados de predicción, cambia el precio medio ejecutado y el valor esperado de la posición, sin cambiar la probabilidad real del evento.
No mires solo el precio de pantalla. Revisa spread, profundidad, tamaño de la orden, y peor precio aceptable. Luego pregunta si la tesis sigue funcionando después del coste de ejecución.
Análisis y ejecución son habilidades distintas. Puedes tener razón sobre el evento y aun así perder valor por pagar demasiado. Trata el slippage como parte central de la decisión antes de operar mercados finos o rápidos.
