


Pool de liquidez: qué es y cómo afecta los mercados de predicción
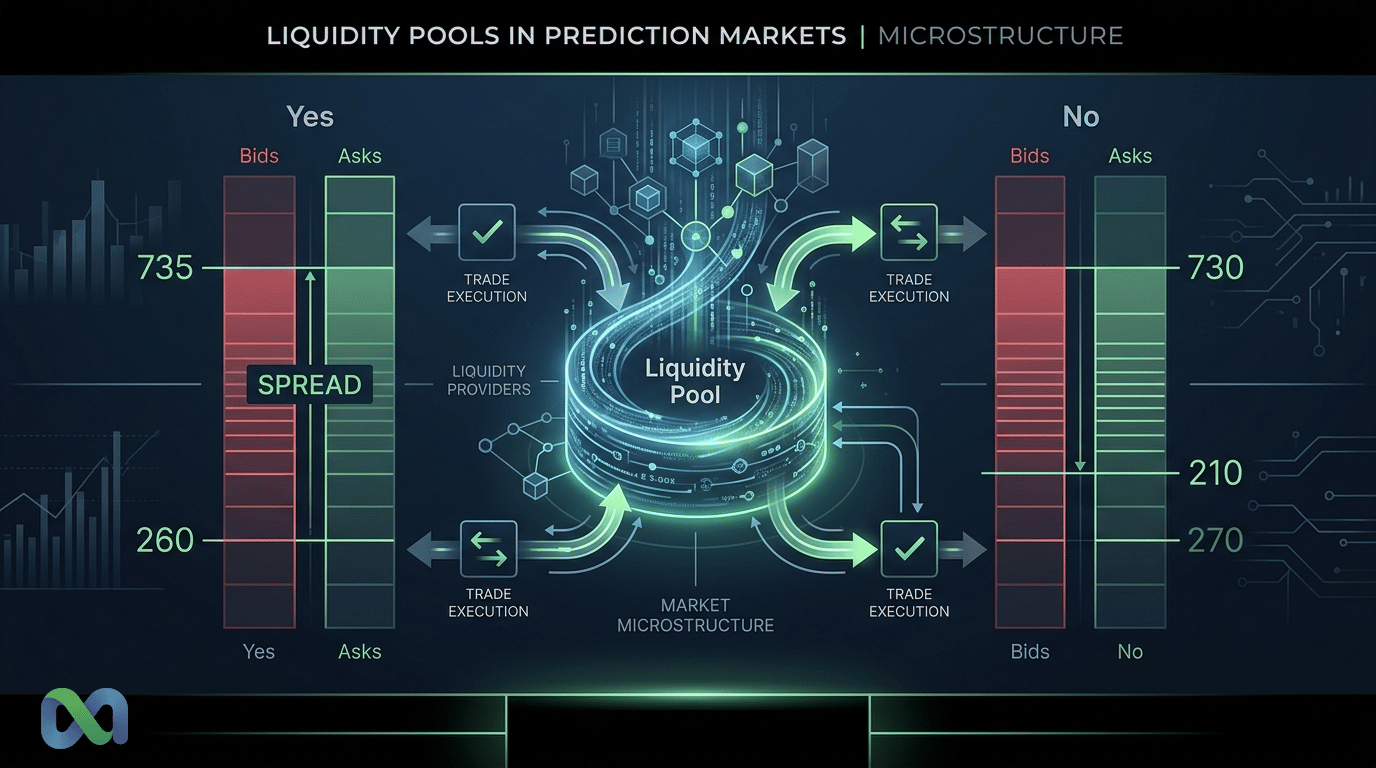
Liquidity pool, o pool de liquidez, es una reserva de capital, órdenes o cotizaciones. Permite negociar sin esperar una contraparte perfecta. En los mercados de predicción, afecta la entrada, la salida, el spread, el slippage y la calidad de la probabilidad que ves en pantalla.
El término se hizo famoso en DeFi, sobre todo en exchanges descentralizados. Sin embargo, en los mercados de predicción la lectura debe ser más cuidadosa. A veces el pool es una reserva literal de capital. En otros casos, es la suma de órdenes en el libro, el inventario de market makers o una curva algorítmica que ofrece precio de forma continua.
Esa diferencia lo cambia todo para el trader. Un mercado puede mostrar “52%” para un resultado, pero ese número no alcanza. Necesitas saber cuánto puedes comprar a 52%. También necesitas saber el precio promedio de una orden más grande. Por último, necesitas saber si podrías salir sin mover el precio en tu contra.
Esta guía explica el pool de liquidez desde el punto de vista de la microestructura. La idea es simple: la liquidez no es un detalle técnico. Muestra si una probabilidad es negociable. También muestra si el costo es justo y si el mercado puede absorber información nueva.
En términos simples: más liquidez tiende a facilitarle la vida al trader. Menos liquidez tiende a aumentar el costo y el error de lectura. Ese es el punto central del artículo.
Contenido educativo. No es recomendación financiera, legal ni de trading. Los ejemplos numéricos son hipotéticos.
Explicación rápida en español claro
Piensa en un mercado callejero. Cuando hay muchos puestos, muchos clientes y muchos productos, comprar es fácil. Comparas precios y eliges. Si solo hay un puesto abierto, el precio empeora. Tienes menos opciones.
El pool de liquidez cumple un papel parecido en el mercado digital. Da inventario para que el trade ocurra. Ese inventario puede venir de órdenes, de capital o de un robot de precios.
Para quien opera, la pregunta simple es esta: “si compro ahora, ¿pago cerca del precio que veo en pantalla?”. Si la respuesta es sí, el mercado tiene buena liquidez para tu tamaño. Si la respuesta es no, el costo real puede ser mayor.
Otra pregunta es: “si quiero salir, ¿existe comprador?”. Ese punto es tan importante como entrar. Un buen precio de entrada pierde valor si la salida es cara.
Por eso, no mires solo la probabilidad. Mira el camino hasta la ejecución. Observa spread, depth, volumen reciente y tiempo hasta que termine el evento. Esos cuatro datos muestran si el precio es útil o solo una referencia débil.
La regla práctica es simple. Un mercado lleno da opciones. Un mercado vacío quita opciones. Un buen precio en pantalla no basta. Necesitas poder comprar y vender cerca de ese precio. Si no puedes, hay un costo oculto.
Usa una orden pequeña como prueba mental. ¿Movería el precio? Si no lo mueve, hay buen espacio para operar. Si lo mueve mucho, el mercado está poco profundo. En ese caso, reduce tamaño, espera más liquidez o acepta que el precio real será peor.
También piensa en la salida. Un trade solo termina cuando vendes o cuando el evento se resuelve. Si en la salida hay pocos compradores, tu ganancia en papel puede desaparecer. La liquidez protege contra ese tipo de sorpresa.
Qué es un pool de liquidez
Un pool de liquidez es una fuente de liquidez que permite que compradores y vendedores negocien con menos fricción. Puede estar formado por capital bloqueado en un AMM, órdenes limitadas en un libro o cotizaciones de un market maker. Cuanto mayor y mejor distribuida esté esa liquidez, menor tiende a ser el costo de ejecución.
Traducción: pool de liquidez
En español, liquidity pool suele traducirse como “pool de liquidez”. La traducción ayuda, pero puede ocultar detalles.
“Pool” sugiere un depósito único. En DeFi, eso suele ser literal: usuarios depositan dos o más tokens en un contrato. El algoritmo usa ese capital para permitir intercambios.
En mercados de predicción, el término puede ser más amplio. Puede indicar varias fuentes de liquidez.
- capital asignado por una plataforma para crear liquidez inicial;
- órdenes de compra y venta esperando ejecución;
- inventario de un market maker;
- curva de precio de un AMM;
- profundidad disponible en cada nivel de precio.
Por lo tanto, pool de liquidez no siempre significa la misma estructura técnica. El punto común es la función: permitir que el mercado negocie.
Piensa en una feria. Si hay muchos compradores y vendedores, encuentras precio rápido. Si hay poca gente, cualquier compra cambia el precio. La lógica es parecida. El pool de liquidez es lo que le da oxígeno al mercado.
Liquidez disponible, volumen y open interest
Tres métricas se confunden con frecuencia.
Liquidez disponible es cuánto acepta el mercado ahora, a precios cercanos al precio actual. Muestra la profundidad inmediata.
Volumen negociado es el total que ya cambió de manos. Un mercado puede tener alto volumen histórico y poca liquidez ahora.
Open interest es la exposición que sigue abierta. Muestra posiciones pendientes, pero no garantiza que puedas entrar o salir con poco slippage.
Esta distinción es crítica. El volumen pasado cuenta una historia. La liquidez disponible define tu ejecución actual.
Cómo funciona un pool de liquidez en la práctica
Un pool de liquidez reduce el problema clásico de encontrar contraparte. Sin liquidez, puedes querer comprar un contrato “Yes”, pero nadie quiere vender al precio que aceptas. Con liquidez, existe capital u orden lista para absorber tu negociación.
Bid, ask, spread y profundidad
En un mercado simple de evento binario, imagina un contrato “Yes” sobre una decisión del COPOM. El mejor comprador paga 48¢. El mejor vendedor pide 52¢.
- Bid: 48¢, precio al que alguien quiere comprar.
- Ask: 52¢, precio al que alguien quiere vender.
- Spread: 4¢, diferencia entre ambos.
- Depth: cantidad disponible en cada precio.
Si compras de inmediato, pagas el ask. Si vendes de inmediato, recibes el bid. El spread es un costo de fricción.
En mercados líquidos, el spread tiende a ser menor. Además, existe más depth cerca del precio actual. Eso permite órdenes más grandes con menos impacto.
Slippage y price impact
Slippage es la diferencia entre el precio esperado y el precio promedio ejecutado. Price impact es cuánto tu propia orden empuja el precio.
Imagina que solo hay $100 disponibles a 52¢, otros $150 a 55¢ y otros $300 a 58¢. Una compra pequeña puede salir a 52¢. Una compra mayor atraviesa niveles y paga un precio promedio más alto.
El trader no compró “a 52%”. Compró una canasta de precios. Ese promedio define el break-even real.
El papel del market maker o proveedor de liquidez
El market maker ofrece precios para compra y venta. Recibe el spread o fees en algunos modelos, pero asume riesgo.
Si traders informados llegan antes de que ajuste las cotizaciones, el market maker puede quedar del lado equivocado. Ese riesgo se llama selección adversa. En eventos binarios, puede ser severo, porque una noticia cambia la probabilidad de forma brusca.
Por eso, la liquidez nunca es gratis. Existe porque alguien asume inventario, capital y riesgo de información.
Pools de liquidez en DeFi vs mercados de predicción
La SERP en español suele explicar el pool de liquidez como un concepto de DeFi. Esa explicación es útil, pero no alcanza para prediction markets.
AMMs y pools de tokens
En un exchange descentralizado, el pool de liquidez generalmente guarda pares de tokens. Un usuario deposita, por ejemplo, SOL y USDC. El contrato permite intercambios entre ambos activos. A cambio, los proveedores pueden recibir fees, incentivos o ambos.
Esa estructura depende de fórmula, precio relativo y riesgo de variación de los tokens. El foco es intercambiar un activo por otro.
Contratos Yes/No, probabilidades y resolución
En mercados de predicción, el activo es diferente. Un contrato “Yes” paga si el evento ocurre. Un contrato “No” paga si no ocurre.
El precio representa una probabilidad implícita ajustada por costos, spread, comisiones y riesgo. Si “Yes” negocia cerca de 60¢, el mercado sugiere algo cercano a 60% antes de costos. Pero esa lectura solo tiene sentido si hay suficiente liquidez.
Además, existe resolución. El evento termina, una fuente decide el resultado y el contrato paga o queda en cero. Ese riesgo de resolución no aparece en pools comunes de tokens.
Cuando el pool es literal y cuando es una metáfora
A veces, una plataforma usa un AMM con capital en una curva. En ese caso, el pool es literal.
En otros casos, la plataforma usa un libro central de órdenes, también llamado CLOB. La liquidez viene de las órdenes abiertas. En ese caso, “pool” se vuelve una forma práctica de hablar sobre profundidad agregada.
La diferencia importa. Un AMM siempre ofrece precio dentro de la regla definida. Un CLOB depende de órdenes reales en el libro. Un market maker puede retirar cotizaciones cuando cambia el riesgo.
CLOB, LMSR y AMM: tres formas de proveer liquidez
Los mercados de predicción pueden usar distintos diseños de microestructura. Cada uno resuelve el problema de liquidez de una forma.
Order book/CLOB: liquidez por órdenes limitadas
CLOB significa central limit order book. Es el modelo clásico de libro de órdenes. Compradores y vendedores publican precios y cantidades. El sistema cruza órdenes compatibles.
La ventaja es la transparencia. Ves bid, ask y depth por nivel. La desventaja es que los mercados pequeños pueden quedar vacíos.
La documentación pública de Polymarket describe la negociación vía CLOB en su área técnica de trading. Eso muestra cómo un mercado de predicción puede depender de órdenes en el libro, no solo de un pool automático.
LMSR/AMM: liquidez algorítmica y curvas de precio
LMSR es una familia de market scoring rule propuesta por Robin Hanson. El objetivo es crear un formador de mercado automatizado para información. La versión clásica aparece en el paper sobre market scoring rules de Hanson.
En la práctica, un AMM define una curva. Cuanto más compran los traders un resultado, más sube el precio de ese resultado. Así, el sistema garantiza una cotización continua, pero el precio cambia según la orden.
Este diseño es útil para mercados nuevos. Evita el problema del libro vacío. Sin embargo, las órdenes grandes pueden generar price impact relevante.
Market makers: capital, inventario y riesgo
Los market makers humanos o automatizados también pueden proveer liquidez. Ajustan precios según flujo, noticias y exposición.
Este modelo es común en mercados financieros. En prediction markets, el desafío es mayor porque los eventos pueden saltar de 40% a 80% en minutos. Una encuesta electoral, una decisión judicial o un dato económico puede cambiar la distribución de resultados.
Por lo tanto, el market maker necesita controlar inventario. También necesita reducir exposición cuando la información se vuelve asimétrica.
Por qué la liquidez cambia la calidad de las probabilidades
Una probabilidad de mercado parece objetiva. Sin embargo, es un precio. Y todo precio carga fricción.
Un spread alto puede distorsionar la lectura
Si el bid está en 45¢ y el ask en 60¢, ¿cuál es la probabilidad real? La respuesta no es simple.
El punto medio del spread sería 52,5¢. Pero quizá nadie negocie en ese punto. El último trade puede haber sido pequeño, antiguo o hecho antes de una noticia.
En esos casos, la probabilidad mostrada es una señal débil. Todavía informa algo, pero debe leerse con cuidado.
Un mercado líquido actualiza información más rápido
Los mercados líquidos absorben información con más eficiencia. Cuando sale una encuesta, los traders pueden reposicionar capital sin destruir el precio.
En mercados ilíquidos, una sola orden puede parecer un gran cambio de probabilidad. En el fondo, puede ser solo falta de depth.
Esa es la diferencia entre señal y ruido. La liquidez ayuda a separar ambos.
Liquidez cerca de la resolución del evento
La liquidez también cambia con el tiempo. Cerca de la resolución, algunos traders reducen riesgo. Otros entran porque tienen información más actual.
El spread puede abrirse o cerrarse. El depth puede desaparecer. Y el precio puede volverse más sensible.
Antes de operar cerca del vencimiento, mira las reglas de resolución, la fuente oficial y el tiempo restante. Un mercado cerca del final puede parecer “barato”, pero el riesgo de ejecución puede ser alto.
Ejemplo en prediction markets: comprar Yes en un mercado poco líquido
Usemos un ejemplo hipotético. El mercado pregunta: “¿El Banco Central mantendrá la tasa en la próxima reunión?”. El contrato “Yes” paga $1 si eso ocurre.
El libro muestra bid de 48¢ y ask de 52¢.
| Nivel de venta | Cantidad disponible | Precio |
|---|---|---|
| 1 | $100 | 52¢ |
| 2 | $150 | 55¢ |
| 3 | $300 | 58¢ |
| 4 | $500 | 62¢ |
Orden pequeña
Si compras $50, toda la orden ejecuta a 52¢. Tu precio promedio es 52¢. Para empatar antes de comisiones, necesitas que la probabilidad real sea mayor que 52%.
En este caso, el slippage es bajo. El pool de liquidez disponible en el primer nivel absorbió la orden.
Orden grande
Ahora imagina una compra de $400. Consume $100 a 52¢, $150 a 55¢ y $150 a 58¢.
El precio promedio queda cerca de 55,4¢. No entraste a 52¢. Tu propia orden elevó el costo.
Eso cambia el análisis. Tal vez pensabas que había valor a 52%. Pero la ejecución real exige convicción por encima de 55,4%, antes de costos.
Cómo más liquidez cambiaría el resultado
Si hubiera $1.000 disponibles a 52¢, la misma orden de $400 saldría con precio promedio de 52¢. El trade tendría otro perfil de riesgo.
Ese es el valor práctico del pool de liquidez. No solo “permite negociar”. Cambia el precio real de entrada y salida.
Riesgos para quien provee liquidez
Proveer un pool de liquidez puede parecer renta pasiva. Esa visión es incompleta.
Selección adversa
La selección adversa ocurre cuando traders informados negocian contra la liquidez disponible. Compran antes de una noticia positiva o venden antes de una noticia negativa.
El proveedor de liquidez recibe flujo, pero puede recibir el flujo equivocado. En prediction markets, esto importa mucho. La información nueva cambia probabilidades rápido.
Eventos binarios y riesgo de cola
Los eventos binarios tienen payoff discontinuo. Un contrato puede valer cerca de cero o cerca de $1 después de la resolución.
Eso crea riesgo de cola. Un pequeño error de precio puede convertirse en una pérdida grande si el resultado se confirma.
En DeFi, el riesgo típico involucra el precio relativo entre tokens. En prediction markets, el riesgo involucra información, regla de resolución y timing.
Riesgo de reglas, resolución y plataforma
También existe riesgo operativo. La pregunta del mercado debe ser clara. La fuente de resolución debe ser confiable. La plataforma debe ejecutar reglas de forma consistente.
Antes de proveer liquidez, lee los criterios de resolución. Observa si hay ambigüedad. Si la regla depende de una fuente frágil, el riesgo aumenta.
Cómo evaluar la liquidez antes de operar
Usa el pool de liquidez como filtro antes de cualquier trade. El objetivo no es encontrar solo el “precio correcto”. Es saber si ese precio es ejecutable.
Checklist rápido
- Spread: ¿cuánto separa compra y venta?
- Depth: ¿cuánto existe en cada nivel de precio?
- Volumen reciente: ¿hubo negociación en los últimos minutos u horas?
- Tiempo hasta la resolución: ¿el mercado está cerca del final?
- Tamaño máximo de orden: ¿cuánto puedes negociar sin mover el precio?
- Reglas del mercado: ¿la resolución es clara?
- Noticias recientes: ¿hay información nueva que aún no entró en el precio?
Lectura práctica
Un spread de 1¢ a 2¢ suele indicar una ejecución más limpia. Un spread de 10¢ exige cautela. No significa que el mercado sea malo, pero sí que la probabilidad mostrada tiene menos precisión.
El depth también importa. Un mercado puede tener spread pequeño para $20, pero abrirse mucho para $500. En ese caso, los traders más grandes necesitan calcular precio promedio, no solo mirar la parte superior del libro.
Por último, compara la liquidez con tu tesis. Si tu ventaja estimada es de 3 puntos, pero el spread cuesta 5 puntos, puede que el trade no tenga sentido.
FAQ sobre pool de liquidez
Qué significa liquidity pool
Liquidity pool significa pool de liquidez. Es una reserva de capital, órdenes o cotizaciones que permite comprar y vender con menos fricción. En mercados de predicción, reduce el spread, absorbe órdenes y ayuda a que los precios reflejen información nueva.
Un pool de liquidez da dinero
Puede generar fees o incentivos en algunos modelos, pero no hay retorno garantizado. Los proveedores asumen riesgo de precio, inventario, selección adversa, resolución del evento y fallas operativas.
Pool de liquidez es mejor que staking
Son cosas diferentes. Staking normalmente implica bloquear un activo para apoyar una red o protocolo. Un pool de liquidez implica proveer liquidez para negociación. Lo segundo suele tener riesgo directo de ejecución, precio y flujo informado.
Pool de liquidez es igual a market maker
No. El pool de liquidez es la liquidez disponible. El market maker es el agente, algoritmo o mecanismo que provee cotizaciones. Un AMM puede usar una pool. Un CLOB puede reunir órdenes. Un market maker puede operar con inventario propio.
Existe pool de liquidez en Polymarket y Kalshi
Depende del mecanismo específico de cada mercado y del momento. Algunas plataformas usan CLOB, otras usan AMMs, market makers o modelos híbridos. Al analizar una plataforma, consulta la documentación oficial y observa bid, ask, depth y reglas de ejecución.
Conclusión
El pool de liquidez es la capa que vuelve operable a un mercado de predicción. Sin liquidez, el spread aumenta, el slippage pesa y la probabilidad implícita pierde calidad.
Para el trader, la pregunta no es solo “¿cuál es el precio?”. La pregunta correcta es: “¿cuánto puedo negociar a ese precio y cuánto cambia el precio si actúo?”.
En mercados de predicción, esa lectura separa análisis de ruido. Antes de comprar Yes o No, evalúa pool de liquidez, spread, depth, volumen reciente y reglas de resolución. Solo después transforma tu tesis en posición.
Para continuar, usa el glosario de microestructura de Macro Markets y conecta pool de liquidez con CLOB, LMSR, spread, slippage, market maker y probabilidades implícitas.
Fuentes y lecturas útiles
- Robin Hanson, Logarithmic Market Scoring Rules for Modular Combinatorial Information Aggregation.
- Polymarket Docs, Trading on the Polymarket CLOB.
