


Order flow en mercados de predicción
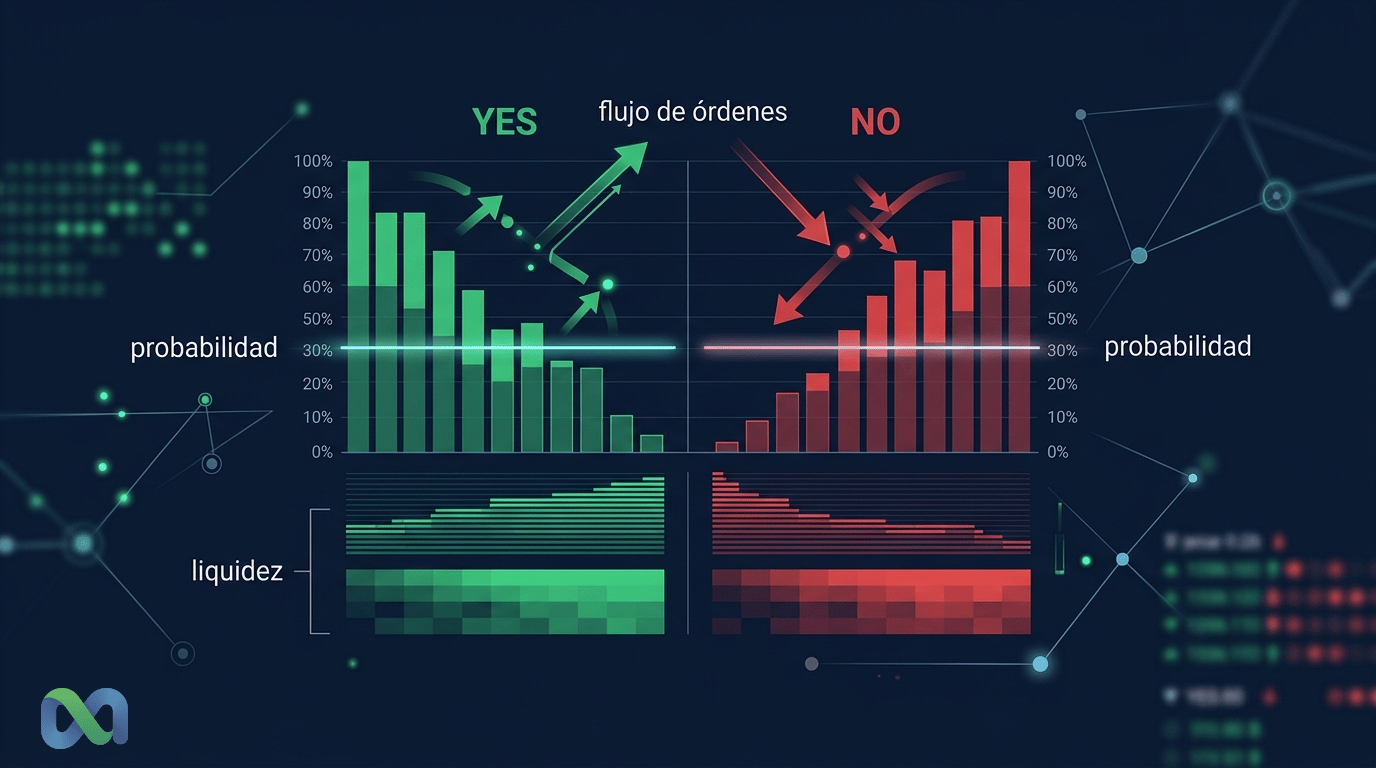
Order flow, o flujo de órdenes, es la secuencia de compras, ventas, órdenes límite y ejecuciones que llega a un mercado a lo largo del tiempo. En mercados de predicción, ese flujo no muestra solo movimiento de precio. Muestra cómo los participantes reaccionan a información nueva y cómo la probabilidad implícita absorbe presión de compra o de venta.
Esta lectura es útil porque el precio final de un contrato no aparece de la nada. Nace de órdenes reales, de liquidez disponible y de participantes que aceptan negociar en determinados niveles. Cuando un mercado sobre una elección, una decisión de banco central o un evento deportivo pasa de 52% a 58%, alguien entró en el book, tomó liquidez o ajustó ofertas.
Aun así, order flow no es una bola de cristal. Ayuda a entender la microestructura del mercado, pero no garantiza que el próximo movimiento sea correcto. En mercados de predicción, el flujo debe leerse junto con profundidad, slippage, spread, tamaño de las órdenes y contexto informativo.
¿Qué es order flow?
Order flow es el flujo cronológico de órdenes de compra y venta que entra en un mercado. Muestra quién está presionando el precio, cuándo aparece esa presión y cuánta liquidez se consume. En español, el término más cercano es flujo de órdenes.
En el trading tradicional, el análisis de order flow observa operaciones, órdenes en el book, agresión compradora, agresión vendedora y cambios en la profundidad de mercado. La página de Investopedia sobre order flow describe el concepto como una forma de analizar órdenes y operaciones para entender oferta y demanda en tiempo real.
En mercados de predicción, la idea es parecida, pero la interpretación cambia. El precio de un contrato suele representar una probabilidad implícita. Si un contrato YES se negocia a 0,62, el mercado está sugiriendo algo cercano a 62% antes de comisiones, spreads y fricciones. Por lo tanto, el flujo de órdenes muestra cómo esa probabilidad se compra, se vende y se disputa.
Order flow, volumen y precio no son lo mismo
El volumen por sí solo puede engañar. Un mercado puede tener mucho volumen, pero con compras y ventas equilibradas. También puede tener poco volumen, pero una orden agresiva que mueve el precio porque había poca liquidez en el camino.
Order flow añade contexto. Pregunta: ¿quién cruzó el spread? ¿La orden consumió liquidez o quedó esperando? ¿El movimiento vino de muchas ejecuciones pequeñas o de una sola orden grande? ¿El book se recompuso después o quedó vacío?
Cómo funciona el flujo de órdenes en la práctica
Para entender order flow, empieza por las órdenes. Una orden límite declara precio y cantidad. Permanece en el book hasta que se ejecuta, se cancela o expira. Una orden de mercado, o una orden agresiva equivalente, acepta los precios disponibles para ejecutar más rápido.
Cuando los compradores aceptan el precio de los vendedores, aparece buy flow agresivo. Cuando los vendedores aceptan el precio de los compradores, aparece sell flow agresivo. Ese detalle importa porque el precio puede subir no solo porque alguien quiera comprar, sino porque los compradores están dispuestos a pagar lo que existe en el lado vendedor del book.
Lo contrario también ocurre. Si los vendedores siguen golpeando los bids, el precio puede caer. En mercados finos, pocos niveles de precio pueden separar la cotización actual de un cambio grande. Así, una orden moderada puede generar un salto que parece más informativo de lo que realmente es.
Órdenes límite, órdenes agresivas y ejecución
Imagina un contrato binario negociado entre 0 y 1. Hay compradores de YES ofertando 0,55 y vendedores de YES pidiendo 0,57. El spread es de 0,02. Si alguien quiere entrar rápido, puede comprar a 0,57 y retirar parte de la liquidez vendedora.
Si esa compra consume todo el nivel de 0,57 y también toma ofertas a 0,58, el precio negociado sube. El gráfico mostrará una subida. Sin embargo, el order flow muestra algo más específico: la subida vino de una orden agresiva que atravesó la liquidez disponible.
Ahora imagina que, después de esa compra, aparecen nuevos vendedores a 0,57 y 0,58. El book se recompuso. En ese caso, el flujo puede indicar interés comprador, pero también oferta suficiente para absorber la presión. Si el book no se recompone, la lectura cambia. El mercado quedó más vulnerable a nuevos movimientos.
Desequilibrio de compra y venta
Uno de los usos más comunes del flujo es observar desequilibrio. Si varias compras agresivas llegan en secuencia y el precio sube poco, quizá exista mucha liquidez vendedora absorbiendo la demanda. Si pocas compras mueven mucho el precio, quizá la liquidez sea frágil.
Ese contraste es crucial. Un flujo fuerte con poco impacto puede indicar absorción. Un flujo pequeño con gran impacto puede indicar un book fino. Ninguno de los dos debe leerse de forma aislada.
En mercados de predicción, el desequilibrio también puede aparecer después de noticias. Una encuesta electoral, una decisión judicial, un dato de inflación o la lesión de un atleta pueden cambiar las expectativas. El order flow ayuda a ver si el mercado reaccionó con participación amplia o con pocos trades concentrados.
Order flow en mercados predictivos
Los mercados predictivos transforman preguntas sobre eventos en contratos negociables. En muchos casos, el contrato paga si ocurre un resultado y vale cero si no ocurre. Por eso, el precio puede leerse como una probabilidad aproximada.
Cuando alguien compra YES, esa persona expresa demanda por el resultado positivo. Cuando alguien compra NO, expresa demanda por el resultado opuesto. En un mercado eficiente y líquido, ese flujo ayuda a incorporar información dispersa. En un mercado fino, puede mostrar solamente la acción de pocos participantes.
Esa diferencia es el corazón del tema. Order flow en mercados de predicción no es solo una técnica de entrada y salida. Es una huella de cómo el mercado procesa información.
Cada trade actualiza una probabilidad implícita
Supón un mercado sobre la probabilidad de que un banco central recorte tipos en la próxima reunión. Antes de un discurso, el contrato YES se negocia a 44%. Después del discurso, compras agresivas llevan el precio a 51%. El gráfico muestra una subida de 7 puntos.
La lectura de order flow pregunta algo más detallado. ¿La subida vino en una ráfaga de órdenes pequeñas? ¿Vino de un único trader? ¿El spread se abrió? ¿La profundidad desapareció? ¿Hubo compras de YES y, al mismo tiempo, cancelación de ofertas de venta?
Estas preguntas separan el movimiento de precio de la calidad del movimiento. Una subida sostenida por flujo persistente y liquidez razonable tiene una lectura distinta a un salto causado por baja profundidad.
YES, NO y contratos binarios
En contratos binarios, YES y NO son lados complementarios. Si YES está a 60, NO tiende a reflejar el otro lado, ajustado por spread y estructura del mercado. Esto crea una lectura diferente de la que se ve en acciones o futuros.
La documentación de Kalshi sobre market orderbooks muestra la lógica de bids en YES y NO. También explica que bids YES pueden relacionarse con asks NO mediante precios complementarios, como 100 menos el precio. Ese detalle ayuda a entender por qué el flujo de un lado afecta la lectura del otro.
Si hay fuerte compra de YES, quizá el mercado esté incorporando información positiva sobre el evento. Pero también puede ser hedge, rebalanceo o error de ejecución. Por eso, el flujo debe analizarse con el tamaño del mercado, el historial reciente y la profundidad disponible.
CLOB, AMM y LMSR: dónde aparece el order flow
El order flow depende de la estructura del mercado. En un CLOB, o central limit order book, los participantes dejan órdenes en precios específicos. En un AMM o modelo LMSR, una curva algorítmica ajusta precios conforme los participantes compran o venden.
En ambos casos, el flujo importa. Sin embargo, aparece de formas distintas. En el CLOB, puedes observar niveles del book, spread y órdenes resting. En el AMM, observas impacto de orden, liquidez de la curva y cambio de precio causado por la negociación.
La documentación de Polymarket describe una arquitectura de CLOB híbrido, con matching offchain y liquidación onchain. Esto ilustra cómo los mercados de predicción pueden combinar experiencia de order book con liquidación en blockchain.
CLOB: cola, book, spread y maker/taker
En el CLOB, cada precio puede tener una cola de órdenes. Quien publica liquidez actúa como maker. Quien cruza el spread y ejecuta contra órdenes existentes actúa como taker. Esta diferencia afecta coste, prioridad y lectura del flujo.
Si los takers compran repetidamente y retiran ofertas, el mercado muestra presión compradora. Si los makers reponen ofertas en el mismo precio, el movimiento puede frenarse. Si los makers retiran liquidez antes de noticias, el spread puede abrirse y el próximo trade puede mover más el precio.
Por eso, el order flow en CLOB no es solo la lista de trades. Incluye cambios en el book. Cancelaciones, reposición de liquidez y concentración en ciertos niveles pueden decir tanto como las ejecuciones.
AMM y LMSR: curva de precio e impacto de orden
En AMMs, el participante negocia contra una función de precio o pool. No existe la misma cola visible de órdenes límite. Aun así, cada compra o venta mueve la curva. El order flow aparece como una secuencia de interacciones con el mecanismo.
En LMSR, muy usado como referencia en mercados de predicción, el precio cambia conforme la cantidad comprada de cada resultado. La liquidez depende del parámetro del mercado. Con liquidez baja, una orden menor puede causar impacto mayor.
Esta estructura reduce algunos problemas de book vacío, pero crea otros. El trader casi siempre puede tener una cotización, pero paga impacto de orden. Por lo tanto, la lectura correcta del flujo exige entender si el mercado usa book, pool, curva o modelo híbrido.
Cómo leer order flow sin caer en trampas
La primera trampa es confundir flujo con verdad. Un flujo comprador puede señalar información nueva. También puede señalar urgencia, hedge, arbitraje, baja liquidez o reacción exagerada.
La segunda trampa es mirar solo el último trade. Un print grande llama la atención, pero no basta. Es mejor observar secuencia, contexto, profundidad y reacción posterior. Si el mercado vuelve al precio anterior poco después, el trade pudo haber sido más ruido que convicción.
La tercera trampa es ignorar los costes. Spread y slippage cambian la lectura. Un mercado puede mostrar probabilidad de 60%, pero ser caro para entrar si el spread es amplio y hay poca profundidad.
Slippage y market depth
Slippage es la diferencia entre el precio esperado y el precio efectivo de ejecución. Aumenta cuando la orden es grande en relación con la liquidez disponible. En mercados de predicción, esto puede cambiar mucho la interpretación de la probabilidad.
Imagina un contrato con último precio de 60%. Si hay poca liquidez a 60 y 61, una compra mayor puede terminar ejecutada hasta 66. El comprador no “probó” que la probabilidad real sea 66%. Solo pagó por atravesar un book poco profundo.
Market depth muestra cuánto está disponible en cada nivel. Sin depth, order flow queda incompleto. Una secuencia de compras en un mercado profundo tiene un significado distinto a una secuencia parecida en un mercado casi vacío.
Spoofing, cancelaciones y señales falsas
Los books también pueden mostrar intenciones que no se convierten en trades. Las órdenes pueden cancelarse. En algunos mercados, los participantes pueden publicar liquidez para influir en la percepción y retirarla antes de la ejecución. Ese riesgo es conocido en discusiones de microestructura.
No hace falta acusar a una plataforma específica para tomar esto en serio. Basta reconocer que una orden visible no es igual a una ejecución. Los trades confirmados tienen más peso, pero todavía necesitan contexto.
También existe ruido natural. Un participante puede necesitar cerrar una posición. Otro puede operar un arbitraje entre mercados. Otro puede reaccionar tarde a una noticia antigua. El flujo muestra acción, pero no revela la motivación con certeza.
Ejemplos prácticos en Polymarket, Kalshi y Macro Markets
Piensa en tres tipos de mercado: un book de evento político, un mercado regulado de contrato binario y una interfaz de probabilidades en tiempo real. En todos ellos, order flow ayuda a responder una pregunta simple: ¿qué hicieron los participantes después de que apareció información nueva?
En Polymarket, la documentación oficial describe el uso de CLOB híbrido, con órdenes firmadas, matching offchain y liquidación onchain. Esto hace natural observar flujo por precio, cantidad y ejecución. La lectura se aproxima a otros books, pero con contratos de eventos.
En Kalshi, la lógica de YES y NO en el order book es central. El análisis debe mirar los dos lados. Un bid fuerte en YES y un bid fuerte en NO pueden revelar dónde los participantes están dispuestos a asumir riesgo. También pueden mostrar spreads y niveles donde hay más liquidez.
En Macro Markets, el ángulo editorial es la interpretación de la actividad en tiempo real. El punto no es transformar cada trade en una señal definitiva. El punto es observar cómo probabilidad, flujo y liquidez interactúan cuando el mercado reacciona a noticias, datos y cambios de narrativa.
Ejemplo 1: noticia política
Un debate termina y un candidato tiene un desempeño por encima de lo esperado. Justo después, contratos ligados a la elección muestran compras de YES. Si el flujo es distribuido, persistente y acompañado por reposición de bids, la lectura sugiere una reevaluación más amplia.
Si la subida vino de una sola orden, con spread abierto y poca profundidad, la lectura debe ser más cautelosa. Tal vez el mercado esté descubriendo un nuevo precio. Tal vez un participante haya aceptado un coste alto para entrar rápido.
Ejemplo 2: dato macroeconómico
Un dato de inflación sale por encima del consenso. Los mercados sobre recortes de tipos pueden reaccionar. Compras de NO o ventas de YES pueden indicar menor expectativa de recorte.
Aun así, la primera reacción puede exagerar. Algunos participantes operan titulares. Otros esperan detalles. El order flow de los minutos siguientes puede ser más informativo que el primer print.
Ejemplo 3: evento deportivo
En un mercado deportivo, una lesión o alineación cambia probabilidades rápidamente. El flujo puede ser intenso, pero la liquidez también puede evaporarse. Quien llega tarde puede pagar slippage alto.
En ese caso, order flow muestra urgencia. Sin embargo, no prueba que el nuevo precio sea justo. Hay que compararlo con profundidad, tiempo restante, fuentes de la noticia y reacción en mercados relacionados.
Checklist para analizar order flow en mercados de predicción
Antes de interpretar un movimiento, usa un checklist simple. Reduce la probabilidad de convertir ruido en tesis.
- ¿El movimiento vino de varios trades o de una orden aislada? Una secuencia suele pesar más que un único print.
- ¿El spread estaba ajustado o abierto? Un spread amplio vuelve el precio menos confiable.
- ¿Había profundidad suficiente? Poca liquidez aumenta el impacto de orden.
- ¿El book se recompuso después? La reposición sugiere absorción. Un book vacío sugiere fragilidad.
- ¿Hubo noticia nueva? Sin contexto, el flujo puede ser solo rebalanceo o ruido.
- ¿YES y NO cuentan la misma historia? En binarios, los dos lados ayudan a confirmar la lectura.
- ¿Cambió el coste de ejecución? Slippage alto puede hacer que la probabilidad visible sea poco accionable.
También conviene saber cuándo ignorar la señal. Ignora o reduce el peso cuando el mercado tiene volumen muy bajo, spread muy amplio, pocas órdenes en el book o movimiento sin confirmación. Haz lo mismo cuando la fuente de la noticia sea incierta.
Preguntas frecuentes sobre order flow
¿Qué es un order flow?
Order flow es el flujo de órdenes que llega al mercado. Incluye compras, ventas, órdenes límite, ejecuciones y cambios en la liquidez. En mercados de predicción, muestra cómo los participantes negocian probabilidades implícitas sobre eventos.
¿Qué significa flujo de órdenes?
Flujo de órdenes es la traducción de order flow. El término describe la secuencia y la dirección de las órdenes. Va más allá del volumen, porque considera timing, agresión, precio y liquidez disponible.
¿Qué es flow en el mercado financiero?
Flow es la actividad de órdenes observada en un activo, contrato o mercado. Puede indicar presión compradora, presión vendedora o cambio de liquidez. Sin embargo, flow no revela por sí solo la intención real de cada participante.
¿Order flow funciona mejor en CLOB o AMM?
Funciona de formas distintas. En el CLOB, el flujo aparece en trades, bids, asks y profundidad. En el AMM, aparece en el impacto de las negociaciones sobre la curva de precio. En ambos casos, la liquidez define la calidad de la lectura.
¿Order flow es una estrategia de trading?
Puede formar parte de una estrategia, pero no debe tratarse como un sistema infalible. Es una herramienta de análisis de microestructura. Para decisiones reales, necesita combinarse con gestión de riesgo, contexto y reglas claras.
Conclusión
Order flow es una de las mejores formas de ver el mercado por dentro. Muestra cómo entran las órdenes, cómo reacciona la liquidez y cómo se ajustan las probabilidades implícitas cuando aparece información nueva.
En mercados de predicción, esta lectura es todavía más interesante. Cada trade puede representar una disputa sobre el futuro de un evento. Pero la señal solo gana valor cuando consideras profundidad, spread, slippage, estructura de ejecución y contexto.
Usa order flow como lente, no como promesa. Ayuda a hacer mejores preguntas: ¿quién movió el mercado, con cuánta liquidez, en qué dirección y después de qué información? Esas respuestas vuelven el análisis más disciplinado y menos dependiente del último precio en la pantalla.
Herramientas prácticas para leer order flow
Guía rápida antes de negociar
Lee el book con calma. Mira el mejor precio. Mira el tamaño disponible. Mira el spread. No mires solo la probabilidad en pantalla. El coste final importa.
Empieza pequeño. Prueba la ejecución. Observa si la orden se llena. Observa si hay slippage. Si el precio medio empeora mucho, reduce el lote.
Usa orden límite cuando el precio sea la prioridad. Usa orden a mercado cuando el tiempo sea la prioridad. En un book poco profundo, evita la prisa. Una orden grande puede atravesar varios niveles.
Anota el resultado. ¿Cuál era el precio antes? ¿Cuál fue el precio medio? ¿La orden fue parcial? ¿El spread estaba abierto? Esa rutina mejora la próxima decisión.
La regla es simple. Microestructura se convierte en coste. Coste cambia retorno. Quien entiende el flujo negocia con más cuidado. Quien ignora el book puede pagar caro sin darse cuenta.
Haz tres preguntas. ¿Hay liquidez real? ¿Hay disputa en el precio? ¿Hay tamaño suficiente? Si una respuesta falla, el mercado pide una orden menor o un límite más estricto.
Lectura simple en cinco pasos
Primero, mira el precio. Después, mira el spread. Después, mira el tamaño. Después, mira el ritmo. Por último, decide si la orden tiene sentido.
No hay prisa. Un buen mercado seguirá ahí unos segundos después. Si el book cambia rápido, reduce el lote. Si el spread se abre, espera o usa límite.
El mejor trade empieza con una pregunta corta. ¿Cuánto puedo pagar? Si la respuesta no está clara, no uses una orden agresiva. Usa precio límite y protege el coste.
El mercado no necesita ser perfecto. Necesita ser legible. Precio, tamaño y ejecución deben contar la misma historia. Cuando no la cuentan, hay ruido.
Esta regla ayuda en temas políticos, macro y cripto. También ayuda en mercados pequeños. Cuanto menor sea la liquidez, mayor debe ser el cuidado con cada clic.
Order flow simple
order flow queda claro con una rutina corta. Mira el precio. Mira el spread. Mira el lote. Mira la cola. Solo después envía la orden.
Si el mercado está poco profundo, usa límite. Si el mercado está tranquilo, espera un mejor precio. Si la noticia es fuerte, reduce tamaño. El objetivo es evitar coste oculto.
Una buena orden es simple. Tiene precio máximo. Tiene tamaño. Tiene motivo. No depende de la suerte. Respeta el book.
El error común es mirar solo la probabilidad. Probabilidad no es ejecución. La ejecución depende de quién está al otro lado. También depende de la liquidez en ese momento.
Con esta guía, order flow deja de ser jerga. Se convierte en una forma práctica de leer riesgo, coste y oportunidad antes del clic.
