


Modelo Maker Taker: cómo funcionan las comisiones y la liquidez en mercados de predicción
Actualizado el 9 de mayo de 2026.
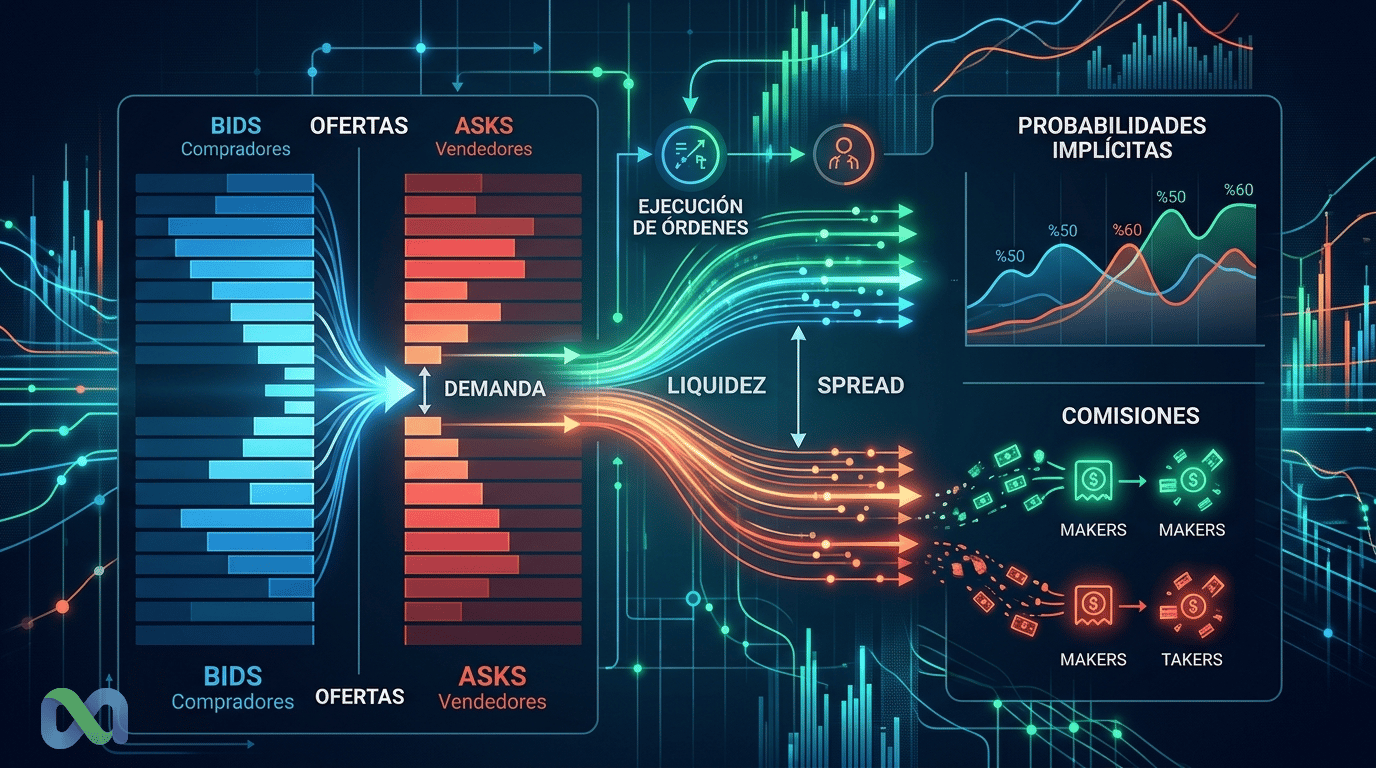
El modelo maker taker es una forma de organizar costos e incentivos en un libro de órdenes. El maker agrega liquidez con una orden que queda disponible para otros traders. El taker retira liquidez al ejecutar contra una orden ya existente. En mercados de predicción, esta diferencia afecta el precio, la probabilidad implícita, el spread y el resultado neto.
En términos simples, el maker ofrece una cotización al mercado. El taker acepta una cotización disponible. Esa elección parece pequeña, pero cambia el costo real de una operación. También cambia la probabilidad de ejecución y el riesgo de comprar o vender en el peor momento.
Esta guía explica el concepto sin jerga innecesaria. Primero, vamos a separar maker, taker, comisión y rebate. Después, aplicaremos la lógica a contratos Sí/No, CLOB, AMM y LMSR. El enfoque es educativo. Costos, reglas e incentivos cambian por plataforma, mercado, volumen y fecha. Siempre verifica la documentación oficial antes de operar.
¿Qué es el modelo maker taker?
El modelo maker taker es un sistema en el que la plataforma trata de manera diferente a quien agrega liquidez y a quien retira liquidez. El maker coloca una orden límite que descansa en el libro. El taker envía una orden ejecutable que cruza el spread y cierra una operación contra una orden ya disponible.
La explicación básica aparece en glosarios de mercado como el glosario de QuestDB. La idea central es simple: un mercado necesita cotizaciones visibles para funcionar bien. Por eso, muchas bolsas crean incentivos para quienes dejan órdenes en el libro.
Maker: quien agrega liquidez
Maker viene de “market maker”, pero no todo maker es una institución profesional. En una operación específica, te conviertes en maker cuando tu orden entra al libro y espera a que alguien ejecute contra ella.
Imagina un contrato de predicción que paga 1,00 si un evento ocurre y 0 si no ocurre. Quieres comprar Sí a 0,60, pero el mejor vendedor pide 0,62. Si envías una orden límite de compra a 0,60 y queda esperando, agregaste liquidez. Otros traders ahora pueden venderte a 0,60.
No recibiste ejecución inmediata. A cambio, podrías conseguir un mejor precio. En algunas plataformas, también podrías pagar una comisión menor o recibir algún incentivo. Sin embargo, nada de eso elimina el riesgo de que la orden nunca se complete.
Taker: quien retira liquidez
Taker es quien acepta la liquidez disponible. Si el mejor vendedor está en 0,62 y compras ahora a 0,62, retiraste esa oferta del libro. La ejecución fue rápida, pero pagaste el precio del otro lado del spread.
Este rol suele tener un costo mayor. El taker consume la liquidez que el libro ya tiene. Por eso, en muchos modelos, el taker paga una fee más alta. Investopedia resume este punto al tratar maker-taker como un esquema de comisiones, rebates e incentivos de liquidez.
Ser taker no es “incorrecto”. Muchas veces es la decisión adecuada. Si la información cambia rápido, esperar puede costar más que la comisión. Si el mercado está por ajustar precio, la ejecución inmediata puede ser más importante que ahorrar algunos puntos básicos.
Por qué la bolsa crea esta diferencia
Un libro de órdenes sin liquidez es malo para todos. El spread se vuelve amplio. Órdenes pequeñas mueven el precio. La señal de probabilidad se debilita. En mercados de predicción, esto es todavía más visible porque el precio suele leerse como probabilidad implícita.
La bolsa quiere incentivar a los traders a publicar bids y asks. Esas órdenes ayudan a otros participantes a negociar. También hacen que el precio sea más informativo. El modelo maker taker intenta resolver este problema con una regla simple: recompensar o reducir costos para quien coloca liquidez, y cobrar más a quien exige ejecución inmediata.
Cómo funcionan maker y taker en el libro de órdenes
El libro de órdenes muestra intenciones de compra y venta. De un lado están los bids, u ofertas de compra. Del otro están los asks, u ofertas de venta. La diferencia entre el mejor bid y el mejor ask es el spread.
En un mercado Sí/No, el libro puede mostrar:
Si compras de inmediato, pagas 0,62. Si intentas comprar como maker, tal vez coloques una orden a 0,60 o 0,61. La elección depende de urgencia, convicción y liquidez.
Orden límite que descansa en el libro
Una orden límite define el peor precio que aceptas. Si quieres comprar Sí hasta 0,60, tu orden no debería ejecutarse por encima de eso. Si no existe un vendedor a 0,60 o menos, la orden puede descansar en el libro.
En ese momento te convertiste en maker. Ofreces liquidez a quien quiere vender. Tu ventaja es controlar el precio. Tu riesgo es quedarte sin ejecución, o recibir ejecución solo cuando el mercado empieza a moverse en tu contra.
Ese segundo riesgo se llama selección adversa. Ocurre cuando tu orden quieta se completa porque alguien sabe, o cree, que el precio justo cambió. Por eso, maker no es sinónimo de operación barata. El costo puede aparecer en el precio, no solo en la comisión.
Orden que cruza el spread
Una orden cruza el spread cuando compra en el ask o vende en el bid. No espera. Ejecuta contra liquidez disponible.
Si el contrato Sí tiene bid de 0,60 y ask de 0,62, una compra inmediata tiende a ejecutarse a 0,62. Una venta inmediata tiende a ejecutarse a 0,60. El spread de 0,02 es una forma de costo. Incluso sin comisión explícita, el trader que exige velocidad paga por ella.
En mercados líquidos, este costo puede ser pequeño. En mercados estrechos, nuevos o polémicos, puede ser grande. La diferencia se vuelve aún más importante cuando operas un tamaño mayor que la cantidad disponible al mejor precio.
Precio efectivo: spread más comisiones
El precio mostrado no basta. El trader necesita calcular el precio efectivo. Una forma simple es:
Precio efectivo de compra = precio de ejecución + comisión taker - rebate maker
Para ventas, la lógica se invierte en el flujo de caja, pero la idea es la misma. El costo total incluye spread, comisiones, rebates, slippage y probabilidad de no ejecución.
Veamos un ejemplo simple. Quieres comprar 100 contratos Sí. El mejor ask es 0,62. La comisión taker hipotética es 1% sobre algún valor base. Si compras ahora, pagas el ask y la comisión. Si intentas comprar a 0,60 como maker, puedes pagar menos o incluso recibir un incentivo. Pero tal vez no compres nada.
La decisión correcta no es “siempre ser maker”. La decisión correcta es comparar costo, urgencia y probabilidad de ejecución.
Modelo maker taker en mercados de predicción
Los mercados de predicción tienen una diferencia importante: el precio también es una señal. Un contrato Sí negociado a 0,60 sugiere una probabilidad implícita cercana al 60%, antes de comisiones y otras fricciones. Por eso, la microestructura importa mucho.
Cuando el spread es amplio, la señal se vuelve menos precisa. Un bid de 0,58 y un ask de 0,66 no dicen que la probabilidad exacta sea 58% o 66%. Dicen que compradores y vendedores todavía están separados. La liquidez necesita mejorar para que el precio sea más útil.
Contratos binarios y probabilidad implícita
En un contrato binario, el payoff suele ser simple. Si el evento ocurre, el contrato ganador paga 1,00. Si no ocurre, paga 0. Así, un precio de 0,64 parece indicar algo como 64% de probabilidad.
Pero el precio negociable depende del lado de la operación. Si compras en el ask a 0,66, tu punto de equilibrio es distinto al de una persona que compró como maker a 0,64. La comisión también puede cambiar ese cálculo.
Por eso, al leer un mercado de predicción, mira tres cosas: último precio, mejores bids y asks, y profundidad del libro. El último precio puede estar viejo. El punto medio del spread puede ser una mejor estimación, pero aun así no garantiza ejecución.
CLOB, AMM y LMSR: dónde aplica maker/taker
El modelo maker taker se aplica de forma más directa a CLOB, sigla de central limit order book. En este modelo, los participantes publican órdenes de compra y venta. Otros participantes ejecutan contra esas órdenes.
En AMM, o automated market maker, la contraparte económica es una curva o pool. El trader opera contra una regla de precio. En LMSR, usado en algunos diseños de prediction markets, el precio también proviene de una función matemática. En estos casos, el lenguaje maker/taker puede perder precisión.
Aun así puede haber proveedores de liquidez, fees e incentivos. Pero la mecánica no es igual a un libro de órdenes. En CLOB, los makers son órdenes que descansan en el libro. En AMM, la liquidez suele estar en una curva. Esta diferencia evita mucha confusión.
Ejemplo práctico con mercado Sí/No
Supongamos un mercado: “¿El banco central recortará tasas en la próxima reunión?” El contrato Sí tiene bid de 0,48 y ask de 0,51.
Si crees que la probabilidad justa es 55%, comprar a 0,51 puede parecer bueno. Como taker, ejecutas rápido. Sin embargo, pagas el ask y posibles fees. Si compras a 0,51 y el costo total equivale a 0,512, tu margen frente a 0,55 todavía existe, pero es menor.
Como maker, puedes colocar una compra a 0,49 o 0,50. Si se completa, tu precio mejora. Pero existe el riesgo de que no se complete antes de una noticia. También existe el riesgo de que se complete porque alguien vendió con mejor información.
Ahora piensa en el lado opuesto. Si crees que la probabilidad justa es 45%, puedes vender Sí. Vender como taker en el bid de 0,48 ejecuta de inmediato. Vender como maker en el ask de 0,51 espera comprador. La mejora de precio viene con riesgo de espera.
Comisiones, rebates e incentivos de liquidez
Las comisiones maker/taker no son solo un cobro. Moldean el comportamiento. Cuando la plataforma cobra menos al maker, incentiva cotizaciones. Cuando cobra más al taker, cobra por retirar liquidez.
Binance Academy explica makers y takers en el contexto de órdenes que agregan o retiran liquidez. Aunque el ejemplo común viene de cripto, la lógica de microestructura ayuda a entender mercados de predicción con libro de órdenes.
Qué es un maker rebate
Maker rebate es un incentivo pagado o acreditado a quien agrega liquidez. En lugar de pagar una comisión, el maker puede recibir una pequeña compensación cuando su orden se ejecuta.
Ese rebate existe porque la orden del maker mejora el libro. Da una opción a otros traders. También puede estrechar el spread. En teoría, esto mejora la experiencia de todos.
En la práctica, el rebate no es ganancia garantizada. Una orden puede recibir rebate y aun así perder dinero si el precio se mueve en su contra. También puede completarse solo en momentos desfavorables. El rebate es parte del costo efectivo, no una estrategia completa.
Cómo la taker fee financia liquidez
En muchos modelos, la taker fee ayuda a pagar el incentivo al maker. El taker paga por conveniencia. El maker recibe incentivo por ofrecer precio y cantidad.
Esta estructura puede mejorar la liquidez. Sin embargo, también crea debates. Investopedia observa que los modelos maker-taker han recibido escrutinio por posibles conflictos, ruteo de órdenes y efectos sobre la calidad de ejecución.
En mercados de predicción, el punto es parecido. Si los incentivos están mal diseñados, el libro puede parecer más líquido de lo que realmente es. Las órdenes pueden desaparecer rápido. Los traders pueden publicar tamaño que no quieren mantener en momentos volátiles.
Cuando la comisión baja puede engañar
Una comisión nominal baja no garantiza mejor ejecución. Un maker puede pagar cero comisión, pero quedarse sin llenado. Un taker puede pagar una comisión mayor, pero capturar un precio que desaparecería en segundos.
También existe slippage. Si compras más contratos de los que existen en el mejor ask, parte de la orden se ejecuta a precios peores. La comisión puede ser pequeña, pero el precio promedio puede quedar mal.
Por eso, compara siempre el costo total. Incluye spread, profundidad, comisión, rebate, slippage y tiempo. En trading, el menor costo explícito no siempre es el menor costo real.
Polymarket, Kalshi y qué verificar antes de operar
Las plataformas cambian reglas. Algunas tienen libros de órdenes. Otras usan modelos híbridos. Algunas cobran fees por mercado. Otras cambian incentivos por categoría, programa o fecha.
Al estudiar plataformas como Polymarket y Kalshi, usa documentos oficiales. No dependas de capturas antiguas, publicaciones sueltas o resúmenes de terceros. Esta sección es un checklist conceptual, no una afirmación fija sobre comisiones actuales.
Polymarket: CLOB, fees e incentivos
Polymarket suele discutirse como ejemplo de mercado de predicción con libro de órdenes e infraestructura híbrida. El punto importante para esta guía es la pregunta que debe hacer el trader: ¿la orden agrega liquidez o retira liquidez?
Si la respuesta es “agrega”, la lógica maker puede aplicar. Si la respuesta es “retira”, la lógica taker puede aplicar. Pero los detalles de fee, rebate y cálculo deben venir de la documentación oficial del mercado específico.
Antes de operar, revisa si el mercado tiene fees habilitadas. Mira cómo la plataforma calcula la comisión. Verifica si existe un programa de incentivo para makers. Revisa también si el costo cambia entre comprar, vender, redimir o cerrar posición.
Kalshi: order book regulado y cautela con fee schedules
Kalshi opera en un contexto regulado en Estados Unidos. También ofrece mercados con libro de órdenes. Aun así, eso no autoriza copiar una estructura genérica de maker/taker y asumir que todas las comisiones siguen ese modelo.
El cuidado es simple: lee el fee schedule actual. Revisa la documentación de órdenes. Confirma cómo la plataforma trata limit orders, marketable orders y costos. Si no encuentras una regla clara, no transformes una suposición en un hecho.
Ese cuidado vale para cualquier plataforma. “Tiene order book” no significa “tiene maker rebate”. “Tiene comisión” no significa “taker fee clásica”. Microestructura y política comercial son cosas relacionadas, pero no iguales.
Checklist de fuentes antes de citar plataformas
Usa este roteiro antes de afirmar algo sobre una exchange o prediction market:
- ¿La página oficial confirma que el mercado usa CLOB, AMM, LMSR o un modelo híbrido?
- ¿La documentación define maker y taker?
- ¿Existe una tabla actual de fees?
- ¿La fee cambia por mercado, categoría, volumen o fecha?
- ¿Hay rebate, incentivo o programa de liquidez?
- ¿El cálculo usa precio, payoff, ganancia, noción de riesgo u otro valor base?
- ¿La regla vale para todos los usuarios o solo para participantes aprobados?
Si alguna respuesta es incierta, escribe con cautela. En contenido financiero, la precisión vale más que una frase fuerte.
¿Cuándo ser maker y cuándo ser taker?
La elección entre maker y taker es un intercambio entre precio y tiempo. Maker busca mejor precio y posible incentivo. Taker busca ejecución inmediata.
Ninguna elección es universal. El mismo trader puede ser maker en un mercado tranquilo y taker en un mercado movido por noticias. La decisión depende del contexto.
Usa maker cuando el precio importa más que la velocidad
Ser maker tiende a tener sentido cuando tienes paciencia. También ayuda cuando el spread es amplio y no quieres pagar el ask o vender en el bid.
Usa maker cuando:
- aceptas esperar.
- el mercado tiene suficiente profundidad.
- tu tesis no depende de segundos.
- el spread es demasiado grande para cruzarlo.
- quieres definir precio máximo de compra o mínimo de venta.
- la probabilidad de no ejecución es aceptable.
Aun así, monitorea la orden. Una orden olvidada puede convertirse en problema. Las noticias cambian el precio justo. Si el mercado cambia, tu orden antigua puede quedar vulnerable.
Usa taker cuando la ejecución inmediata importa más
Ser taker tiende a tener sentido cuando la información es urgente. También puede ser mejor cuando el spread es estrecho y la comisión no cambia mucho el resultado.
Usa taker cuando:
- necesitas entrar o salir ahora.
- el spread es pequeño.
- el tamaño al mejor precio es suficiente.
- la noticia puede mover el mercado rápido.
- el riesgo de no ejecución es mayor que el costo de la comisión.
- estás reduciendo riesgo, no intentando ahorrar centavos.
Taker es especialmente útil para control de riesgo. A veces, salir de una posición mala ahora es mejor que intentar vender un poco más caro y seguir expuesto.
Tabla comparativa maker vs taker
La tabla resume la lógica, pero no reemplaza el análisis. Siempre mira el libro actual. El mismo mercado puede cambiar de perfil en minutos.
Errores comunes al interpretar maker/taker
El tema parece técnico, pero muchos errores vienen de simplificaciones. Evitar estos errores mejora la lectura de mercado y el control de costos.
Confundir comisión nominal con costo total
La comisión visible es solo una parte del costo. El spread puede pesar más. El slippage puede pesar aún más. La probabilidad de no ejecución también tiene valor económico.
Un trader que ahorra comisión como maker, pero pierde el movimiento, puede terminar peor. Otro que paga taker fee, pero ejecuta antes de un gran cambio, puede terminar mejor.
Ignorar el riesgo de no ejecución
Las órdenes maker pueden no completarse. Eso no es un detalle. Es el precio de intentar mejorar la ejecución.
Si tu tesis depende de entrar antes de un evento, una orden quieta puede fallar. Si necesitas salir para reducir riesgo, esperar puede aumentar la pérdida. La pregunta correcta es: ¿cuánto vale la certeza de ejecución ahora?
Asumir que todos los mercados usan el mismo modelo
No todo mercado usa CLOB. No todo CLOB usa rebate. No toda taker fee se calcula del mismo modo. Incluso dentro de la misma plataforma, las reglas pueden variar.
MarketsWiki registra el término taker-maker pricing model como una variación de estructura de precios. Eso recuerda que existen modelos diferentes. No trates maker/taker como una regla única y universal.
También existe diferencia entre rol de ejecución y profesión. Un market maker profesional puede actuar como taker en una orden específica. Un trader común puede ser maker si su orden descansa en el libro.
Mini-FAQ sobre maker y taker
¿Quién es el maker y quién es el taker?
Maker es quien agrega liquidez al libro. Taker es quien retira liquidez al negociar contra una orden existente. MaiCoin también presenta esta distinción en su glosario sobre maker/taker fee.
¿Maker/taker garantiza ganancia?
No. El modelo solo describe ejecución, comisión e incentivo. La ganancia depende de precio justo, timing, riesgo, liquidez y gestión de posición. Un rebate no compensa una tesis equivocada.
¿Maker siempre es mejor que taker?
No. Maker puede tener mejor precio, pero puede no ejecutar. Taker puede costar más, pero entrega velocidad. La mejor elección depende de urgencia, spread, profundidad y riesgo.
¿Por qué tantos day traders pierden dinero?
No hay una sola causa. Costos acumulados, spread, fees, overtrading, apalancamiento, selección adversa y decisiones emocionales pueden pesar. Maker/taker ayuda a entender costos, pero no resuelve disciplina ni análisis.
¿Cómo evitar promesas de ganancia fácil?
Desconfía de frases como “haz X por día” o “gana con rebate”. En mercados reales, costo y riesgo van juntos. Usa maker/taker como herramienta de lectura, no como promesa de ingresos.
Conclusión
El modelo maker taker es una clave para entender la microestructura. Los makers ofrecen liquidez y ayudan a formar el libro. Los takers compran velocidad y certeza de ejecución. En mercados de predicción, esta diferencia cambia la probabilidad negociable, el spread, el P&L y la calidad de la señal.
La regla práctica es simple. Si agregas una orden que espera en el libro, piensa como maker. Si cruzas el spread para ejecutar ahora, piensa como taker. Después, calcula el costo total: precio, spread, comisión, rebate, slippage y riesgo de no ejecución.
En prediction markets, esta lectura es todavía más importante. El precio no es solo un número de trading. También comunica una probabilidad. Cuanto mejor sea la liquidez, más útil tiende a ser esa señal. Cuanto mayor sea el spread y la fricción, más cuidado debe tener el trader.
Usa esta guía como base educativa. Antes de operar, revisa las reglas oficiales de la plataforma, lee el libro de órdenes y define si velocidad o precio importa más en esa decisión.
Guía rápida antes de operar
Lee el book con calma. Mira el mejor precio. Mira el tamaño disponible. Mira el spread. No mires solo la probabilidad en pantalla. El costo final importa.
Empieza pequeño. Prueba la ejecución. Observa si la orden se llena. Observa si hay slippage. Si el precio promedio empeora mucho, reduce el lote.
Usa orden límite cuando el precio sea prioridad. Usa orden a mercado cuando el tiempo sea prioridad. En un book poco profundo, evita la prisa. Una orden grande puede atravesar varios niveles.
Anota el resultado. ¿Cuál era el precio antes? ¿Cuál fue el precio promedio? ¿La orden fue parcial? ¿El spread estaba abierto? Esta rutina mejora la próxima decisión.
La regla es simple. La microestructura se convierte en costo. El costo cambia el retorno. Quien entiende el flujo opera con más cuidado. Quien ignora el book puede pagar caro sin darse cuenta.
Haz tres preguntas. ¿Hay liquidez real? ¿Hay disputa en el precio? ¿Hay tamaño suficiente? Si una respuesta falla, el mercado pide una orden menor o un límite más rígido.
Lectura simple en cinco pasos
Primero, mira el precio. Después, mira el spread. Después, mira el tamaño. Después, mira el ritmo. Por último, decide si la orden tiene sentido.
No hay prisa. Un buen mercado seguirá ahí después de unos segundos. Si el book cambia rápido, reduce el lote. Si el spread se abre, espera o usa límite.
El mejor trade empieza con una pregunta corta. ¿Cuánto puedo pagar? Si la respuesta no está clara, no uses una orden agresiva. Usa precio límite y protege el costo.
El mercado no necesita ser perfecto. Necesita ser legible. Precio, tamaño y ejecución deben contar la misma historia. Cuando no la cuentan, hay ruido.
Esta regla ayuda en temas políticos, macro y cripto. También ayuda en mercados pequeños. Cuanto menor sea la liquidez, mayor debe ser el cuidado con cada clic.
Modelo maker taker simple
El modelo maker taker queda claro con una rutina corta. Mira el precio. Mira el spread. Mira el lote. Mira la fila. Solo después envía la orden.
Si el mercado está poco profundo, usa límite. Si el mercado está tranquilo, espera un mejor precio. Si la noticia es fuerte, reduce tamaño. El objetivo es evitar costo oculto.
Una buena orden es simple. Tiene precio máximo. Tiene tamaño. Tiene motivo. No depende de la suerte. Respeta el book.
El error común es mirar solo la probabilidad. Probabilidad no es ejecución. La ejecución depende de quién está del otro lado. También depende de la liquidez del momento.
Con este roteiro, el modelo maker taker deja de ser jerga. Se vuelve una forma práctica de leer riesgo, costo y oportunidad antes del clic.
