


Modelo Maker Taker: Como Taxas e Liquidez Funcionam em Mercados de Previsão
Atualizado em 9 de maio de 2026.
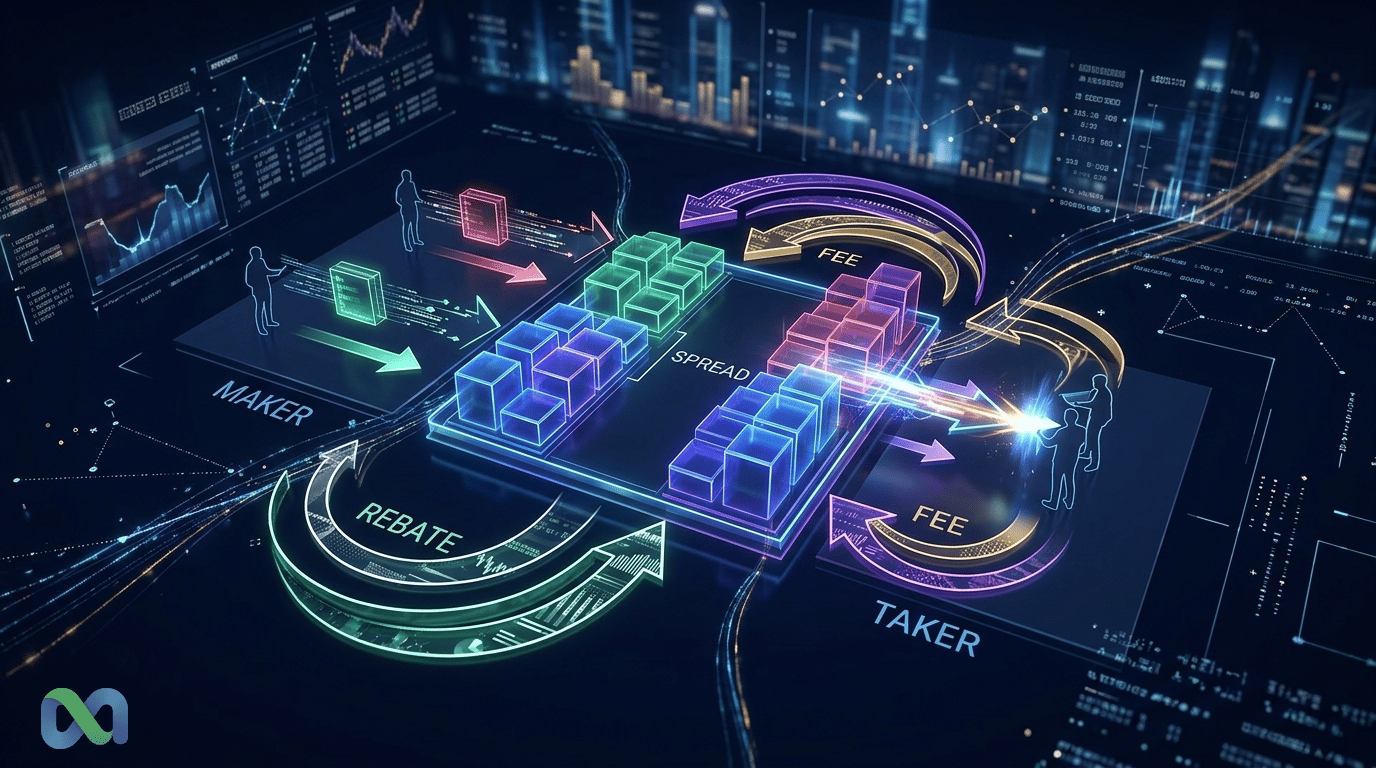
O modelo maker taker é uma forma de organizar custos e incentivos em um livro de ordens. O maker adiciona liquidez com uma ordem que fica disponível para outros traders. O taker remove liquidez ao executar contra uma ordem já existente. Em mercados de previsão, essa diferença afeta preço, probabilidade implícita, spread e resultado líquido.
Em termos simples, o maker oferece uma cotação ao mercado. O taker aceita uma cotação disponível. Essa escolha parece pequena. mas muda o custo real de uma operação. Também muda a chance de execução e o risco de comprar ou vender no pior momento.
Este guia explica o conceito sem jargão desnecessário. Primeiro, vamos separar maker, taker, taxa e rebate. Depois, vamos aplicar a lógica a contratos Sim/Não, CLOB, AMM e LMSR. O foco é educacional. Custos, regras e incentivos mudam por plataforma, mercado, volume e data. Sempre verifique a documentação oficial antes de negociar.
O Que é o Modelo Maker Taker?
O modelo maker taker é um sistema em que a plataforma trata de modo diferente quem adiciona liquidez e quem remove liquidez. O maker coloca uma ordem limite que descansa no livro. O taker envia uma ordem executável que cruza o spread e fecha negócio contra uma ordem já disponível.
A explicação básica aparece em glossários de mercado, como o da QuestDB. A ideia central é simples: um mercado precisa de cotações visíveis para funcionar bem. Por isso, muitas bolsas criam incentivos para quem deixa ordens no livro.
Maker: quem adiciona liquidez
Maker vem de “market maker”. mas nem todo maker é uma instituição profissional. Em uma operação específica, você vira maker quando sua ordem entra no livro e espera alguém executar contra ela.
Imagine um contrato de previsão que paga 1,00 se um evento acontecer e 0 se não acontecer. Você quer comprar Sim a 0,60. mas o melhor vendedor pede 0,62. Se você envia uma ordem limite de compra a 0,60 e ela fica aguardando, você adicionou liquidez. Outros traders agora podem vender para você a 0,60.
Você não recebeu execução imediata. Em troca, pode conseguir preço melhor. Em algumas plataformas, também pode pagar menos taxa ou receber algum incentivo. Porém, nada disso elimina o risco de a ordem nunca preencher.
Taker: quem remove liquidez
Taker é quem aceita a liquidez disponível. Se o melhor vendedor está em 0,62 e você compra agora a 0,62, você removeu essa oferta do livro. A execução foi rápida. mas você pagou o preço do outro lado do spread.
Esse papel costuma ter custo maior. O taker consome a liquidez que o livro já tem. Por isso, em muitos modelos, o taker paga uma fee maior. A Investopedia resume esse ponto ao tratar maker-taker como um arranjo de taxas, rebates e incentivos de liquidez.
Ser taker não é “errado”. Muitas vezes é a escolha certa. Se a informação muda rápido, esperar pode custar mais que a taxa. Se o mercado está prestes a ajustar preço, execução imediata pode ser mais importante que economizar alguns pontos-base.
Por que a bolsa cria essa diferença
Um livro de ordens sem liquidez é ruim para todos. O spread fica largo. Ordens pequenas movem o preço. O sinal de probabilidade fica mais fraco. Em mercados de previsão, isso é ainda mais visível. porque o preço costuma ser lido como probabilidade implícita.
A bolsa quer incentivar traders a publicar bids e asks. Essas ordens ajudam outros participantes a negociar. Elas também tornam o preço mais informativo. O modelo maker taker tenta resolver esse problema com uma regra simples: recompensar ou aliviar custos de quem coloca liquidez. e cobrar mais de quem exige execução imediata.
Como Maker e Taker Funcionam no Livro de Ordens
O livro de ordens mostra intenções de compra e venda. De um lado ficam os bids, ou ofertas de compra. Do outro ficam os asks, ou ofertas de venda. A diferença entre o melhor bid e o melhor ask é o spread.
Em um mercado Sim/Não, o livro pode mostrar:
Se você compra imediatamente, paga 0,62. Se você tenta comprar como maker, talvez coloque uma ordem a 0,60 ou 0,61. A escolha depende de urgência, convicção e liquidez.
Ordem limite que descansa no livro
Uma ordem limite define o pior preço que você aceita. Se você quer comprar Sim até 0,60, sua ordem não deve executar acima disso. Caso não exista vendedor a 0,60 ou menos, a ordem pode descansar no livro.
Nesse momento, você virou maker. Você oferece liquidez para quem quer vender. Sua vantagem é controlar preço. Seu risco é ficar sem execução, ou receber execução só quando o mercado começa a se mover contra você.
Esse segundo risco se chama seleção adversa. Ele ocorre quando sua ordem parada é preenchida porque alguém sabe, ou acredita, que o preço justo mudou. Por isso, maker não é sinônimo de operação barata. O custo pode aparecer no preço, não só na taxa.
Ordem que cruza o spread
Uma ordem cruza o spread quando compra no ask ou vende no bid. Ela não espera. Ela executa contra liquidez disponível.
Se o contrato Sim está com bid de 0,60 e ask de 0,62, uma compra imediata tende a sair a 0,62. Uma venda imediata tende a sair a 0,60. O spread de 0,02 é uma forma de custo. Mesmo sem taxa explícita, o trader que exige velocidade paga por ela.
Em mercados líquidos, esse custo pode ser pequeno. Em mercados estreitos, novos ou polêmicos, pode ser grande. A diferença fica ainda mais importante quando você opera tamanho maior que a quantidade disponível no melhor preço.
Preço efetivo: spread mais taxas
O preço exibido não basta. O trader precisa calcular o preço efetivo. Uma forma simples é:
Preço efetivo de compra = preço de execução + taxa taker - rebate maker
Para vendas, a lógica se inverte no fluxo de caixa. mas a ideia é a mesma. O custo total inclui spread, taxas, rebates, slippage e chance de não execução.
Veja um exemplo simples. Você quer comprar 100 contratos Sim. O melhor ask é 0,62. A taxa taker hipotética é 1% sobre algum valor base. Se você compra agora, paga o ask e a taxa. Se tenta comprar a 0,60 como maker, pode pagar menos ou até receber incentivo. Mas talvez não compre nada.
A decisão correta não é “sempre ser maker”. A decisão correta é comparar custo, urgência e probabilidade de execução.
Modelo Maker Taker em Mercados de Previsão
Mercados de previsão têm uma diferença importante: o preço é também um sinal. Um contrato Sim negociado a 0,60 sugere uma probabilidade implícita próxima de 60%, antes de taxas e outras fricções. Por isso, microestrutura importa muito.
Quando o spread é largo, o sinal fica menos preciso. Um bid de 0,58 e um ask de 0,66 não dizem que a probabilidade exata é 58% ou 66%. Dizem que compradores e vendedores ainda estão separados. A liquidez precisa melhorar para o preço ficar mais útil.
Contratos binários e probabilidade implícita
Em um contrato binário, o payoff costuma ser simples. Se o evento acontece, o contrato vencedor paga 1,00. Se não acontece, paga 0. Assim, um preço de 0,64 parece indicar algo como 64% de chance.
Mas o preço negociável depende do lado da operação. Se você compra no ask a 0,66, sua taxa de equilíbrio é diferente da pessoa que comprou como maker a 0,64. A taxa também pode mudar essa conta.
Por isso, ao ler um mercado de previsão, olhe para três coisas: último preço, melhores bids e asks. e profundidade do livro. O último preço pode estar velho. O meio do spread pode ser uma estimativa melhor. mas ainda não garante execução.
CLOB, AMM e LMSR: onde maker/taker se aplica
O modelo maker taker se aplica de forma mais direta a CLOB, sigla para central limit order book. Nesse modelo, participantes publicam ordens de compra e venda. Outros participantes executam contra essas ordens.
Em AMM, ou automated market maker, a contraparte econômica é uma curva ou pool. O trader negocia contra uma regra de preço. Em LMSR, usado em alguns desenhos de prediction markets, o preço também vem de uma função matemática. Nesses casos, a linguagem maker/taker pode perder precisão.
Ainda pode haver provedores de liquidez, fees e incentivos. Porém, a mecânica não é igual a um livro de ordens. No CLOB, makers são ordens descansando no livro. No AMM, a liquidez costuma estar em uma curva. Essa diferença evita muita confusão.
Exemplo prático com mercado Sim/Não
Suponha um mercado: “O banco central cortará juros na próxima reunião?” O contrato Sim tem bid de 0,48 e ask de 0,51.
Se você acredita que a chance justa é 55%, comprar a 0,51 pode parecer bom. Como taker, você executa rápido. Porém, paga o ask e possíveis fees. Se compra a 0,51 e o custo total equivale a 0,512, sua margem contra 0,55 ainda existe. mas é menor.
Como maker, você pode colocar uma compra a 0,49 ou 0,50. Se preencher, seu preço melhora. Mas há risco de não preencher antes de uma notícia. Também há risco de preencher porque alguém vendeu com informação melhor.
Agora pense no lado oposto. Se você acha que a chance justa é 45%, pode vender Sim. Vender como taker no bid de 0,48 executa já. Vender como maker no ask de 0,51 espera comprador. O ganho de preço vem com risco de espera.
Taxas, Rebates e Incentivos de Liquidez
Taxas maker/taker não são só cobrança. Elas moldam comportamento. Quando a plataforma cobra menos do maker, ela incentiva cotações. Quando cobra mais do taker, ela cobra pela remoção de liquidez.
A Binance Academy explica makers e takers no contexto de ordens que adicionam ou removem liquidez. Embora o exemplo comum venha de cripto, a lógica de microestrutura ajuda a entender mercados de previsão com livro de ordens.
O que é maker rebate
Maker rebate é um incentivo pago ou creditado a quem adiciona liquidez. Em vez de pagar uma taxa, o maker pode receber uma pequena compensação quando sua ordem é executada.
Esse rebate existe porque a ordem do maker melhora o livro. Ela dá uma opção para outros traders. Ela também pode estreitar o spread. Em tese, isso melhora a experiência de todos.
Na prática, o rebate não é lucro garantido. Uma ordem pode receber rebate e ainda perder dinheiro se o preço se mover contra ela. Também pode ser preenchida apenas em momentos ruins. Rebate é parte do custo efetivo, não uma estratégia completa.
Como taker fee financia liquidez
Em muitos modelos, a taker fee ajuda a pagar o incentivo ao maker. O taker paga por conveniência. O maker recebe incentivo por oferecer preço e quantidade.
Essa estrutura pode melhorar liquidez. Porém, também cria debates. A Investopedia observa que modelos maker-taker já receberam escrutínio por possíveis conflitos, roteamento de ordens e efeitos sobre qualidade de execução.
Em mercados de previsão, o ponto é parecido. Se incentivos forem mal desenhados, o livro pode parecer mais líquido do que realmente é. Ordens podem sumir rápido. Traders podem publicar tamanho que não querem manter em momentos voláteis.
Quando a taxa baixa pode enganar
Taxa nominal baixa não garante melhor execução. Um maker pode pagar zero taxa. mas ficar sem preenchimento. Um taker pode pagar taxa maior. mas capturar um preço que desapareceria em segundos.
Também existe slippage. Se você compra mais contratos do que existe no melhor ask, parte da ordem executa em preços piores. A taxa pode ser pequena. mas o preço médio pode ficar ruim.
Por isso, compare sempre custo total. Inclua spread, profundidade, taxa, rebate, slippage e tempo. Em trading, o menor custo explícito nem sempre é o menor custo real.
Polymarket, Kalshi e o Que Verificar Antes de Negociar
Plataformas mudam regras. Algumas têm livros de ordens. Outras usam modelos híbridos. Algumas cobram fees por mercado. Outras mudam incentivos por categoria, programa ou data.
Ao estudar plataformas como Polymarket e Kalshi, use documentos oficiais. Não dependa de prints antigos, posts soltos ou resumos de terceiros. Esta seção é um checklist conceitual, não uma afirmação fixa sobre taxas atuais.
Polymarket: CLOB, fees e incentivos
A Polymarket é frequentemente discutida como exemplo de mercado de previsão com livro de ordens e infraestrutura híbrida. O ponto importante para este guia é a pergunta que o trader deve fazer: a ordem adiciona liquidez ou remove liquidez?
Se a resposta for “adiciona”, a lógica maker pode se aplicar. Se a resposta for “remove”, a lógica taker pode se aplicar. Mas os detalhes de fee, rebate e cálculo precisam vir da documentação oficial do mercado específico.
Antes de operar, confira se o mercado tem fees habilitadas. Veja como a plataforma calcula a taxa. Confira se existe programa de incentivo para makers. Verifique também se o custo muda entre comprar, vender, resgatar ou fechar posição.
Kalshi: order book regulado e cautela com fee schedules
A Kalshi opera em um contexto regulado nos Estados Unidos. Ela também oferece mercados com livro de ordens. Ainda assim, isso não autoriza copiar uma estrutura genérica de maker/taker e assumir que todas as taxas seguem esse modelo.
O cuidado é simples: leia o fee schedule atual. Veja a documentação de ordens. Confira como a plataforma trata limit orders, marketable orders e custos. Se você não encontra uma regra clara, não transforme suposição em fato.
Esse cuidado vale para qualquer plataforma. “Tem order book” não significa “tem maker rebate”. “Tem taxa” não significa “taker fee clássica”. Microestrutura e política comercial são coisas relacionadas. mas não iguais.
Checklist de fontes antes de citar plataformas
Use este roteiro antes de afirmar algo sobre uma exchange ou prediction market:
- A página oficial confirma que o mercado usa CLOB, AMM, LMSR ou modelo híbrido?
- A documentação define maker e taker?
- Existe tabela atual de fees?
- A fee muda por mercado, categoria, volume ou data?
- Há rebate, incentivo ou programa de liquidez?
- O cálculo usa preço, payoff, lucro, noção de risco ou outro valor base?
- A regra vale para todos os usuários ou só para participantes aprovados?
Se qualquer resposta estiver incerta, escreva com cautela. Em conteúdo financeiro, precisão vale mais que uma frase forte.
Quando Ser Maker e Quando Ser Taker?
A escolha entre maker e taker é uma troca entre preço e tempo. Maker busca preço melhor e possível incentivo. Taker busca execução imediata.
Nenhuma escolha é universal. O mesmo trader pode ser maker em um mercado calmo e taker em um mercado movido por notícia. A decisão depende do contexto.
Use maker quando preço importa mais que velocidade
Ser maker tende a fazer sentido quando você tem paciência. Também ajuda quando o spread é largo e você não quer pagar o ask ou vender no bid.
Use maker quando:
- você aceita esperar. - o mercado tem profundidade suficiente. - sua tese não depende de segundos. - o spread é grande demais para cruzar. - você quer definir preço máximo de compra ou mínimo de venda. - a chance de não execução é aceitável.
Mesmo assim, monitore a ordem. Uma ordem esquecida pode virar problema. Notícias mudam o preço justo. Se o mercado muda, sua ordem antiga pode ficar vulnerável.
Use taker quando execução imediata importa mais
Ser taker tende a fazer sentido quando a informação é urgente. Também pode ser melhor quando o spread é estreito e a taxa não muda muito o resultado.
Use taker quando:
- você precisa entrar ou sair agora. - o spread é pequeno. - o tamanho no melhor preço é suficiente. - a notícia pode mover o mercado rápido. - o risco de não execução é maior que o custo da taxa. - você está reduzindo risco, não tentando economizar centavos.
Taker é especialmente útil para controle de risco. Às vezes, sair de uma posição ruim agora é melhor que tentar vender um pouco mais caro e continuar exposto.
Tabela comparativa maker vs taker
A tabela resume a lógica. mas não substitui análise. Sempre olhe para o livro atual. O mesmo mercado pode mudar de perfil em minutos.
Erros Comuns ao Interpretar Maker/Taker
O tema parece técnico. mas muitos erros vêm de simplificações. Evitar esses erros melhora leitura de mercado e controle de custo.
Confundir taxa nominal com custo total
A taxa visível é só uma parte do custo. O spread pode pesar mais. O slippage pode pesar mais ainda. A chance de não execução também tem valor econômico.
Um trader que economiza taxa como maker. mas perde o movimento, pode ficar pior. Outro que paga taker fee. mas executa antes de uma grande mudança, pode ficar melhor.
Ignorar risco de não execução
Ordens maker podem não preencher. Isso não é detalhe. É o preço de tentar melhorar execução.
Se sua tese depende de entrar antes de um evento, uma ordem parada pode falhar. Se você precisa sair para reduzir risco, esperar pode aumentar perda. A pergunta correta é: quanto vale a certeza de execução agora?
Assumir que todo mercado usa o mesmo modelo
Nem todo mercado usa CLOB. Nem todo CLOB usa rebate. Nem toda taker fee é calculada do mesmo modo. Até dentro da mesma plataforma, regras podem variar.
A MarketsWiki registra o termo taker-maker pricing model como uma variação de estrutura de preços. Isso lembra que existem modelos diferentes. Não trate maker/taker como regra única e universal.
Também existe diferença entre papel de execução e profissão. Um market maker profissional pode atuar como taker em uma ordem específica. Um trader comum pode ser maker se sua ordem descansa no livro.
Mini-FAQ Sobre Maker e Taker
Quem é o maker e quem é o taker?
Maker é quem adiciona liquidez ao livro. Taker é quem remove liquidez ao negociar contra uma ordem existente. A MaiCoin também apresenta essa distinção em seu glossário sobre maker/taker fee.
Maker/taker garante lucro?
Não. O modelo só descreve execução, taxa e incentivo. Lucro depende de preço justo, timing, risco, liquidez e gestão de posição. Rebate não compensa uma tese errada.
Maker é sempre melhor que taker?
Não. Maker pode ter preço melhor. mas pode não executar. Taker pode custar mais. mas entrega velocidade. A melhor escolha depende de urgência, spread, profundidade e risco.
Por que tantos day traders perdem dinheiro?
Não há uma única causa. Custos acumulados, spread, fees, overtrading, alavancagem, seleção adversa e decisões emocionais podem pesar. Maker/taker ajuda a entender custos. mas não resolve disciplina ou análise.
Como evitar promessa de ganho fácil?
Desconfie de frases como “faça X por dia” ou “ganhe com rebate”. Em mercados reais, custo e risco caminham juntos. Use maker/taker como ferramenta de leitura, não como promessa de renda.
Conclusão
O modelo maker taker é uma chave para entender microestrutura. Makers oferecem liquidez e ajudam a formar o livro. Takers compram velocidade e certeza de execução. Em mercados de previsão, essa diferença muda a probabilidade negociável, o spread, o P&L e a qualidade do sinal.
A regra prática é simples. Se você adiciona uma ordem que espera no livro, pense como maker. Se você cruza o spread para executar agora, pense como taker. Depois, calcule o custo total: preço, spread, taxa, rebate, slippage e risco de não execução.
Em prediction markets, essa leitura é ainda mais importante. O preço não é apenas um número de trading. Ele também comunica uma probabilidade. Quanto melhor a liquidez, mais útil tende a ser esse sinal. Quanto maior o spread e a fricção, mais cuidado o trader precisa ter.
Use este guia como base educacional. Antes de negociar, confira regras oficiais da plataforma, leia o livro de ordens e defina se velocidade ou preço importa mais naquela decisão.
Guia rápido antes de negociar
Leia o book com calma. Veja o melhor preço. Veja o tamanho disponível. Veja o spread. Não olhe só a chance na tela. O custo final importa.
Comece pequeno. Teste a execução. Veja se a ordem fica cheia. Veja se há slippage. Se o preço médio piorar muito, reduza o lote.
Use ordem limite quando preço for prioridade. Use ordem a mercado quando tempo for prioridade. Em book raso, evite pressa. Uma ordem grande pode atravessar vários níveis.
Anote o resultado. Qual era o preço antes? Qual foi o preço médio? A ordem foi parcial? O spread estava aberto? Essa rotina melhora a próxima decisão.
A regra é simples. Microestrutura vira custo. Custo muda retorno. Quem entende o fluxo negocia com mais cuidado. Quem ignora o book pode pagar caro sem perceber.
Faça três perguntas. Há liquidez real? Há disputa no preço? Há tamanho suficiente? Se uma resposta falhar, o mercado pede ordem menor ou limite mais rígido.
Leitura simples em cinco passos
Primeiro, olhe o preço. Depois, olhe o spread. Depois, olhe o tamanho. Depois, olhe o ritmo. Por fim, decida se a ordem faz sentido.
Não há pressa. Um mercado bom ainda estará ali depois de alguns segundos. Se o book mudar rápido, reduza o lote. Se o spread abrir, espere ou use limite.
O melhor trade começa com uma pergunta curta. Quanto posso pagar? Se a resposta não estiver clara, não use ordem agressiva. Use preço limite e proteja o custo.
O mercado não precisa ser perfeito. Ele precisa ser legível. Preço, tamanho e execução devem contar a mesma história. Quando não contam, há ruído.
Essa regra ajuda em temas políticos, macro e cripto. Ajuda também em mercados pequenos. Quanto menor a liquidez, maior o cuidado com cada clique.
Modelo maker taker simples
modelo maker taker fica claro com uma rotina curta. Veja o preço. Veja o spread. Veja o lote. Veja a fila. Só depois envie a ordem.
Se o mercado estiver raso, use limite. Se o mercado estiver calmo, espere preço melhor. Se a notícia estiver forte, reduza tamanho. O objetivo é evitar custo escondido.
Uma ordem boa é simples. Ela tem preço máximo. Ela tem tamanho. Ela tem motivo. Ela não depende de sorte. Ela respeita o book.
O erro comum é olhar só a probabilidade. Probabilidade não é execução. A execução depende de quem está no outro lado. Depende também da liquidez no momento.
Com esse roteiro, modelo maker taker deixa de ser jargão. Vira uma forma prática de ler risco, custo e oportunidade antes do clique.
