


Alphabet AI CapEx: os gastos do Google valem a pena?
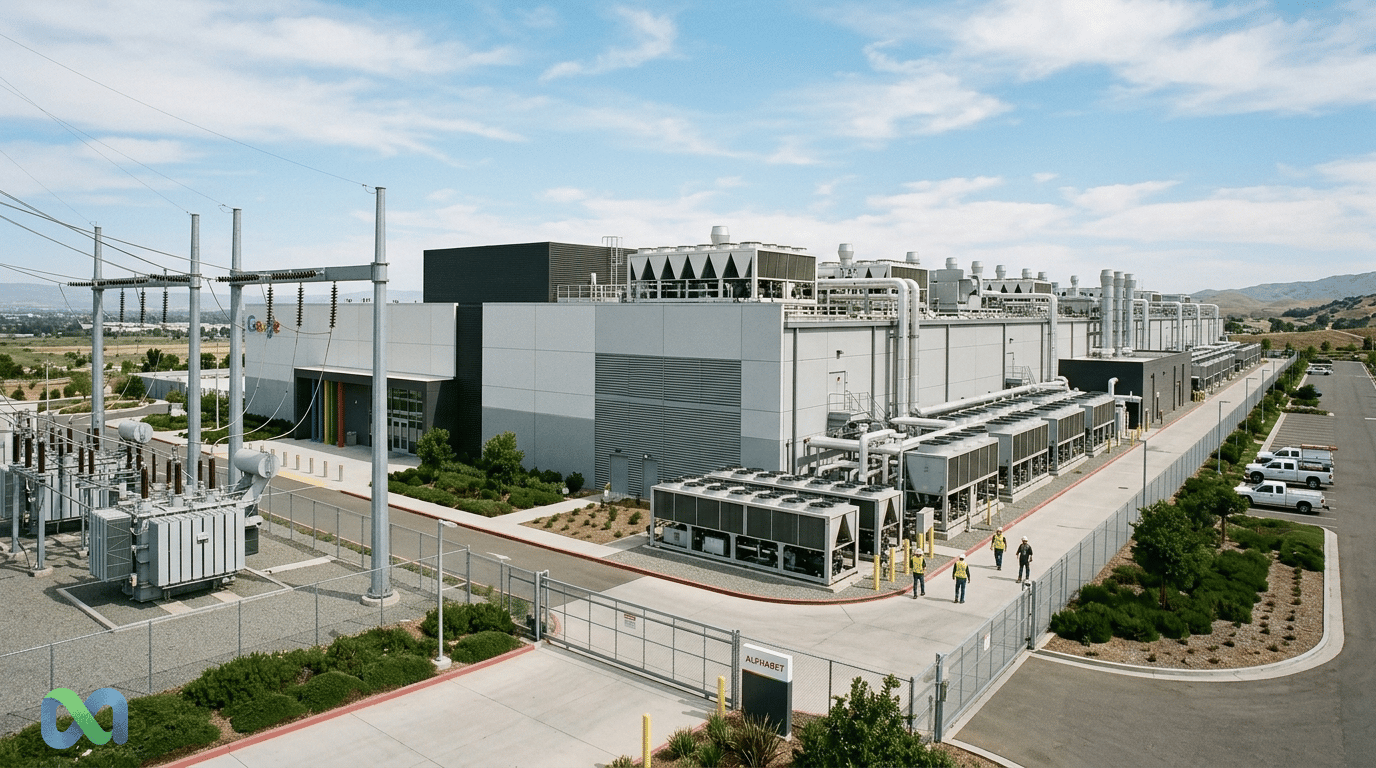
Alphabet AI CapEx deixou de ser uma nota de rodape em resultados e virou a pergunta central sobre a controladora do Google. A receita ainda cresce. O Google Cloud ainda escala. A busca segue como uma maquina de caixa. Mesmo assim, investidores fazem uma pergunta mais dura: quanto capital a Alphabet precisa gastar antes que a IA produza caixa suficiente para justificar a conta?
Essa pergunta importa porque o gasto ja nao e pequeno. O brief de pesquisa cita receita de US$ 119,8 bilhoes no segundo trimestre, crescimento de 82% no Google Cloud, CapEx trimestral de US$ 44,9 bilhoes, plano anual perto de US$ 205 bilhoes, backlog de cloud de US$ 514 bilhoes e o primeiro fluxo de caixa livre trimestral negativo da companhia. Esses numeros criam uma tensao real.
A Alphabet pode estar certa em gastar de forma agressiva e, ainda assim, enfrentar uma reprecificacao de mercado. Infraestrutura de IA tem logica de corrida por territorio. Capacidade pode criar receita futura, proteger distribuicao e tornar o Google Cloud mais crivel. Mas intensidade de capital muda a forma como investidores avaliam ate as empresas de tecnologia mais fortes.
A pergunta util nao e se IA e importante. A pergunta e se o gasto da Alphabet com IA passa em um teste de retorno. Traders precisam acompanhar conversao de backlog, margens de cloud, depreciacao e fluxo de caixa livre. Tambem precisam separar dados reportados de otimismo de gestao.
Isto e analise de mercado, nao recomendacao de investimento. O objetivo e montar um placar para Alphabet AI CapEx e para o ciclo mais amplo de gastos das Big Techs.
O choque de CapEx por tras dos resultados da Alphabet
O debate sobre os resultados da Alphabet mudou porque investidores viram duas historias ao mesmo tempo. A primeira era de forca operacional. A segunda era de intensidade de capital. Receita forte normalmente sustenta uma leitura otimista, mas CapEx pesado pode absorver caixa antes que acionistas vejam o beneficio.
O brief aponta receita de US$ 119,8 bilhoes no segundo trimestre. Tambem cita crescimento de 82% no Google Cloud. Isoladamente, esses numeros sugerem tracao. Eles mostram que a Alphabet nao esta gastando em um vazio de demanda.
O choque veio do lado do investimento. CapEx de US$ 44,9 bilhoes no segundo trimestre e um plano anual perto de US$ 205 bilhoes colocam a Alphabet em outro regime de capital. A empresa esta construindo para IA em um ritmo que pareceria extremo poucos anos atras.
Por isso a cobertura do Yahoo Finance e relatorios de mercado relacionados focaram nos gastos, nao apenas no crescimento. Um relatorio do Yahoo Finance sobre IA tambem enquadrou o tema como uma pergunta de retorno. Investidores toleram CapEx elevado quando ele cria um caminho claro para caixa futuro. Eles ficam menos pacientes quando esse caminho ainda e dificil de medir.
CapEx do segundo trimestre contra expectativas de Wall Street
Wall Street normalmente modela gastos de capital como parte de um plano operacional mais amplo. Analistas estimam necessidades de data centers, compras de servidores e depreciacao. Depois comparam esses custos com crescimento de receita e margens.
A expansao de IA da Alphabet torna esse processo menos estavel. A demanda por computacao sobe rapido. A empresa precisa de chips, servidores, data centers, equipamentos de rede, energia, resfriamento e capacidade de cloud de longo prazo. Esses investimentos chegam antes da receita total aparecer.
Esse descasamento de tempo e o ponto central. O CapEx e pago agora. A receita de ferramentas de IA, contratos de cloud e adocao empresarial pode chegar ao longo de anos. Se a defasagem for curta, o gasto parece estrategico. Se for longa, o mercado pode tratar o investimento como um peso na avaliacao.
Por que fluxo de caixa livre negativo importa
Fluxo de caixa livre e o dinheiro que sobra depois que o caixa operacional cobre os gastos de capital. Ele importa porque mostra quanta flexibilidade permanece depois que o negocio financia crescimento.
O brief afirma que a Alphabet reportou seu primeiro fluxo de caixa livre trimestral negativo. Isso nao significa que o negocio quebrou. Significa que o programa de investimento ficou grande o bastante para mudar o perfil de caixa de uma das empresas de tecnologia mais lucrativas do mundo.
Fluxo de caixa livre negativo pode ser aceitavel durante um grande ciclo de construcao. Ele vira problema se persistir sem aceleracao visivel de receita. O mercado vai perguntar se a Alphabet esta construindo infraestrutura escassa ou comprando ativos que podem ficar subutilizados.
O que a Alphabet esta comprando com Alphabet AI CapEx
Alphabet AI CapEx nao e uma unica linha economica. E um conjunto de ativos de longa duracao que sustentam produtos de IA, clientes de cloud e desenvolvimento interno de modelos.
Os ativos mais evidentes sao data centers. Workloads de IA exigem computacao densa, alta disponibilidade de energia, sistemas de resfriamento e redes rapidas. Esses locais sao caros, lentos de construir e dificeis de redimensionar rapidamente.
A segunda camada sao chips e servidores. O Google usa TPUs proprias, compra aceleradores externos e implanta capacidade de servidores para treinamento e inferencia. Treinamento cria modelos. Inferencia entrega esses modelos a usuarios e clientes empresariais.
A terceira camada e capacidade de cloud. O Google Cloud precisa de infraestrutura suficiente para suportar workloads de clientes, servicos de IA e contratos de longo prazo. Se clientes assumem compromissos de IA, a Alphabet precisa estar pronta para entregar.
Demanda e backlog do Google Cloud
O brief cita backlog de cloud de US$ 514 bilhoes. Backlog nao e o mesmo que receita atual. Ele representa negocios futuros contratados que ainda precisam se converter em receita reconhecida ao longo do tempo.
Esse backlog e central para a tese otimista. Se a Alphabet conseguir converte-lo em receita de cloud com margens altas, o CapEx de hoje pode parecer racional. A companhia estaria financiando capacidade antes que a demanda contratada vire venda reportada.
Mas backlog tambem exige disciplina. Investidores precisam saber a velocidade de conversao, a rentabilidade e a dependencia de novos gastos de capital. Um backlog grande vale mais quando vira receita sem novas surpresas constantes de infraestrutura.
Infraestrutura como opcao sobre demanda futura de IA
A Alphabet tambem esta comprando opcionalidade. Em IA, capacidade pode ser estrategica porque clientes escolhem provedores capazes de entregar computacao de forma confiavel. Uma empresa sem infraestrutura suficiente pode perder demanda empresarial mesmo com modelos fortes.
Isso torna algum excesso de construcao racional. Plataformas de cloud nao podem esperar cada cliente assinar contrato para adicionar servidores. Elas precisam de capacidade antes da demanda.
Ainda assim, opcionalidade tem preco. Uma opcao so tem valor se puder ser exercida. Se a demanda por IA crescer mais devagar que o esperado, a Alphabet pode carregar ativos caros que pressionam fluxo de caixa livre e aumentam depreciacao.
A tese otimista: gastar agora para travar escala em IA
A tese otimista comeca com uma afirmacao simples: a Alphabet esta gastando porque a demanda e real. Busca, YouTube, Cloud e IA empresarial precisam de mais computacao. A empresa tem balanco para investir antes que rivais menores igualem sua escala.
Nessa leitura, Alphabet AI CapEx e defensivo e ofensivo. Defende a franquia central de busca ao manter o Google competitivo em respostas e assistentes de IA. Tambem fortalece o Google Cloud enquanto empresas movem mais workloads para plataformas habilitadas por IA.
A mesma logica vale para Big Tech como um todo. Meta, Microsoft, Amazon e Alphabet tratam infraestrutura de IA como ativo estrategico. O risco de gastar pouco demais pode ser maior que o risco de gastar demais, pelo menos enquanto sinais de demanda seguem fortes.
Crescimento de receita de cloud como validacao
O brief cita crescimento de 82% no Google Cloud. Esse tipo de crescimento da a gestao um argumento mais forte para investir. Ele sugere que a demanda de clientes nao e apenas teorica.
Se a receita de cloud continuar compondo, o mercado pode aceitar CapEx elevado por mais tempo. Investidores tendem a premiar gastos quando eles produzem crescimento visivel em um negocio com economia de escala melhorando.
O ponto-chave e se o crescimento vem com expansao de margem. Receita sozinha nao basta. Se o Google Cloud cresce rapido, mas exige investimento ainda mais rapido, o perfil de retorno segue incerto.
Por que capacidade hyperscale pode ser estrategica
Infraestrutura hyperscale tem caracteristicas de winner-take-more. Grandes clientes querem confiabilidade, seguranca, alcance global e computacao suficiente para rodar workloads exigentes. Esses requisitos favorecem empresas capazes de gastar antes da demanda estar totalmente visivel.
A Alphabet tambem tem vantagens tecnicas. Sua pesquisa em IA, ecossistema de TPUs, dados de busca e plataforma de cloud criam varias formas de usar a mesma infraestrutura. Uma expansao de data centers pode atender produtos de consumo, servicos empresariais, ferramentas de anuncios e plataformas para desenvolvedores.
Esse uso compartilhado importa. CapEx e mais atraente quando os ativos atendem varios produtos. Ele e menos atraente quando depende de uma unica fonte estreita de receita.
A tese pessimista: CapEx pode esconder problema de retorno
A tese pessimista nao e que IA nao tem valor. E que infraestrutura de IA pode ficar cara demais em relacao ao caixa que produz.
CapEx alto pode embelezar a narrativa de crescimento enquanto enfraquece a historia de caixa. A gestao pode apontar demanda, backlog e urgencia estrategica. Investidores ainda precisam ver essas afirmacoes virarem fluxo de caixa livre.
Esse risco cresce quando todos os hyperscalers gastam ao mesmo tempo. Se Alphabet, Meta, Microsoft e Amazon constroem agressivamente, o setor pode criar mais capacidade do que a demanda de curto prazo absorve. Precos podem cair. Utilizacao pode decepcionar. Depreciacao pode subir.
Pressao sobre fluxo de caixa livre e ROIC
Retorno sobre capital investido importa porque infraestrutura de IA nao e gratuita, nem para a Alphabet. Data centers e chips precisam gerar retorno acima do custo de capital da empresa.
Quando CapEx cresce mais rapido que receita, fluxo de caixa livre cai. Quando a depreciacao alcanca o investimento passado, margens reportadas tambem podem sofrer pressao. O mercado pode entao reduzir o multiplo de avaliacao, mesmo com receita ainda crescendo.
Esse e o perigo de uma corrida de gastos. Investidores podem parar de avaliar a Alphabet como uma plataforma de software leve em ativos e comecar a avaliar partes dela como um negocio de infraestrutura intensivo em capital.
Compromissos fora do balanco
O brief tambem aponta obrigacoes estimadas fora do balanco de cerca de US$ 250 bilhoes. Esses compromissos podem incluir arrendamentos, obrigacoes de compra e acordos de infraestrutura de longo prazo.
Eles importam porque reduzem flexibilidade. Uma empresa pode nao mostrar todo custo futuro como CapEx atual, mas o compromisso economico ainda pode ser real. Traders devem acompanhar tanto os gastos de capital reportados quanto obrigacoes futuras.
Isso e especialmente importante em IA. Planejamento de capacidade costuma exigir prazos longos. Energia, terrenos, chips e contratos de data center podem prender empresas a gastos antes que a demanda esteja plenamente comprovada.
Placar de Alphabet AI CapEx
A melhor forma de acompanhar os gastos da Alphabet e usar sinais mensuraveis. Um unico trimestre raramente prova a tese. Um placar ajuda a separar ruido de tendencia.
Acompanhe o crescimento da receita do Google Cloud. Ele mostra demanda por IA e capacidade de cloud. Uma leitura positiva e crescimento alto com margens melhores. Uma leitura negativa e crescimento mais lento apesar de CapEx maior.
Acompanhe a conversao do backlog de cloud. Ela testa se demanda contratada vira receita. Uma leitura positiva e conversao constante dentro do cronograma. Uma leitura negativa e backlog crescendo sem fluxo suficiente de receita.
Acompanhe o fluxo de caixa livre. Ele mostra caixa restante depois do investimento. Uma leitura positiva e normalizacao apos o ciclo de construcao. Uma leitura negativa e fluxo de caixa livre fraco ou negativo de forma repetida.
Acompanhe a razao CapEx sobre receita. Ela mede intensidade de capital. Uma leitura positiva e razao estavel conforme a receita escala. Uma leitura negativa e razao que continua subindo.
Acompanhe despesa de depreciacao. Ela mostra o custo atrasado do CapEx passado. Uma leitura positiva e resiliencia de margens. Uma leitura negativa e pressao de depreciacao que reduz a qualidade do lucro.
Acompanhe revisoes de guidance. Elas revelam confianca da gestao. Uma leitura positiva e guidance de CapEx estavel com receita mais forte. Uma leitura negativa e novo aumento de gastos sem alta correspondente de receita.
Esse quadro e mais util que uma opiniao fixa. O gasto da Alphabet pode ser otimista em um caminho de dados e pessimista em outro.
Como acompanhar se o gasto da Alphabet com IA esta funcionando
Investidores devem evitar tratar Alphabet AI CapEx como um veredito de um trimestre. A construcao levara tempo. Ainda assim, mercados vao reprecificar a historia muito antes do ciclo completo acabar.
As evidencias mais importantes aparecerao em resultados, demonstracoes de fluxo de caixa, guidance da gestao e metricas de cloud. Cada uma responde a uma pergunta diferente.
Conversao do backlog de cloud
Conversao de backlog diz a investidores se a demanda contratada esta virando receita atual. Um backlog alto com conversao lenta vale menos que um backlog menor que converte rapido e com rentabilidade.
A Alphabet precisa mostrar que clientes nao estao apenas assinando compromissos de cloud. Eles precisam usar a capacidade. Esse uso deve aparecer em crescimento de receita e alavancagem operacional melhorando.
Razoes CapEx/receita e CapEx/caixa operacional
CapEx/receita mede quanto investimento e necessario para sustentar cada dolar de vendas. CapEx/caixa operacional mostra quanto do motor operacional esta sendo consumido por infraestrutura.
As duas razoes importam neste ciclo. Se a receita cresce, mas o CapEx cresce mais rapido, o retorno de caixa segue incerto. Se as razoes estabilizam, investidores podem recuperar confianca de que a expansao esta se autofinanciando.
Revisoes de guidance da gestao
Revisoes de guidance muitas vezes sao o catalisador de mercado mais claro. Se a Alphabet elevar guidance de CapEx outra vez, traders vao perguntar se a demanda esta mais forte que o esperado ou se custos estao correndo acima do plano.
O inverso tambem vale. Se a gestao sinalizar que o gasto pode atingir um plato enquanto cloud segue forte, a acao pode reprecificar para cima. Um plato de gastos reduziria o medo de que infraestrutura de IA seja um sumidouro de capital sem limite.
Reacao da acao em torno de resultados e guidance
A reacao da acao e um sinal real porque mostra como expectativas estao mudando. Uma empresa pode superar estimativas de receita e ainda cair se investidores nao gostarem do caminho de CapEx.
Isso torna esse debate adequado para mercados de previsao. A questao nao e apenas o que a Alphabet reporta. E quanto desse resultado ja estava precificado.
O que mercados de previsao observariam agora
Mercados de previsao transformam narrativas em eventos observaveis. Isso e util para Alphabet AI CapEx porque o debate tem muitas partes moveis.
Em vez de perguntar se o gasto com IA e bom ou ruim, mercados podem acompanhar resultados especificos. A Alphabet vai elevar guidance de CapEx novamente? O crescimento do Google Cloud ficara acima de um limite definido? O fluxo de caixa livre voltara a ser positivo no proximo trimestre? A gestao vai anunciar um plato de gastos?
Essas perguntas sao mais limpas que opinioes amplas. Tambem ajudam traders a atualizar probabilidades quando novas informacoes aparecem.
Mercados sobre cortes de CapEx ou altas de guidance em Big Tech
Um mercado natural acompanharia se algum grande hyperscaler corta ou eleva guidance de CapEx em IA. Uma alta de guidance sugeriria demanda forte ou custos subindo. Um corte sugeriria disciplina, restricao ou demanda mais fraca.
A interpretacao dependeria do contexto. Um corte combinado com receita de cloud forte poderia ser positivo. Um corte combinado com demanda fraca poderia ser negativo. Mercados de previsao ajudam a deixar essa distincao explicita.
Mercados sobre limites de crescimento em cloud
Outro mercado util focaria o crescimento do Google Cloud. Traders poderiam precificar se o crescimento fica acima de um limite definido no proximo periodo de resultados.
Esse e um sinal melhor que comentario generico sobre IA. Crescimento de cloud conecta diretamente o lado da receita da equacao de CapEx. Se o crescimento permanecer forte, a tese dos gastos melhora.
Mercados sobre marcos de monetizacao de IA
Monetizacao de IA e mais dificil de observar, mas ainda pode ser acompanhada por marcos. Exemplos incluem divulgacao de receita de IA empresarial, adocao de produtos pagos ou comentario da gestao sobre contribuicao da IA.
O ponto-chave e usar regras observaveis. Mercados funcionam melhor quando o resultado pode ser resolvido por documentos publicos, calls de resultados ou comunicados da companhia.
A comparacao com Big Tech
A Alphabet nao esta sozinha. Meta, Microsoft, Amazon e outros hyperscalers tambem investem pesado em infraestrutura de IA. Esse ciclo mais amplo afeta como investidores julgam os gastos do Google.
Se todo o setor gasta agressivamente e a demanda continua subindo, a Alphabet pode parecer prudente. Ela estaria construindo capacidade para um mercado que expande mais rapido que ciclos antigos de cloud.
Se todo o setor gasta agressivamente e os retornos decepcionam, investidores podem migrar para longe das empresas com maior peso sobre fluxo de caixa. Nesse cenario, o problema nao e o balanco da Alphabet. E o retorno do setor sobre infraestrutura de IA.
Essa comparacao explica por que o debate de 2026 nao sera resolvido pelos resultados de uma unica empresa. O mercado olhara para toda Big Tech em busca de sinais de plato de CapEx, pressao de precos e utilizacao de capacidade.
FAQ: CapEx da Alphabet e gastos com IA
O que e CapEx da Alphabet?
CapEx da Alphabet e o dinheiro que a controladora do Google gasta em ativos de longo prazo, como data centers, servidores, chips, infraestrutura de escritorio e capacidade de rede. No ciclo atual, o principal debate de investidores envolve infraestrutura de IA e se esse gasto pode se converter em receita duravel de cloud e IA.
Quanto a Alphabet vai gastar em CapEx em 2026?
O brief cita um plano anual de CapEx em torno de US$ 205 bilhoes. Esse numero deve ser tratado como guidance ou cobertura de mercado reportada, nao como valor permanente. A Alphabet pode revisar planos de gasto conforme mudam demanda por IA, disponibilidade de data centers, oferta de chips e prioridades de gestao.
Como o Google vai gastar seu CapEx?
O CapEx do Google vai principalmente para data centers, servidores, chips, equipamentos de rede e outras infraestruturas. Para IA, isso significa capacidade para treinamento de modelos, inferencia de modelos, clientes do Google Cloud e recursos de IA em Busca, Workspace, YouTube e ferramentas para desenvolvedores.
Gastar com CapEx e bom ou ruim?
CapEx e bom quando gera retorno acima do custo de capital. E ruim quando cria ativos subutilizados, fluxo de caixa livre fraco e margens menores. Para a Alphabet, a resposta depende de a infraestrutura de IA produzir crescimento duravel de receita e recuperacao futura de caixa.
Resumo direto para investidores
A Alphabet esta fazendo uma aposta grande. Ela gasta hoje para vender mais servicos de IA e cloud depois. Isso pode funcionar. O Google tem caixa, talento, clientes e alcance global.
Ainda assim, aposta grande nao e o mesmo que vitoria certa. O mercado precisa de prova. Mais data centers devem levar a mais vendas. Mais chips devem levar a produtos melhores. Mais contratos de cloud devem levar a caixa real.
O teste e simples. Gastar agora. Ganhar mais depois. Se esse elo for claro, o mercado pode manter paciencia. Se esse elo quebrar, o mercado vai reagir.
Os proximos trimestres importam. Se receita crescer e fluxo de caixa livre melhorar, a historia fica mais forte. Se gastos subirem de novo enquanto caixa segue fraco, investidores podem exigir um preco menor.
E por isso que Alphabet AI CapEx virou uma pergunta viva de mercado. Os fatos podem mudar a cada trimestre. Traders devem atualizar a leitura quando guidance, crescimento de cloud e fluxo de caixa mudarem.
Conclusao
A corrida de gastos da Alphabet nao e automaticamente negativa. Uma empresa com balanco, ambicao em cloud, base de pesquisa em IA e distribuicao do Google pode investir racionalmente antes da demanda.
Mas o gasto eleva o padrao de prova. Investidores nao devem aceitar a narrativa de IA so pelo discurso. A Alphabet precisa mostrar que backlog de cloud converte, receita de IA escala, margens absorvem depreciacao e fluxo de caixa livre normaliza.
Esse e o teste de mercado mais limpo. Se esses sinais melhorarem, Alphabet AI CapEx pode parecer uma expansao estrategica. Se nao melhorarem, o mesmo gasto pode parecer uma corrida cara por retornos incertos.
Para leitores da Macro Markets, a oportunidade e acompanhar os eventos que mudam expectativas. Guidance de resultados, crescimento de cloud, fluxo de caixa livre e revisoes de CapEx das Big Techs dirao ao mercado se a aposta do Google em infraestrutura de IA esta virando ativo ou peso.
