


Viés de ancoragem: por que o preço de entrada não prova valor justo
Viés de ancoragem é o peso excessivo de uma referência inicial sobre um julgamento posterior. Como explica o guia de ancoragem da The Decision Lab, o primeiro número vira o ponto de partida e continua guiando a avaliação, mesmo quando há razões para revê-lo. Lembrar um preço não é o problema. Usá-lo como prova do que algo deveria valer é.
O preço de entrada responde a uma pergunta: quanto você pagou? Ele não responde, sozinho, a outra: quanto isso vale hoje? Separar essas perguntas permite usar o histórico sem torná-lo o dono da análise.
Exemplos de viés de ancoragem no cotidiano
Imagine duas situações hipotéticas.
Uma oferta em uma loja. Você vê a etiqueta antiga e, depois, um preço menor. A compra parece boa porque custa menos que antes. Mas a etiqueta anterior não mostra se há opções equivalentes mais baratas nem se a compra cabe no orçamento. A pergunta útil é “esta oferta faz sentido nas condições de hoje?”, não apenas “quanto caiu?”.
Um prazo de entrega. Uma equipe faz a primeira estimativa e depois descobre novas tarefas. Insistir no prazo sem rever o trabalho pode ilustrar peso excessivo da referência inicial. Por outro lado, o prazo antigo ainda pode servir se os recursos e as premissas que o sustentavam continuam válidos.
Os cenários ajudam a reconhecer o raciocínio, mas não provam que uma pessoa esteja enviesada. Uma referência histórica pode trazer informação útil. É preciso explicar por que ela ainda serve à pergunta atual.
Ancoragem e ajuste: o que a pesquisa mostra
No estudo de Epley e Gilovich, publicado em 2006, os autores distinguem o efeito de ancoragem do processo de ajuste. O efeito é a estimativa ficar excessivamente próxima da referência. O ajuste é um dos processos que podem produzir esse efeito, não uma explicação única para todos os casos.
Uma âncora pode vir da própria memória. A pessoa parte de algo que sabe e tenta chegar a uma resposta que não sabe. Nos estudos com esse tipo de âncora, os resultados sustentam a hipótese de que o ajuste pode parar ao alcançar um valor plausível, sem buscar uma estimativa mais precisa.
Já no tipo de tarefa em que o pesquisador fornece a âncora, o artigo discute outro processo: informações compatíveis com aquele número ficam mais acessíveis à mente. Assim, nem todo efeito examinado decorre de simplesmente ajustar pouco.
Há um limite importante. Os estudos usaram estudantes universitários e tarefas de estimativa. Não mediram operações de traders brasileiros. Eles ajudam a explicar o conceito, mas não informam quanto alguém perderia por ancoragem nem provam a eficácia de uma lista de perguntas em mercados.
Ancoragem não é o mesmo que confirmação ou custo afundado
As frases abaixo são inventadas para separar razões que podem parecer iguais. Não são um teste para diagnosticar alguém.
| Situação | Frase hipotética | O que a frase usa como razão |
|---|---|---|
| Ancoragem | “Deve valer 0,70 porque paguei 0,70.” | O número inicial domina a avaliação atual. |
| Confirmação | “Só vou ler análises que defendam minha tese.” | A seleção de evidências favorece a crença. |
| Custo afundado | “Já gastei, então preciso continuar.” | O gasto passado vira motivo para seguir. |
| Referência legítima | “A entrada de 0,70 serve para calcular meu custo, não para provar o valor de hoje.” | O histórico responde à pergunta sobre custo. |
Esses raciocínios podem coexistir, mas um não comprova o outro. No primeiro, a questão é o poder dado ao número inicial. No segundo, é o filtro aplicado à evidência. No terceiro, é usar o gasto já feito como motivo para continuar.
Por que o preço de entrada não prova valor justo
Em um mercado de previsão, pagar mais por um contrato não muda as regras do evento. Seu custo é parte da história da posição, não uma razão suficiente para o contrato valer mais hoje. O preço pago pode até coincidir com uma avaliação atual fundamentada. Essa coincidência, porém, não demonstra que a avaliação esteja correta.
Aqui, valor justo significa uma avaliação atual fundamentada. É um uso didático do termo, não uma mensuração contábil formal nem um preço garantido. Essa avaliação exige explicar as informações, as premissas e as condições relevantes agora.
O histórico não precisa ser jogado fora. Um preço passado pode informar a análise se as condições forem comparáveis. O passo necessário é mostrar o que continua relevante e o que mudou. Da mesma forma, um preço corrente não vira verdade só por ser o mais recente.
Mesmo dado atual, dois custos históricos
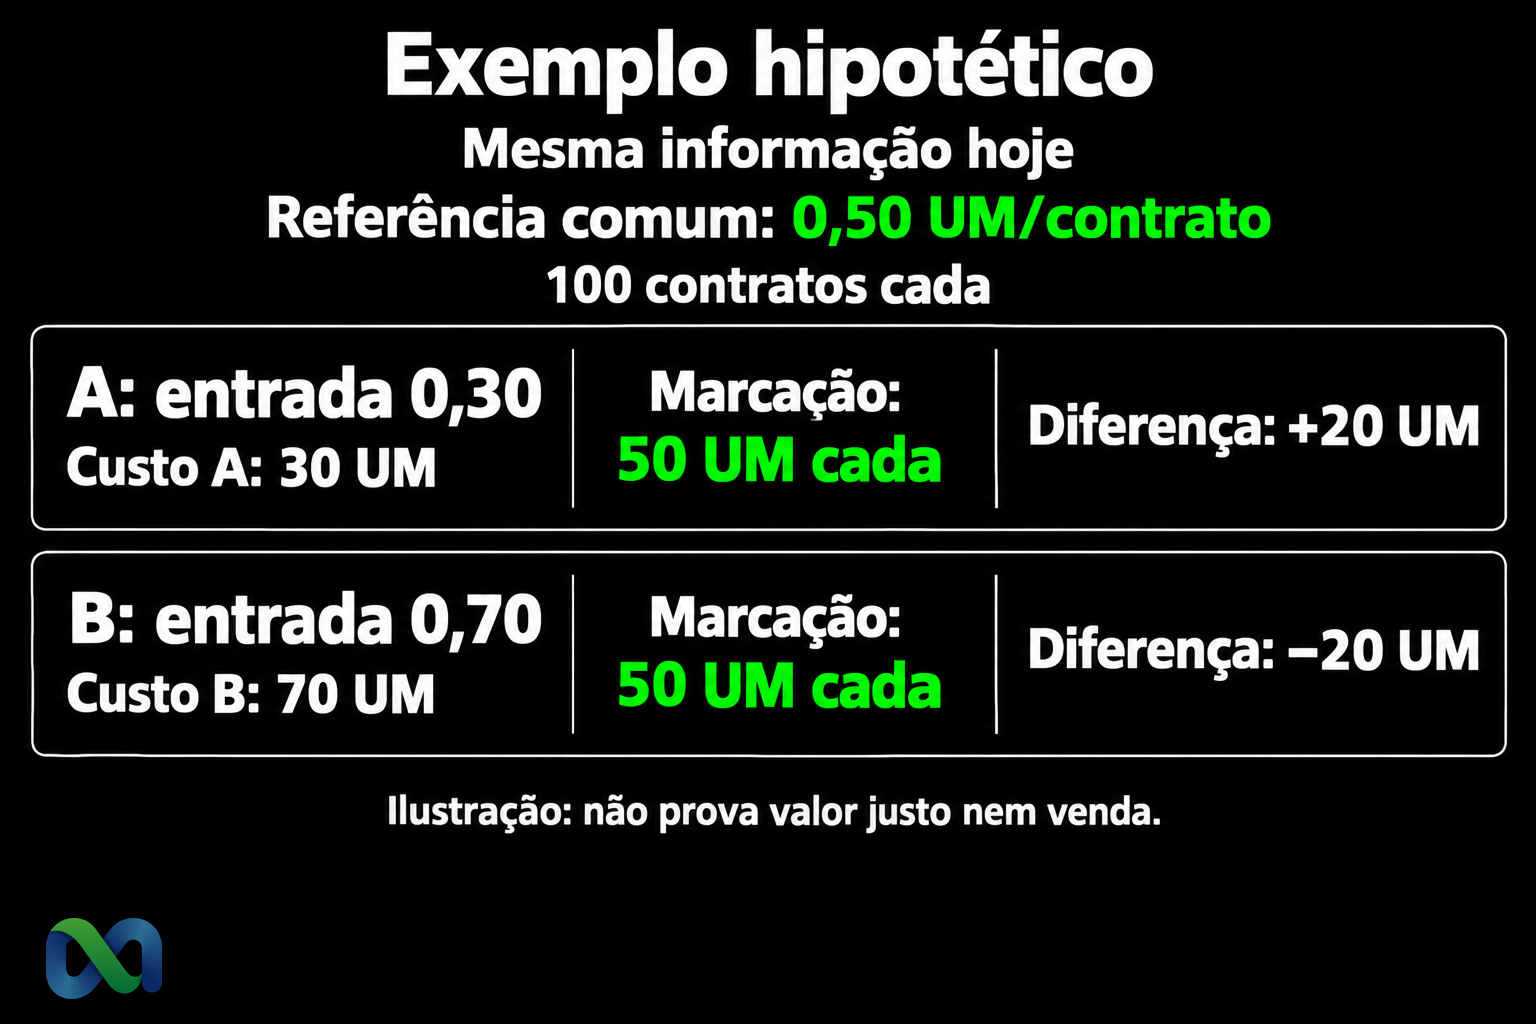
Considere um exemplo hipotético com duas pessoas, A e B. Cada uma detém 100 contratos iguais do mesmo evento. As regras, o horizonte e a informação disponível hoje são os mesmos. A única diferença no quadro é o preço pago no passado.
A entrou a 0,30 e B a 0,70 unidade monetária por contrato. Usaremos a sigla UM para essa moeda hipotética. Fixamos uma referência comum de 0,50 UM por contrato apenas para fazer a comparação. Esse número foi estipulado: não foi descoberto como valor justo nem representa uma cotação real.
“Marcação ilustrativa” é o resultado de multiplicar a quantidade pela referência escolhida. “Diferença contábil” é essa marcação menos o custo histórico.
| Medida do exemplo | A | B |
|---|---|---|
| Quantidade (contratos) | 100 | 100 |
| Entrada (UM/contrato) | 0,30 | 0,70 |
| Custo histórico (UM) | 30,00 | 70,00 |
| Referência comum (UM/contrato) | 0,50 | 0,50 |
| Marcação ilustrativa (UM) | 50,00 | 50,00 |
| Diferença contábil (UM) | +20,00 | −20,00 |
As contas são:
- Custo de A: 100 × 0,30 = 30,00 UM.
- Custo de B: 100 × 0,70 = 70,00 UM.
- Marcação comum: 100 × 0,50 = 50,00 UM para cada pessoa.
- Diferença de A: 50,00 − 30,00 = +20,00 UM.
- Diferença de B: 50,00 − 70,00 = −20,00 UM.
A e B chegam à mesma marcação, mas a diferenças contábeis opostas. Isso acontece porque pagaram valores distintos, não porque os contratos de uma pessoa sejam diferentes dos da outra.
Se B diz “vale pelo menos 0,70 porque paguei isso”, usa seu custo para justificar valor atual. A pode cometer a confusão simétrica: “está caro porque entrei a 0,30”. Nenhuma das frases avalia a referência de 0,50 com base em informação atual.
A conta não modela taxas, impostos, desconto pelo tempo, resolução ou execução. Não há venda nem retorno realizado. Também não calcula probabilidade, valor esperado ou rentabilidade. As diferenças de +20 e −20 UM não medem viés e não indicam que um preço deva voltar ao nível de entrada.
Na vida real, ter a mesma informação não obriga duas pessoas a concordarem. Modelos, critérios, restrições e tolerância a risco podem diferir. O exemplo fixa a referência comum só para isolar o papel do custo histórico.
Como revisar uma referência
Antes de defender um número, deixe claro o que ele está fazendo na análise:
- Defina a pergunta. Você quer calcular o custo passado ou estimar um valor atual? Não use a resposta de uma como prova da outra.
- Justifique a referência. Por que a primeira etiqueta, o prazo ou o preço antigo ainda importa? Quais condições são comparáveis?
- Registre o que mudou. Aponte a informação nova e explique por que ela altera, ou não, sua estimativa. Não basta dizer que o número inicial continua parecendo razoável.
- Confronte a estimativa. Que outra referência e que evidência independente poderiam contrariá-la? Explicite o motivo para dar mais peso a uma fonte, sem fazer uma média automática entre números.
Essas perguntas organizam o raciocínio e permitem conferir suas razões. Não garantem eliminar o viés nem acertar uma decisão. Cadastro e observação de mercado também não oferecem essa garantia.
Para aprofundar a decisão de posição, veja quando encerrar uma posição em mercados de previsão. Essa é uma etapa diferente de entender por que o preço pago pode dominar a avaliação.
O preço de entrada registra sua história. A avaliação de hoje precisa de razões que façam sentido hoje.
