


Como calcular tamanho de posição em mercados de previsão
Calcular quantos contratos comprar é uma conta de orçamento e custo. Não é uma expressão de confiança. A quantidade certa depende de três limites: o quanto você reserva para aquela posição, o capital ainda não comprometido e o teto global da sua gestão. Este artigo explica como encontrar esse número para compras de SIM com payout unitário.
Premissas deste artigo
- Compras LONG de SIM, integralmente pagas, sem alavancagem.
- Payout hipotético: R$ 1 por contrato se SIM, R$ 0 se NÃO.
- R$ é unidade monetária ilustrativa. Não é tarifa nem moeda da Macro Markets.
- Taxa de 2% sobre o bruto é hipótese editorial. Não é tarifa de nenhuma plataforma.
- Quantidades inteiras de contratos neste exercício. As quantidades permitidas, o lote mínimo e o arredondamento monetário reais dependem da plataforma.
- Contas em Decimal exato. Apresentação com ROUND_HALF_UP em duas casas; os valores com três casas são resultados teóricos, não instruções de cobrança.
Quantidade não é confiança
Alta convicção não determina o tamanho de uma posição. Um orçamento de R$ 50 comporta 163 contratos a R$ 0,30 ou 70 contratos a R$ 0,70. Qual preço reflete melhor a sua estimativa não muda o orçamento. O preço em um mercado de probabilidade implícita não é a chance verdadeira do evento. Transformar preço em certeza não altera o capital disponível.
Dimensionar a posição resolve apenas quanto cabe: define a perda econômica possível sob as premissas declaradas, não o resultado esperado.
O primeiro passo: calcular o orçamento efetivo
Antes de calcular contratos, identifique qual dos três limites é vinculante. É o menor dos três:
- Limite por posição (B_posição): o máximo que sua gestão de risco reserva para uma única entrada.
- Capital livre: o saldo que ainda não está comprometido com posições abertas ou obrigações.
- Orçamento global restante (B_global_restante): o quanto o seu teto agregado ainda permite alocar.
O orçamento efetivo é:
B_efetivo = max(0, min(B_posição, capital_livre, B_global_restante))
Se qualquer um dos três for negativo, o resultado é zero. Nenhuma posição nova cabe. Um limite maior do que os outros dois não é vinculante. Reconheça isso explicitamente em vez de ignorar os outros limites.
Exemplo numérico: Capital R$ 1.000, limite por posição R$ 50, limite global R$ 100, sem posições abertas. B_efetivo = min(50, 1.000, 100) = R$ 50. O limite por posição é vinculante.
Custo agregado e quantidade inteira
Com o orçamento efetivo definido, procure q_max. É o maior inteiro não negativo cujo custo total não excede o orçamento:
q_max = max{q inteiro ≥ 0, executável: C(q) ≤ B_efetivo}
C(q) é o custo de executar q contratos, incluindo taxas. C(0) = 0 sempre. A busca usa somente quantidades inteiras com custo e profundidade conhecidos.
Caso linear: preço fixo (p > 0) e taxa proporcional ao bruto (taxa ≥ 0). O custo cresce de forma uniforme.
C(q) = q × p × (1 + taxa)
q_max = floor(B_efetivo / (p × (1 + taxa)))
A verificação C(q) ≤ B_efetivo < C(q + 1) confirma o máximo por orçamento. Ela vale somente quando o custo é não decrescente e q + 1 for executável. Se o livro tiver profundidade até q, esse é o limite disponível. Não prova que o próximo contrato custaria mais.
Com preços variáveis entre fills, C(q) é a soma real dos fills. Não use preço de tela × q. O spread bid-ask e o slippage podem elevar o custo acima do preço exibido.
Exemplo hipotético: dois preços, o mesmo orçamento
Premissas fixas: capital R$ 1.000 · limite por posição R$ 50 · limite global R$ 100 · capital livre R$ 1.000 → B_efetivo = R$ 50. Preço constante, taxa hipotética de 2%, payout R$ 1/0.
Caso A, preço R$ 0,30
q × 0,30 × 1,02 ≤ 50
q ≤ 163,39...
q_max = 163

C(163) = 163 × 0,30 × 1,02 = 49,878 ≤ 50 ✓
C(164) = 164 × 0,30 × 1,02 = 50,184 > 50 ✓
Caso B, preço R$ 0,70
q × 0,70 × 1,02 ≤ 50
q ≤ 70,028...
q_max = 70

C(70) = 70 × 0,70 × 1,02 = 49,980 ≤ 50 ✓
C(71) = 71 × 0,70 × 1,02 = 50,694 > 50 ✓
Resultados condicionais
| Caso A (R$ 0,30) | Caso B (R$ 0,70) | |
|---|---|---|
| Contratos | 163 | 70 |
| Custo exato | 49,878 | 49,980 |
| Custo apresentado | R$ 49,88 | R$ 49,98 |
| Se SIM vence | +R$ 113,12 | +R$ 20,02 |
| Se NÃO vence | −R$ 49,88 | −R$ 49,98 |
Resultados exatos: SIM caso A = 163 − 49,878 = +113,122; NÃO caso A = −49,878. SIM caso B = 70 − 49,980 = +20,020; NÃO caso B = −49,980.
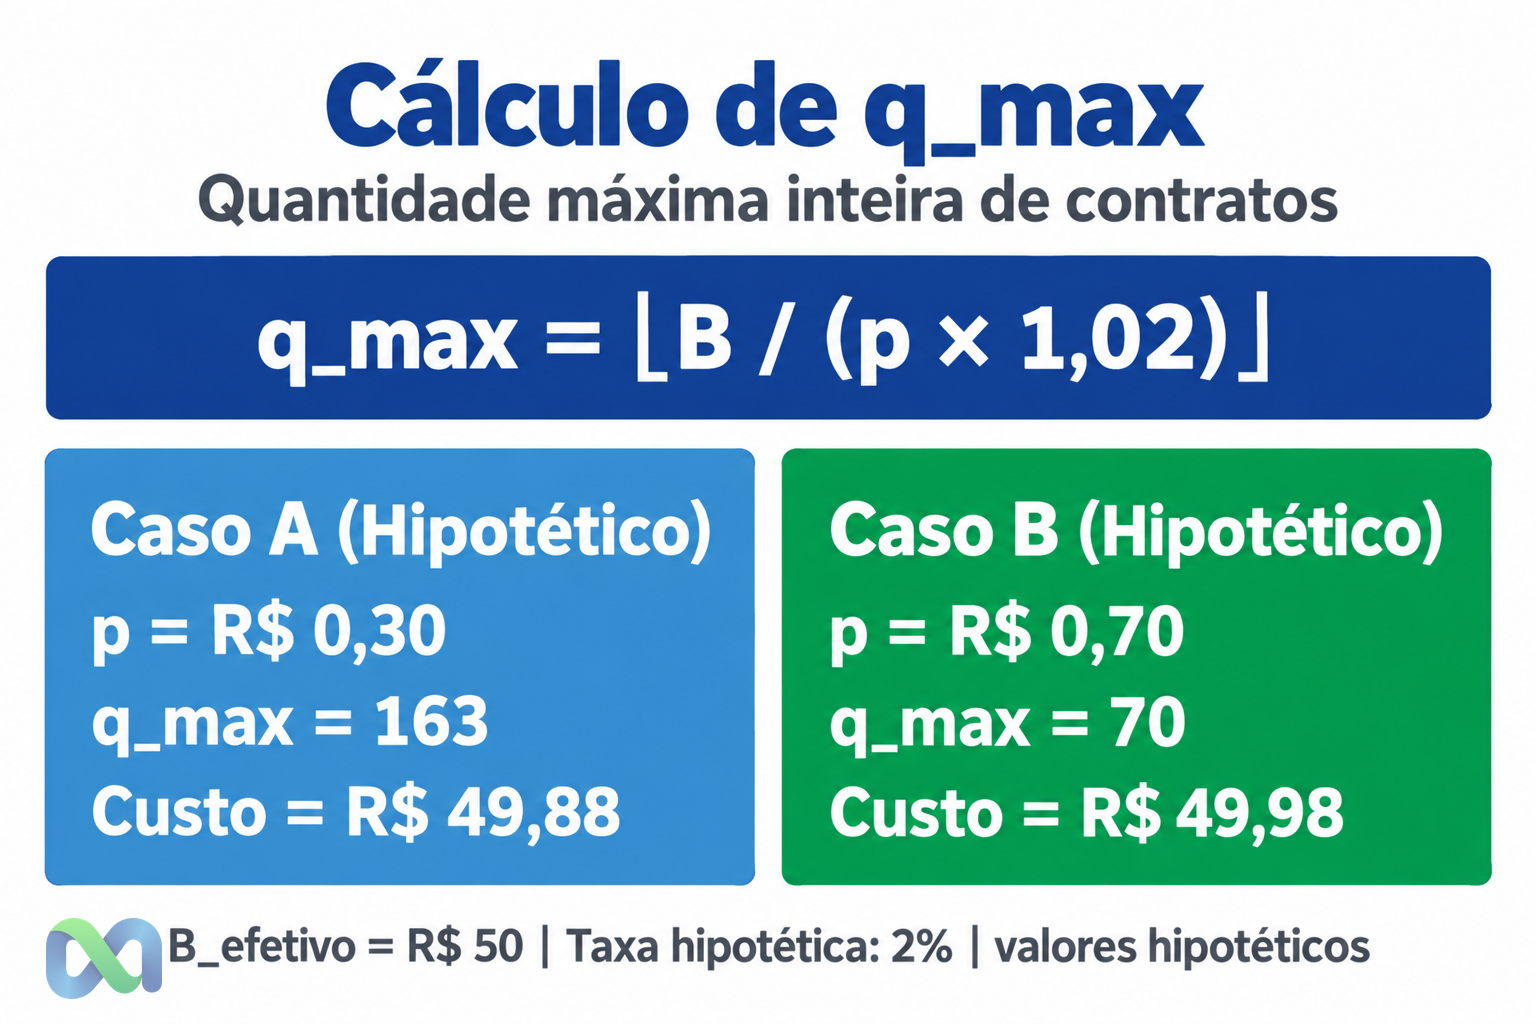
Figura hipotética: Caso A (p=R$0,30, q_max=163) e Caso B (p=R$0,70, q_max=70) com B_efetivo=R$50 e taxa hipotética 2%. Fonte: elaboração própria.
Esses são payoffs condicionais, não valor esperado. Para calcular o EV, você precisa de uma estimativa de probabilidade justificada de forma independente. O preço de mercado não é, por si só, essa estimativa. O preço menor no caso A permite mais contratos. Isso não demonstra uma oportunidade melhor.
Quando cabe menos, ou não cabe nenhum contrato
Nem todo cenário permite comprar a quantidade desejada. Três situações mostram como os limites ficam vinculantes:
| Situação hipotética | B_efetivo | Quantidade | C(q) exato | Motivo |
|---|---|---|---|---|
| Capital livre R$ 10, posição R$ 50, global R$ 100, p = 0,30 | R$ 10 | 32 | R$ 9,792 | Capital livre é vinculante |
| Global R$ 50 após caso A, p = 0,70 | R$ 0,122 | 0 | R$ 0 | C(1) = R$ 0,714 excede B_efetivo |
| Global R$ 100 após caso A, posição R$ 50, p = 0,70 | R$ 50 | 70 | R$ 49,980 | Limite por posição é vinculante |
Verificações intermediárias:
Capital livre R$ 10 a p = 0,30:
C(32) = 32 × 0,30 × 1,02 = 9,792 ≤ 10 ✓
C(33) = 33 × 0,30 × 1,02 = 10,098 > 10 ✓
Global R$ 50 após caso A:
Restante = 50 − 49,878 = 0,122
C(1) = 0,70 × 1,02 = 0,714 > 0,122 → q = 0
q = 0 é correto, não um erro. Se nem uma unidade cabe no B_efetivo, a resposta é não entrar. Não arredonde saldos para forçar uma compra.
Taxas e execução: por que a fórmula simples tem limites
Os 2% sobre o bruto pertencem apenas a este exercício. Para o custo real, você precisa das regras da plataforma que usa.
A Polymarket documenta uma fórmula para taxas de takers nos mercados em que elas se aplicam. Isso é diferente dos 2% hipotéticos deste guia. A comparação entre mecânica CLOB e AMM explica os mecanismos de execução. A fórmula de taxa documentada é:
fee = C × feeRate × p × (1 − p)
Nessa fórmula, C é a quantidade de shares, não o custo C(q) desta explicação. A fórmula é simétrica com mesma quantidade e feeRate para preços complementares. Nos casos A e B, as quantidades são 163 e 70, com modelo de taxa diferente. A simetria da Polymarket não se aplica aqui.
Em livros de ordens CLOB, ao comprar:
- Uma compra que consome ofertas de venda executa nos asks disponíveis, não automaticamente no midpoint bid/ask. Uma ordem limitada pode aguardar ou executar parcialmente.
- O custo executado é a soma dos fills: Σ(q_fill × p_fill) + taxas.
- A profundidade do livro limita a quantidade antes de elevar o preço médio.
Em um AMM, obtenha uma cotação para a quantidade pretendida e verifique o custo efetivamente executado. O impacto na curva entra nessa cotação; não o acrescente novamente como um custo separado. Taxas, limites de slippage e eventuais custos de rede precisam ser verificados nas regras do serviço. Este cálculo não descreve todos os AMMs.
Taxas e mecânica precisam ser lidas nas fontes primárias de cada serviço. Nada aqui é afirmação sobre a Macro Markets.
Posições simultâneas e sequência de perdas
Posições abertas ao mesmo tempo comprometem capital em paralelo. Perdas sequenciais acontecem após a resolução de cada entrada.
Casos A e B abertos simultaneamente (global R$ 100):
Custo total = 49,878 + 49,980 = 99,858 → R$ 99,86
Capital livre = 1.000 − 99,858 = 900,142 → R$ 900,14
Orçamento global restante = 100 − 99,858 = 0,142 → R$ 0,14
Capital livre e orçamento global restante são conceitos distintos. O primeiro é o dinheiro não alocado. O segundo é quanto a política ainda permite comprometer. Com R$ 0,14 de orçamento global restante, a posição candidata (p = 0,70, taxa 2%) não cabe: custo mínimo seria R$ 0,714. Isso vale mesmo com R$ 900,14 de capital livre.
Somar custos mede o capital comprometido. Fornece um limite conservador de orçamento. Isso não infere independência dos eventos nem a probabilidade conjunta de perda nos dois mercados.
Sequência de três perdas hipotéticas. Cada entrada: B_efetivo = R$ 50, p = 0,30, taxa 2%, custo = R$ 49,878. A posição anterior resolve antes da próxima:
| Entrada | Capital antes | Perda | Capital depois |
|---|---|---|---|
| 1ª | R$ 1.000,00 | −R$ 49,878 | R$ 950,122 |
| 2ª | R$ 950,122 | −R$ 49,878 | R$ 900,244 |
| 3ª | R$ 900,244 | −R$ 49,878 | R$ 850,366 |
Essa sequência mostra só a subtração de custos. Não projeta taxa de vitória nem recomenda repetir entradas para recuperar perdas.
Stop, resolução e o que dimensionamento não protege
Neste exercício: compra LONG integralmente paga, mantida até resolução, payout R$ 1/0. O custo de entrada é a perda econômica possível quando NÃO vence. Esse limite vale dentro das premissas declaradas.
O que dimensionar a posição não garante:
- Execução de stop a preço específico, venda antecipada é nova operação, sujeita a preço e liquidez.
- Proteção contra falhas operacionais, de custódia, liquidez ou resolução.
- Qualquer resultado quando os eventos são correlacionados.
Estratégias como Kelly criterion, hedge, alavancagem e carteira ótima ficam fora do escopo deste artigo.
Fontes
- Polymarket, Positions & Tokens: mecânica de aquisição e lastro de tokens da plataforma externa; não prova tarifas ou funcionalidades da Macro Markets.
- Polymarket, Fees: fórmula
fee = C × feeRate × p × (1−p); C é quantidade de shares, não custo agregado C(q). - Polymarket, Prices & Orderbook: preço exibido versus bid/ask e execução no livro; referência CLOB específica.
Fontes consultadas em 7 de outubro de 2026. Os exemplos de orçamento, de taxa de 2% e de perdas são exercícios hipotéticos próprios, não condições comerciais dessas plataformas.
