


Hedge em mercados de previsão: SIM/NÃO e custos
Hedge em mercados de previsão é a tentativa de reduzir uma exposição. Não é uma fórmula para garantir lucro. No mesmo contrato binário, a versão mais simples é comprar o lado oposto ao que você já possui. Se a posição original é SIM, o hedge compra NÃO. Isso muda o resultado dos dois estados: melhora o resultado quando NÃO vence e reduz o ganho quando SIM vence.
A conta abaixo é hipotética. Ela não representa preços, taxas, liquidez, recursos ou retornos da Macro Markets. O objetivo é mostrar a mecânica: custo histórico, custo adicional, resultado em cada estado e limites de execução.
Conteúdo educacional, não recomendação de investimento, negociação ou compra de contratos. Todos os valores são unidades monetárias hipotéticas.
Neste artigo, payoff é o pagamento ou resultado de uma posição em cada estado final. Ask é o preço executável para comprar um lado do contrato. Bid é o preço executável para vender uma posição. Esses termos importam porque comprar o hedge e vender a posição usam lados diferentes do livro.
Como calcular hedge em mercados de previsão no mesmo contrato
Um contrato binário tem dois estados finais. Em uma estrutura didática com pagamento unitário, o lado vencedor recebe 1 unidade por contrato. O lado perdedor recebe zero. A documentação da Kalshi descreve esse tipo de contrato simples como um contrato que paga 1 dólar em um resultado favorável e 0 caso contrário. Veja: Kalshi Help: Portfolio balances and positions. Esta fonte é referência conceitual de contrato binário, não regra da Macro Markets.
Também é útil separar preço de probabilidade. O preço pode sugerir uma leitura de probabilidade implícita, mas a conta de hedge deste artigo não estima chance verdadeira nem valor esperado. Ela só pergunta: depois de pagar pela posição inicial e pelo hedge, quanto sobra se SIM vence e quanto sobra se NÃO vence?
A premissa base é esta: 100 contratos SIM comprados a 0,35, taxa de entrada de 1,50 e pagamento de 1,00 por contrato vencedor. Para o hedge, use NÃO a ask 0,55. A taxa hipotética é 0,60 no hedge parcial e 1,20 no hedge integral.
Antes de qualquer hedge, a posição SIM custa 100 x 0,35 + 1,50 = 36,50. Se SIM vence, ela recebe 100 e termina em 100 - 36,50 = +63,50. Se NÃO vence, não recebe nada e termina em -36,50. A amplitude entre os dois estados é 100,00.
Essa amplitude é a exposição aberta da posição. O hedge reduz essa diferença ao comprar contratos do outro lado, mas cobra um custo para isso.
Hedge parcial: perda menor, ganho menor
No hedge parcial, a posição compra 50 contratos NÃO contra os 100 contratos SIM já existentes. O custo adicional é 50 x 0,55 + 0,60 = 28,10.
Se SIM vence, os 100 contratos SIM pagam 100 e os 50 contratos NÃO não pagam. O resultado fica 100 - 36,50 - 28,10 = +35,40.
Se NÃO vence, os contratos SIM não pagam e os 50 contratos NÃO pagam 50. O resultado fica 50 - 36,50 - 28,10 = -14,60.
O hedge parcial reduz a amplitude de 100,00 para 50,00. A perda no estado NÃO melhora, mas o ganho no estado SIM cai. Comprar NÃO não cria proteção gratuita; o custo do hedge é pago em todos os estados, inclusive no estado em que o hedge não paga.
Hedge integral: estados iguais não significam lucro garantido
No hedge integral, a posição compra 100 contratos NÃO. O custo adicional é 100 x 0,55 + 1,20 = 56,20.
Agora os dois lados têm a mesma quantidade. Se SIM vence, os 100 SIM pagam 100 e os 100 NÃO pagam zero. Se NÃO vence, ocorre o contrário. Nos dois estados, o pagamento bruto é 100.
O resultado líquido é 100 - 36,50 - 56,20 = +7,30. A amplitude cai para zero porque os dois estados terminam com o mesmo resultado.
Equalizar os estados não é o mesmo que garantir lucro em qualquer condição. Neste exemplo, o resultado fica positivo porque o custo total foi 92,70, abaixo do pagamento bruto de 100. Se o custo total ultrapassa 100, a equalização pode virar perda igual nos dois estados.
A relação entre SIM e NÃO depende do desenho da plataforma e do mercado. A documentação da Kalshi sobre compra de YES versus venda de NO discute essa relação naquela plataforma. Veja: Kalshi Help: Buying Yes vs Selling No. Aqui, a fonte apoia apenas a estrutura conceitual SIM/NÃO. O leitor precisa verificar regras, taxas e execução no contrato aplicável.
A entrada histórica muda a conclusão
O hedge atual não apaga o custo original da posição. Para ver isso, mude apenas uma premissa: a entrada histórica no SIM passa de 0,35 para 0,50. A taxa de entrada continua 1,50. O hedge continua 100 NÃO a 0,55, com taxa de 1,20.
O custo SIM sobe para 100 x 0,50 + 1,50 = 51,50. O custo do hedge permanece 56,20. O custo total vira 107,70. Como o pagamento bruto ainda é 100 em qualquer estado, o resultado final é 100 - 107,70 = -7,70.
Essa sensibilidade evita uma conclusão enganosa. O hedge integral eliminou a diferença entre os estados. Ainda assim, não transformou automaticamente a posição em lucro. O preço de entrada, as taxas e o preço executável do hedge continuam determinando o resultado.
Vender a posição é outra decisão
Hedge e venda antecipada não são a mesma decisão. O hedge integral mantém a posição até a resolução do contrato. A venda encerra a posição agora, se houver bid, profundidade suficiente e permissão de saída nos termos assumidos.
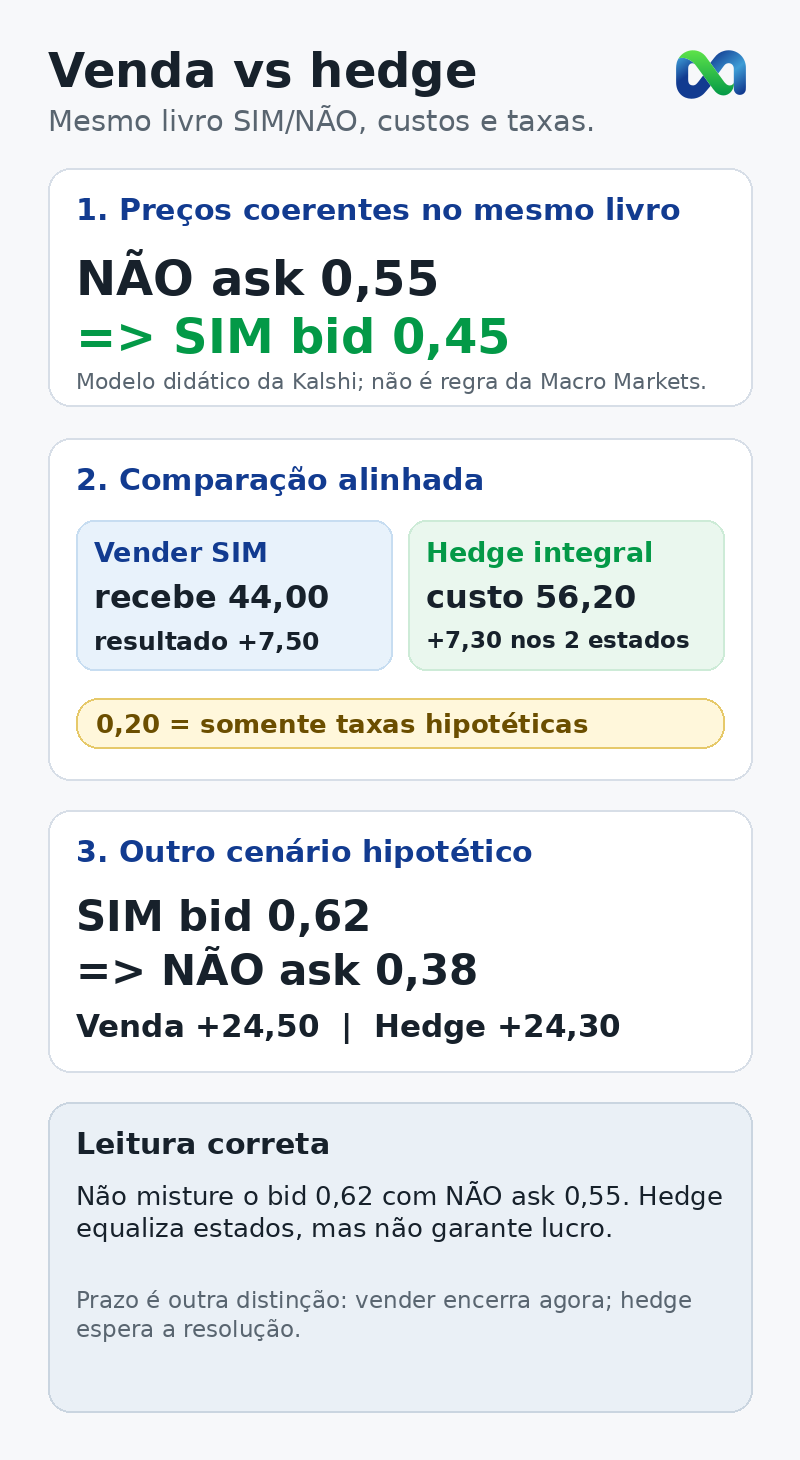
Para comparar os dois caminhos no mesmo livro, os preços precisam ser coerentes. A documentação de order book da Kalshi diz que, em mercados binários daquela API, um bid para YES a preço X equivale a um ask para NO a 100 menos X, com tamanhos de contrato correspondentes: Kalshi API: Get market orderbook. Essa regra é usada aqui como modelo didático da Kalshi, não como regra da Macro Markets.
Se o hedge compra NÃO a ask 0,55, o bid complementar de SIM no mesmo livro seria 0,45. Vendendo 100 SIM a esse bid, com taxa de saída de 1,00, o recebimento líquido é 100 x 0,45 - 1,00 = 44,00. Comparado ao custo histórico de 36,50, o resultado realizado é 44,00 - 36,50 = +7,50.
Essa venda alinhada fica próxima do hedge integral a NÃO ask 0,55, que termina em +7,30 nos dois estados. A diferença de 0,20 vem somente das taxas hipotéticas usadas aqui. O momento do recebimento é uma distinção qualitativa separada: vender encerra a posição agora, enquanto o hedge mantém a posição até a resolução.
O outro cenário hipotético de SIM bid 0,62 é separado, não comparável ao hedge feito a NÃO ask 0,55. Se SIM bid fosse 0,62 no modelo complementar da Kalshi, o NÃO ask coerente seria 0,38. Nesse outro livro, vender 100 SIM com taxa de 1,00 realizaria +24,50, enquanto comprar 100 NÃO a 0,38 com taxa de 1,20 deixaria +24,30 nos dois estados. A comparação correta é dentro do mesmo conjunto de bid, ask, taxas e profundidade.
Quadro resumo do exemplo
| Caso | Custo adicional | Se SIM vence | Se NÃO vence | Amplitude |
|---|---|---|---|---|
| Sem hedge | 0,00 | +63,50 | -36,50 | 100,00 |
| Hedge parcial: 50 NÃO a 0,55 | 28,10 | +35,40 | -14,60 | 50,00 |
| Hedge integral: 100 NÃO a 0,55 | 56,20 | +7,30 | +7,30 | 0,00 |
| Sensibilidade: entrada SIM a 0,50 | 56,20 | -7,70 | -7,70 | 0,00 |
| Venda alinhada: SIM bid 0,45 | Não se aplica | +7,50 realizado agora | +7,50 realizado agora | Não se aplica |
O quadro resume a conta, mas não substitui a checagem de execução. Hedge, venda e sensibilidade respondem perguntas diferentes.
Custos e limites que podem quebrar a ideia de hedge
Hedge, em sentido financeiro amplo, é uma forma de cobertura para reduzir riscos de oscilação. A XP define hedge como instrumento para assegurar preços de ativos para compra ou venda futura. A mesma fonte liga a ideia à redução de riscos de oscilação: XP: O que é hedge. Em mercados de previsão, porém, a palavra só é útil se a exposição reduzida estiver bem definida.
Cinco limites importam antes de usar a conta:
- Mesmo contrato: comprar NÃO contra SIM no mesmo contrato é diferente de tentar compensar risco com outro evento parecido.
- Liquidez: se não houver quantidade suficiente no preço usado, o custo médio pode ser pior que o exemplo.
- Bid-ask spread e slippage: bid, ask, último negócio e ponto médio têm funções diferentes. O custo real depende do lado que executa.
- Taxas: a conta precisa incluir entrada, hedge, saída e liquidação quando esses custos existirem. Não some o mesmo custo duas vezes.
- Resolução: cancelamento, regra ambígua, fonte oficial e prazo podem mudar o valor final da posição.
Como interpretar a conta
O hedge parcial troca parte do ganho por perda menor no estado adverso. O hedge integral, quando comprado na mesma quantidade, equaliza os estados no exemplo. A venda antecipada encerra a posição e deve ser comparada separadamente, pelo bid executável e pelas taxas de saída.
Nada disso informa a probabilidade verdadeira do evento, o valor esperado da operação ou uma recomendação de negociação. A conta só diz como os pagamentos se distribuem sob premissas específicas.
Antes de qualquer decisão real, é preciso verificar preço executável, profundidade, taxas e regra de resolução. Também é preciso confirmar se a posição que você quer reduzir é realmente a mesma que o contrato cobre.
Em resumo: hedge em mercados de previsão é uma conta de custo e payoff. Quando a conta está clara, ela ajuda a enxergar a troca entre ganho potencial, perda residual e execução. Quando as premissas estão escondidas, a palavra hedge vira apenas uma promessa que a matemática não sustenta.
Imagem de capa ilustrativa gerada por IA. Não representa operação, preço, taxa ou dado de mercado real.
