Como diversificar posições em mercados de predição
Diversificar posições em mercados de predição significa distribuir a exposição entre contratos de eventos distintos, de modo que o resultado total dependa de mais de um cenário possível. A conta importa: sem mapear os cenários e os resultados, é fácil confundir quantidade de contratos com redução real de concentração.
O que significa diversificar posições em mercados de predição
Comprar dois contratos de eventos diferentes não garante diversificação. Dois contratos podem reagir ao mesmo fator subjacente (político, econômico ou esportivo) e vencer ou perder ao mesmo tempo. Nesse caso, a carteira pode acabar duplicando exposição similar, potencialmente com custo maior.
A tabela de payoff por cenário é uma forma prática de verificar a diversificação. Ela mostra o resultado líquido em cada estado possível do mundo: quais posições pagam, qual é o custo total e quanto sobra ou falta. Sem mapeamento de cenários e resultados, a afirmação de diversificação permanece como hipótese não quantificada.
A CFTC descreve contratos de evento como frequentemente baseados em cenários sim/não com payout fixo e data de expiração. Esse framework binário, o adotado neste exemplo, é o ponto de partida para a tabela, mas slippage, liquidez e regras de resolução variam por plataforma.
Como montar a tabela de cenários
A conta mínima tem três componentes: custo total de entrada, pagamento dos contratos vencedores em cada estado e resultado líquido. A tabela isola a lógica da posição; o valor esperado, média ponderada dos resultados por suas probabilidades, exige estimativas de probabilidade que este exemplo hipotético não fornece.
Resultado líquido = pagamento dos contratos vencedores - custo total
Para construir a tabela, liste:
- Cada posição: contrato, lado (SIM/NÃO), quantidade e preço de entrada.
- Os estados possíveis: combinações de resultado para cada contrato.
- O pagamento por estado: número de contratos vencedores x payout unitário.
- O resultado líquido: pagamento menos custo total de todas as posições.
Exemplo hipotético, premissas:
- Payout unitário: 1 por contrato vencedor.
- Contratos SIM comprados com pagamento integral (custo = preço de compra); estados compatíveis tratados como premissa deste exemplo.
- Sem taxas, slippage, spread ou restrições de liquidez.
- Nenhuma probabilidade de cenário foi estimada.
- Todos os valores são unidades monetárias hipotéticas.
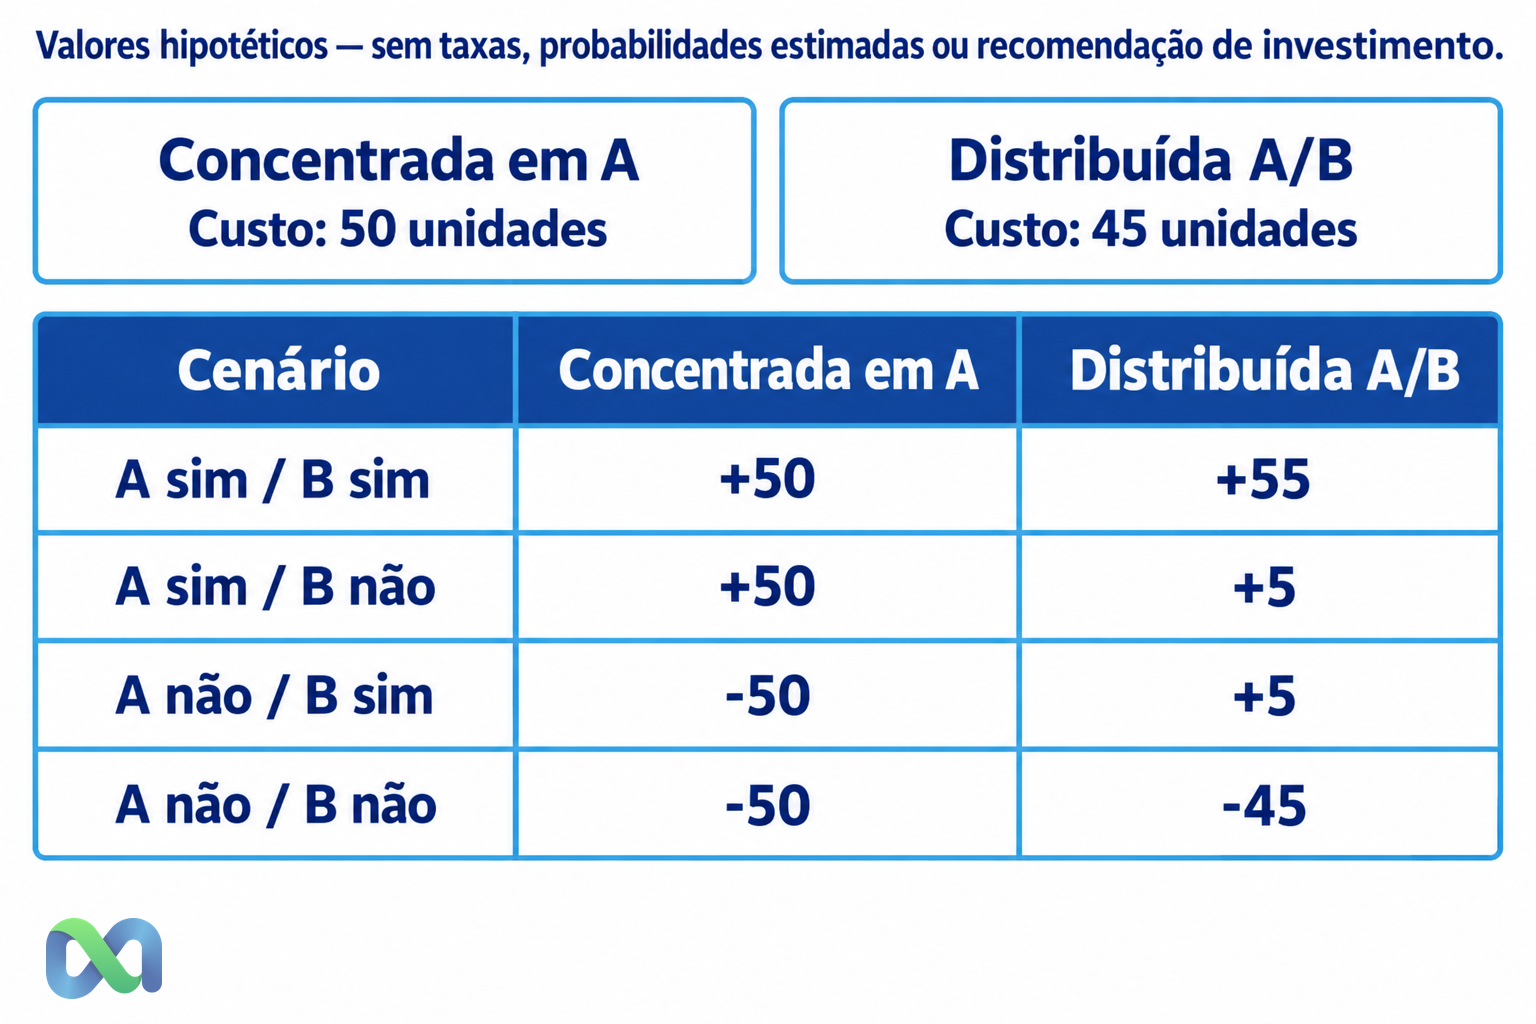
Posição concentrada: 100 contratos SIM no Evento A a 0,50. Custo = 100 x 0,50 = 50 unidades.
Posição distribuída: 50 contratos SIM no Evento A a 0,50 e 50 contratos SIM no Evento B a 0,40. Custo = (50 x 0,50) + (50 x 0,40) = 25 + 20 = 45 unidades.
| Cenário | Concentrada em A | Distribuída A/B |
|---|---|---|
| A sim / B sim | 100 - 50 = +50 | 100 - 45 = +55 |
| A sim / B não | 100 - 50 = +50 | 50 - 45 = +5 |
| A não / B sim | 0 - 50 = -50 | 50 - 45 = +5 |
| A não / B não | 0 - 50 = -50 | 0 - 45 = -45 |
Valores hipotéticos. Sem taxas, liquidez real, valor esperado estimado ou recomendação de investimento.
Concentração versus posições distribuídas
A tabela mostra uma troca, não uma melhoria universal:
- A sim / B sim: a carteira distribuída entrega +55 contra +50 da concentrada. A distribuição melhora porque as duas posições, 50 contratos em A e 50 contratos em B (100 contratos no total), pagam, com custo total menor (45 contra 50).
- A sim / B não: a carteira concentrada entrega +50; a distribuída, apenas +5. Quando apenas A ocorre, concentrar 100 contratos em A resulta em upside maior.
- A não / B sim: a distribuída entrega +5; a concentrada, -50. A exposição ao Evento B amortece a perda quando A falha.
- A não / B não: a distribuída perde -45; a concentrada, -50. O custo menor da carteira distribuída (45 contra 50) reduz a perda máxima neste cenário.
A distribuição altera o perfil de payoff. Alguns estados melhoram; outros pioram. Qual resultado vale mais depende de qual probabilidade se atribui a cada cenário, e o exemplo hipotético não estimou probabilidades.
O papel dos fatores comuns
A diversificação por quantidade de contratos pode mascarar concentração por causa. Se o Evento A e o Evento B reagem ao mesmo fator subjacente (eleição, dado macroeconômico ou julgamento), isso motiva investigar se existe dependência entre seus resultados. Fatores comuns podem tornar os cenários mistos menos frequentes do que a análise independente sugeriria, mas a direção e o grau dependem do modelo adotado e dos dados disponíveis.
Para avaliar a dependência entre eventos, é preciso verificar as condições de resolução de cada contrato e identificar fatores subjacentes comuns. Isso não se deduz de tema parecido; é análise de como cada contrato é definido e resolvido. Sem evidências de independência, tratar os cenários mistos como igualmente possíveis é uma hipótese.
Custos, liquidez e regras antes da posição
A tabela de payoff hipotético isola a lógica da distribuição, mas exclui o que determina o resultado real de uma operação:
- Taxas: a CFTC observa que impostos e taxas podem afetar o retorno do investidor. As tarifas específicas dependem da plataforma e do contrato.
- Slippage e liquidez: em plataformas com livro de ordens centralizado (CLOB), o preço de execução depende da profundidade disponível no momento da entrada. O preço planejado pode diferir do executado; plataformas com mecanismo de formação de preços diferente podem ter dinâmicas distintas.
- Regras de resolução: cada contrato define como o resultado é determinado e quando o pagamento ocorre. Termos não compreendidos afetam o resultado independentemente da estratégia de posição.
Decisões sobre tamanho de posição e distribuição entre contratos dependem do custo real, da profundidade de mercado e dos termos de resolução de cada plataforma. A tabela é uma ferramenta de leitura; operar exige verificar esses elementos antes de qualquer entrada.
Saber como diversificar posições em mercados de predição começa pela tabela de cenários: custo total comprometido, payoff agregado por estado, pior resultado possível e fator subjacente que move cada contrato. Esses quatro elementos ajudam a avaliar se a carteira distribui exposição de modo distinto ou apenas multiplica a mesma posição.