


Critério de Kelly: fórmula, exemplo e limites do tamanho de posição
O critério de Kelly calcula uma fração do capital para maximizar o crescimento logarítmico esperado, dadas certas probabilidades e pagamentos. Em termos simples: ele considera como ganhos e perdas se acumulam sobre o saldo. Não busca o maior lucro médio de uma única operação.
A conta não descobre a probabilidade verdadeira nem define quanto você pode perder. Para entendê-la, é preciso separar três coisas: a chance estimada, o preço pago e a parcela do capital exposta.
Fórmula do critério de Kelly: o que cada termo significa
Considere uma posição comprada e integralmente paga, sem venda a descoberto ou alavancagem. Se o resultado for perdedor, ela perde todo o valor arriscado. Nesse modelo:
- p é a probabilidade estimada de ganhar, em decimal.
- b é o lucro líquido por unidade arriscada no resultado vencedor.
- f é a fração do capital atual arriscada na posição.
A fórmula é:
f* = max(0, [b × p − (1 − p)] / b)
A fração ótima maximiza o objetivo do modelo. A função max compara o resultado da conta com zero e usa o maior valor. Se a conta for negativa, a fração fica em zero. Isso significa não entrar nessa posição, não vender a descoberto nem comprar automaticamente o resultado oposto.
A forma acima exige 0 < p < 1, b > 0 e 0 ≤ f < 1. Com dois resultados de chance positiva, arriscar tudo deixa o capital em zero na derrota. O logaritmo de zero não é finito.
Se cada unidade arriscada gera uma unidade de lucro na vitória, temos b = 1. Com p = 0,60:
f* = (1 × 0,60 − 0,40) / 1 = 0,20.
O resultado é 20% do capital nesse modelo, não uma recomendação universal. Com p = 0,50, a fração é zero. Com p = 0,48, a expressão interna dá −0,04; a restrição de não vender a descoberto mantém f* = 0.
Exemplo hipotético: de 1.000 unidades a dois resultados
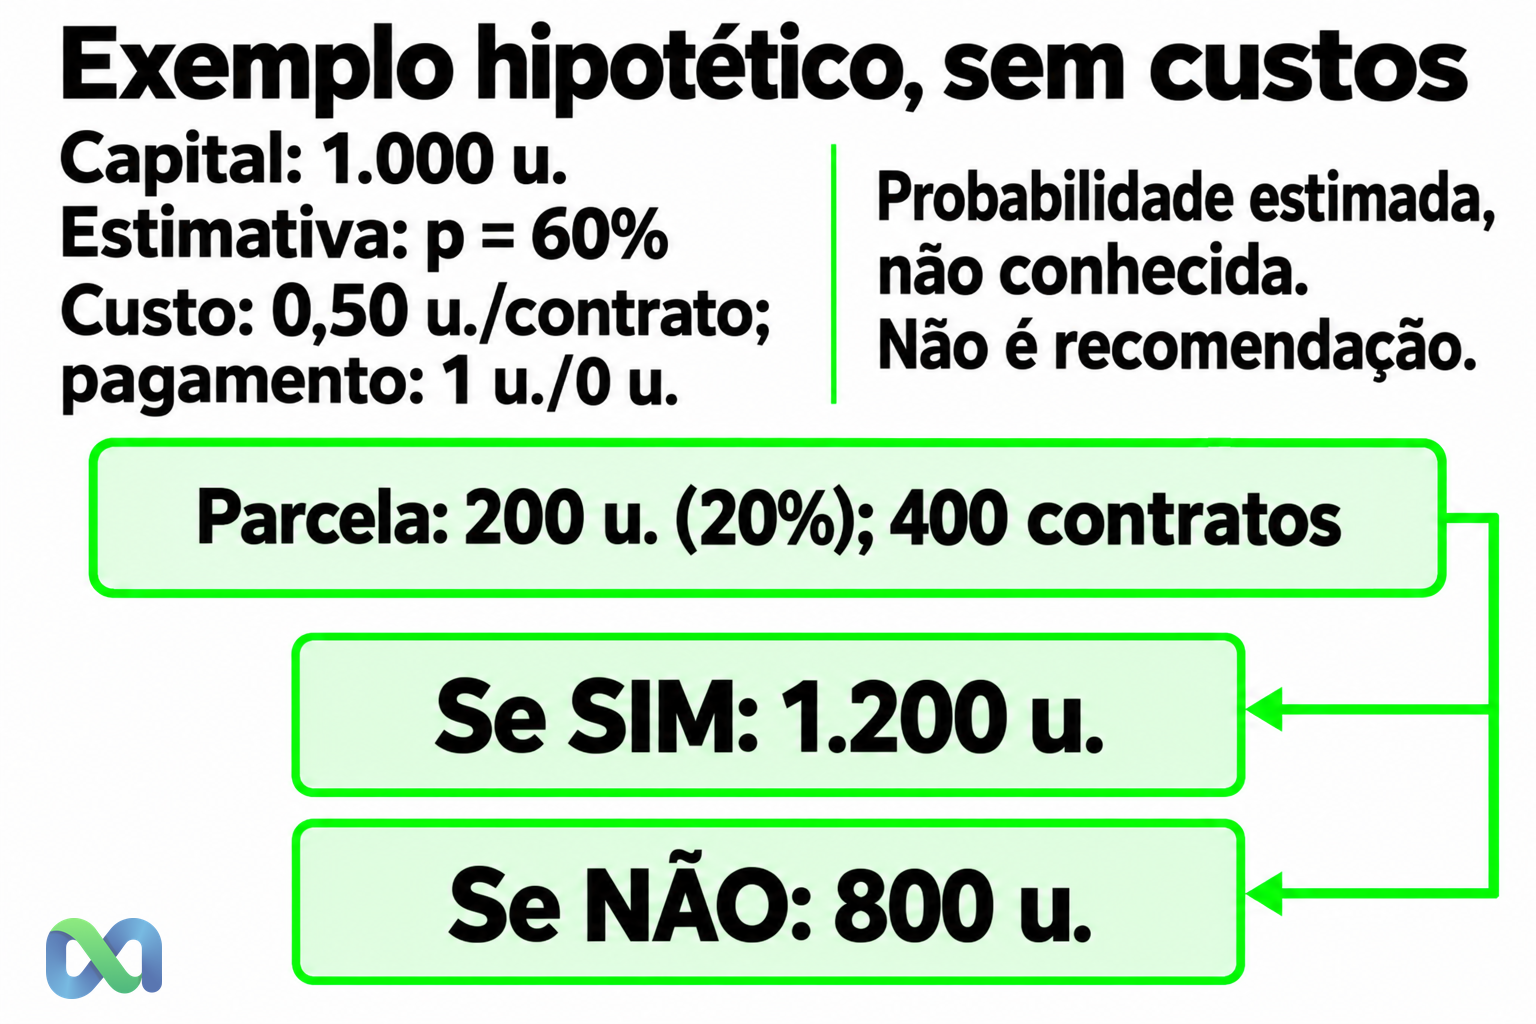
Suponha um capital de 1.000 unidades monetárias, abreviadas como u. Um contrato paga 1 u. se SIM e zero se NÃO. Seu preço é 0,50 u. por contrato, sem custo adicional. A chance de SIM é estimada em 60%.
Assumimos contratos divisíveis, compra integral ao preço indicado, caixa sem juros e manutenção até a resolução. Não há venda a descoberto ou alavancagem. São condições didáticas, não cotações, taxas ou regras da Macro Markets.
Cada contrato custa 0,50 u. e gera lucro líquido de 0,50 u. se vencer. Logo, o lucro por unidade arriscada é b = 0,50 / 0,50 = 1. A fração calculada é 20%:
- Desembolso: 1.000 × 0,20 = 200 u.
- Quantidade: 200 / 0,50 = 400 contratos.
- Caixa restante: 1.000 − 200 = 800 u.
Se SIM vencer, os contratos pagam 400 u. Somadas às 800 u. em caixa, a riqueza final será 1.200 u. Se NÃO vencer, os contratos pagam zero e restam 800 u.
Esses valores são riqueza final, não lucro. O lucro ou prejuízo será, respectivamente, +200 u. ou −200 u.
Por que não alocar 40% para ganhar mais?
Compare três frações sob as mesmas premissas:
| Fração do capital | Desembolso (u.) | Contratos | Riqueza se SIM (u.) | Riqueza se NÃO (u.) |
|---|---|---|---|---|
| 10% | 100 | 200 | 1.100 | 900 |
| 20% | 200 | 400 | 1.200 | 800 |
| 40% | 400 | 800 | 1.400 | 600 |
O valor esperado do lucro combina os lucros e prejuízos com suas chances estimadas. Para 20%, a conta é 0,60 × 200 + 0,40 × (−200) = 40 u. Aumentar a exposição para 40% eleva essa média para 80 u.
Kelly avalia outro objetivo: a média do logaritmo da razão entre riqueza final e inicial. Chamaremos essa medida de g. Ela dá peso ao efeito das perdas sobre o capital que sobra.
| Fração do capital | Lucro esperado (u.) | g: crescimento logarítmico esperado |
|---|---|---|
| 10% | 20 | 0,0150419016 |
| 20% | 40 | 0,0201355136 |
| 40% | 80 | −0,0024469075 |
Com 40%, o lucro esperado isolado é maior, mas g fica negativo. A fração de 20% maximiza g dentro deste modelo. Na operação realizada, porém, ocorre apenas um dos resultados. Você não recebe a média de 40 u. nem um resultado igual a g.
Por que Kelly usa o logaritmo?
O capital se compõe por multiplicação. Um ganho muda a base sobre a qual incide a próxima perda, e vice-versa. O logaritmo transforma essa multiplicação em soma.
O estudo técnico Risk-Constrained Kelly Gambling, de Busseti, Ryu e Boyd apresenta esse objetivo nas seções 2.1 e 2.2. Sua análise de repetição usa retornos independentes e com a mesma distribuição. Isso é hipótese do modelo, não uma descrição automática de operações reais.
Se W é o capital antes da operação, as duas riquezas são:
- Vitória: W × (1 + b × f).
- Derrota: W × (1 − f).
Assim, usando ln para o logaritmo natural:
g(f) = p × ln(1 + b × f) + (1 − p) × ln(1 − f)
No exemplo com f = 0,20, isso resulta em 0,60 × ln(1,20) + 0,40 × ln(0,80) = 0,0201355136. Não se trata de um retorno percentual garantido.
Para conferir de onde vem a fórmula, a derivada é p × b / (1 + b × f) − (1 − p) / (1 − f). Igualá-la a zero fornece [b × p − (1 − p)] / b. A segunda derivada é negativa nesse domínio; portanto, o ponto interior é um máximo. Se não houver vantagem positiva, manter o capital em caixa é a solução permitida.
Como preço, pagamento e custos entram na fórmula
Preço não é probabilidade. Para derivar a conta de um contrato binário, defina:
- c: preço de compra por contrato.
- t: custo adicional fixo por contrato, cobrado igualmente nos dois resultados.
- a = c + t: desembolso total por contrato.
- R: pagamento bruto por contrato vencedor; no resultado perdedor, o pagamento é zero.
Todos esses valores monetários usam a mesma unidade. O múltiplo bruto é P = R / a. Já o lucro líquido por unidade arriscada é b = (R − a) / a = P − 1. Confundir P com b muda a resposta.
Com N = f × W / a contratos, o caixa restante é W − N × a. Se vencer, ele recebe N × R; se perder, recebe zero. Essas duas riquezas reproduzem os estados usados acima.
Substituindo b, obtemos, para 0 < a < R:
f* = max(0, [p × R − a] / [R − a])
Se a ≥ R, não existe vantagem positiva nesse modelo, mesmo com p ≤ 1. Taxas por resultado, custos que variam com a quantidade e outros pagamentos exigem reconstruir os estados. Não transporte esta fórmula para uma ação que perde apenas parte do valor alocado.
Um custo de 0,02 muda o tamanho calculado
Mantenha as premissas do exemplo e acrescente apenas 0,02 u. por contrato. Agora a = 0,52 e R = 1:
f* = (0,60 − 0,52) / (1 − 0,52) = 1/6 ≈ 16,67%.
O desembolso passa a cerca de 166,6667 u., que compram 320,5128205 contratos. O caixa fica em 833,3333333 u. A riqueza final será aproximadamente:
- 1.153,8461538 u. se SIM;
- 833,3333333 u. se NÃO.
As casas decimais mostram a conta com contratos divisíveis. Se houver lotes inteiros ou arredondamento, recalcule quantidade, custo e riquezas. Se o preço efetivo já incorporar um custo, não o conte duas vezes.
E se a probabilidade estiver errada?
Volte ao caso sem custos adicionais. Mantenha a posição de 20%, calculada com p estimado em 60%. Agora altere somente a chance verdadeira em cenários hipotéticos:
| Chance verdadeira hipotética | g com posição de 20% | g com posição de 10% |
|---|---|---|
| 60% | 0,0201355136 | 0,0150419016 |
| 55% | −0,0001377419 | 0,0050083668 |
| 52% | −0,0123016951 | −0,0010117540 |
Se a chance fosse 55%, a fração ótima do modelo seria 10%, não 20%. Com 52%, seria 4%. Manter a posição calculada a partir de uma estimativa maior pode inverter o sinal de g.
No cenário de 52%, o lucro esperado da posição de 20% ainda é +8 u., embora g seja negativo. Nem mesmo reduzir a posição para 10% torna g positivo nesse caso.
O preço de 0,50 não prova chance verdadeira de 50%, 60% ou qualquer outro valor. A fórmula recebe uma probabilidade; ela não valida essa estimativa.
Kelly fracionado reduz exposição, não corrige o modelo
Kelly fracionado usa apenas uma parte da fração calculada. Meio Kelly, por exemplo, multiplica f* por 0,5. Se o cálculo indicar 20%, a exposição passa a 10%. Isso mantém mais caixa, mas não corrige uma chance superestimada, como mostra a tabela.
Considere três perdas seguidas, sem mudar as demais premissas. Rebalanceando a posição sobre o saldo atual:
- Com 20%: 1.000 × 0,80³ = 512 u. Perda acumulada de 48,8%.
- Com 10%: 1.000 × 0,90³ = 729 u. Perda acumulada de 27,1%.
Não estamos atribuindo uma probabilidade a essa sequência. Também não são três desembolsos fixos de 200 u.: a base diminui após cada perda.
A seção 3.1 do estudo citado discute perdas substanciais com Kelly. Sua definição de drawdown mede queda desde a riqueza inicial. Isso difere da medida de queda a partir de um pico anterior. Aqui, os percentuais da sequência usam as 1.000 u. iniciais como base.
Limites antes de interpretar o tamanho de posição
A fórmula responde a uma pergunta matemática sob premissas específicas. Antes de usar seu resultado como referência, confira:
- Probabilidade: qual evidência sustenta p e o que mudaria sua estimativa?
- Pagamentos e perda: os estados realmente correspondem à perda integral da parcela arriscada?
- Execução e custos: toda a quantidade cabe no preço usado? Há taxas, lotes ou custos não incluídos?
- Posições simultâneas: os resultados dependem dos mesmos eventos ou fatores? Somar frações calculadas isoladamente não produz uma carteira ótima.
- Orçamento e prazo: quanto capital fica comprometido e qual perda cabe nos seus limites?
Para posições ligadas entre si, diversificar posições exige examinar os resultados conjuntos, não apenas contar contratos. Já o tamanho de posição por orçamento responde quanto cabe nos limites de capital; essa pergunta é diferente de maximizar g.
Mesmo que uma fração menor que 100% não zere o saldo em rodadas finitas desse modelo contínuo, isso não protege contra ruína prática. Perdas grandes, falta de liquidez e falhas de execução, custódia ou resolução continuam fora dessa garantia matemática.
Kelly não fornece um percentual universal. Seu valor educativo está em mostrar como chance, custo e perda se relacionam, e em revelar quando uma posição é grande demais até para o próprio modelo.
Imagem de capa ilustrativa gerada por IA. Capital ilustrativo separado entre reserva e parcela exposta, sem representar uma alocação real.
