


Drawdown: Como Calcular a Queda da Carteira e a Recuperação Necessária
Drawdown é a queda de uma carteira a partir de um pico anterior. A conta parece simples, mas o denominador muda a interpretação: uma queda de 20% desde o pico não é recuperada por uma alta de 20% depois, porque a alta parte de uma base menor.
Use drawdown como uma medida educacional de trajetória e risco da carteira. Ele não estima a probabilidade verdadeira de um evento, não protege posições, não recomenda manter ou vender, e não promete recuperação. Para a conta fazer sentido, declare a janela, a unidade, a base de valor, os fluxos externos, e as premissas de liquidez e custo.
O que é drawdown
Drawdown é a queda de uma carteira desde um pico anterior até um valor posterior dentro de uma janela definida. Na documentação técnica de performance, o máximo drawdown é tratado como uma perda medida a partir do pico do patrimônio, isto é, o valor mais alto observado antes do vale (PerformanceAnalytics/R Project).
Na prática, a pergunta é: quanto a carteira caiu desde o melhor ponto anterior? Se uma carteira chegou a 100 unidades e depois passou a valer 80 unidades, a queda monetária é de 20 unidades. O drawdown percentual é 20 dividido por 100, ou 20%.
Essa medida pode aparecer em dinheiro ou em percentual. A perda em dinheiro mostra quantas unidades a carteira perdeu. O percentual mostra a queda em relação ao pico usado como base. Sem pico, janela, e tipo de valor usado, o número fica incompleto.
Drawdown atual versus drawdown máximo
Drawdown atual é a queda do pico anterior até o valor de hoje. Drawdown máximo é a maior queda de pico a vale observada dentro da janela analisada.
Considere uma carteira hipotética sem aportes, retiradas, taxas, deslizamento de preço, ou execução parcial. O pico da janela é 100 unidades, o vale é 72 unidades, e o valor atual é 80 unidades.
| Estado | Valor da carteira |
|---|---|
| Pico da janela | 100 unidades |
| Vale da janela | 72 unidades |
| Valor atual | 80 unidades |
O drawdown atual compara o pico de 100 com o valor atual de 80:
(100 - 80) / 100 = 20%
O drawdown máximo compara o mesmo pico de 100 com o pior vale observado, 72:
(100 - 72) / 100 = 28%
Os dois números estão corretos, mas não dizem a mesma coisa. A carteira está 20% abaixo do pico hoje, mas já esteve 28% abaixo do pico no pior ponto da janela. Por isso, um relatório sério precisa declarar se fala do drawdown atual ou do máximo.
A janela também importa. Uma medição desde o início do ano pode encontrar um vale diferente da medição dos últimos 30 dias. Se a carteira faz um novo pico, esse novo pico vira a referência para quedas futuras.
Como calcular a perda e a recuperação necessária
A fórmula básica do drawdown percentual é:
drawdown = (pico - valor posterior) / pico
Para calcular a alta necessária para voltar ao pico, a base muda. A recuperação parte do valor atual, não do pico antigo:
alta necessária = pico / valor atual - 1
No exemplo hipotético, todas as contas usam a mesma janela e não incluem aportes, retiradas, taxas, deslizamento de preço, ou execução parcial.
| Medida | Conta | Resultado |
|---|---|---|
| Perda de pico a vale em dinheiro | 100 - 72 |
28 unidades |
| Drawdown máximo da janela | 28 / 100 |
28% |
| Drawdown atual | (100 - 80) / 100 |
20% |
| Alta para recuperar desde 80 | 100 / 80 - 1 |
25% |
| Alta para recuperar desde 72 | 100 / 72 - 1 |
38,89% |
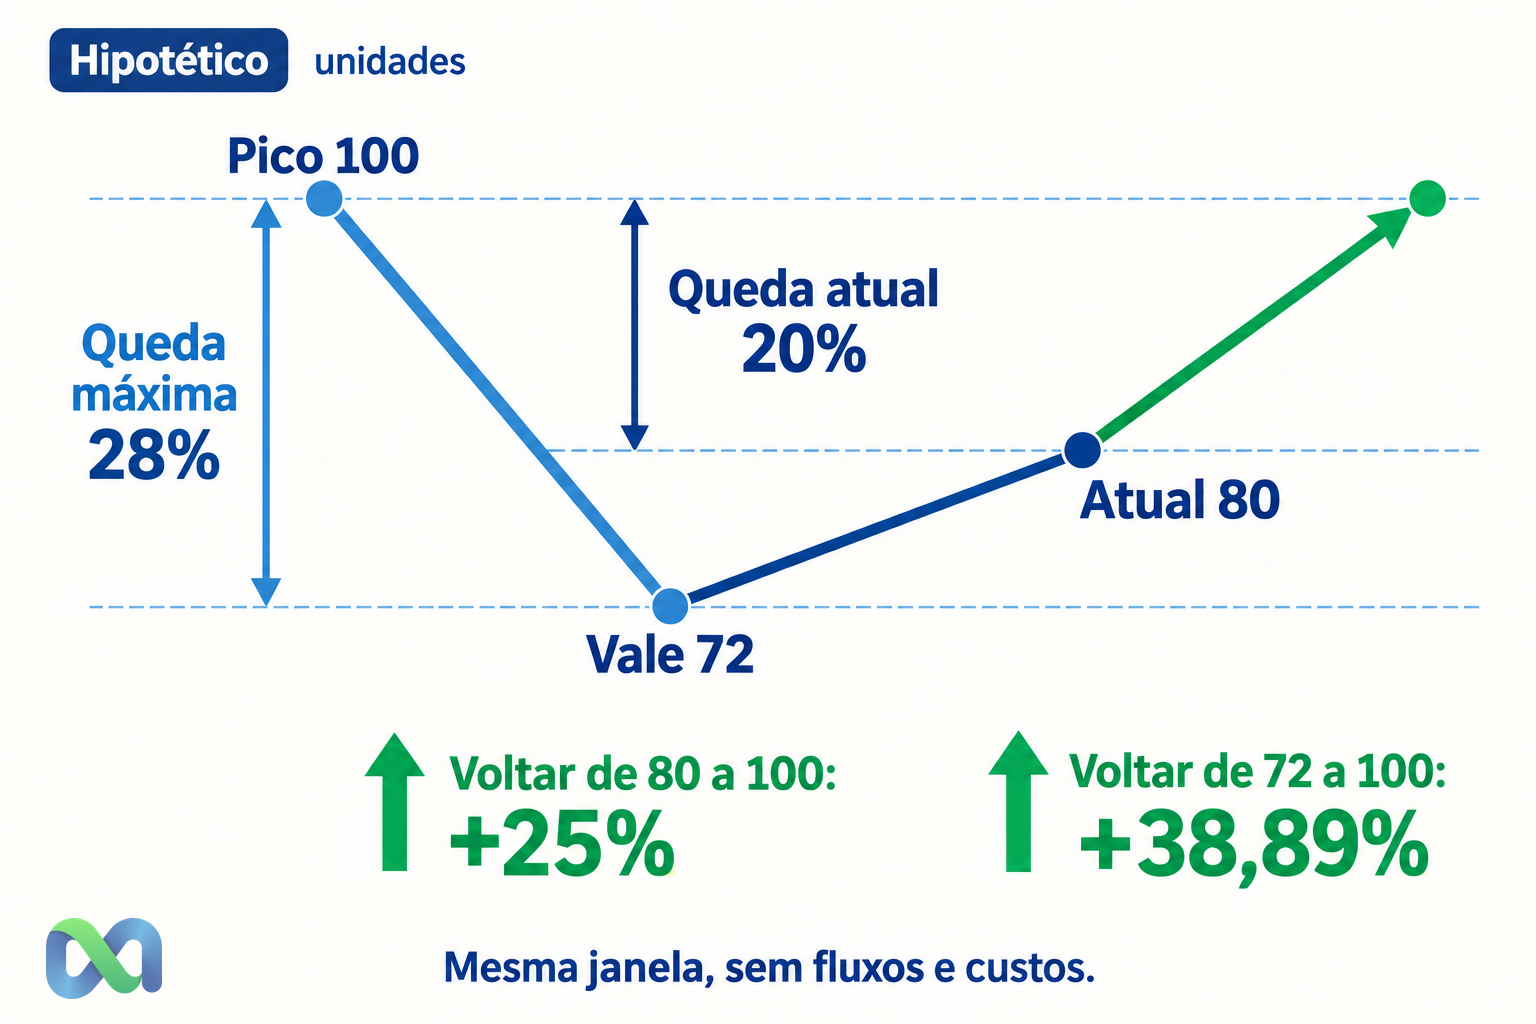
Esse é o ponto que costuma gerar erro. A perda de 20% foi calculada sobre 100. A recuperação de 25% é calculada sobre 80. O valor monetário que falta ainda é 20 unidades, mas o denominador mudou.
O mesmo vale para o vale de 72. Para voltar de 72 a 100, a carteira precisa ganhar 28 unidades sobre uma base de 72. A conta é 38,89%, não 28%.
O que muda em mercados de previsão
Em carteiras de mercados de previsão, a conta do drawdown precisa separar três leituras: valor marcado, valor executável de liquidação, e resultado realizado.
Valor marcado é uma estimativa baseada nos preços observados. Ele ajuda a acompanhar a carteira ao longo do tempo, mas não é a mesma coisa que caixa realizado. Em um livro de ofertas, a execução imediata de uma ordem a mercado depende das ofertas disponíveis: a compra tende a alcançar o melhor preço de venda disponível, e a venda tende a alcançar o melhor preço de compra disponível. A documentação externa da Polymarket usa esse tipo de exemplo para mostrar que preço exibido e preço executado podem diferir (Polymarket docs). Isso é uma referência externa de mecânica de mercado, não uma regra do Macro Markets.
Valor executável de liquidação pergunta quanto você conseguiria receber se vendesse agora. A resposta depende de preço disponível, profundidade, tamanho da posição, diferença entre preços de compra e venda, deslizamento de preço, e taxas. Se uma carteira está marcada a 80 unidades, mas só há liquidez para vender parte da posição nesse nível, o valor executável pode ser menor.
Resultado realizado é o que de fato acontece depois de uma venda ou da resolução. Em contratos de eventos, posições representam resultados possíveis; a documentação externa da Polymarket descreve essas posições como tokens de resultado (Polymarket docs). A inferência editorial é direta: marcação intermediária, venda antecipada, e resolução final são eventos econômicos diferentes.
Portanto, uma carteira de mercados de previsão pode mostrar drawdown marcado sem que a perda esteja realizada. Também pode parecer recuperada na marcação antes de existir uma saída executável no mesmo valor. O cálculo continua útil, mas a premissa de valor precisa estar explícita. Para uma leitura mais detalhada sobre execução e saída, veja o guia sobre quando encerrar uma posição em mercados de previsão.
Aportes, retiradas, custos e liquidez
Aportes e retiradas não devem ser tratados como recuperação de performance. Se uma carteira cai de 100 para 80 e o investidor adiciona 20 unidades externas, o saldo volta a 100. Isso não significa que a carteira recuperou por retorno; significa que houve fluxo de caixa externo.
Para medir performance, separe duas séries quando necessário:
- valor total da conta, incluindo aportes e retiradas;
- retorno da carteira, isolando os fluxos externos.
Custos também mudam a leitura. Taxas, diferença entre preços de compra e venda, deslizamento de preço, e profundidade afetam o valor de entrada, o valor de saída, e a recuperação necessária. Em um exemplo sem custos, 100 / 80 - 1 = 25%. Em uma carteira real, a recuperação líquida precisa considerar o que será pago ou perdido para executar a operação. O artigo sobre tamanho de posição em mercados de previsão ajuda a conectar custo, quantidade, e perda potencial.
Liquidez é outro limite. Uma posição pode ter preço marcado, mas pouca profundidade para sair em tamanho relevante. Nesse caso, o drawdown calculado sobre marcação pode ser mais otimista que o drawdown calculado sobre uma venda executável.
Erros comuns ao ler drawdown
O primeiro erro é confundir drawdown com probabilidade. Uma queda de 20% não diz que o evento tem 20% de chance, nem que a carteira está 20% protegida. Ela apenas compara valores da carteira em dois pontos.
O segundo erro é comparar períodos diferentes. Um drawdown máximo desde janeiro e um drawdown atual dos últimos sete dias podem contar histórias diferentes.
O terceiro erro é ignorar correlação. Em mercados de previsão, várias posições podem depender do mesmo fator político, econômico, esportivo, ou climático. A carteira pode parecer diversificada por ter vários contratos, mas cair junto se todos forem sensíveis ao mesmo choque. Para esse limite, leia também sobre diversificar posições em mercados de previsão.
O quarto erro é tratar hedge como recuperação garantida. Hedge pode reduzir uma exposição sob certas premissas, mas tem custo, liquidez, momento de execução, e risco residual. Ele não elimina automaticamente o drawdown nem transforma perda marcada em lucro. O guia de hedge em mercados de previsão discute esse limite com mais detalhe.
Checklist para calcular antes de interpretar
Antes de comparar drawdowns, declare:
- Qual é a janela de medição?
- Qual foi o pico usado como denominador?
- O valor posterior é o vale, o valor atual, ou outro ponto?
- A conta usa valor marcado, valor executável, ou resultado realizado?
- Houve aportes ou retiradas no período?
- Taxas, diferença entre preços de compra e venda, deslizamento de preço, e liquidez foram incluídos?
- As posições dependem de fatores comuns?
Com essas premissas, drawdown vira uma medida clara de queda e recuperação necessária. Sem elas, o mesmo percentual pode esconder bases, custos, e riscos completamente diferentes.
O que o número deve responder
Um bom cálculo de drawdown responde quatro coisas: quanto a carteira caiu desde o pico, qual foi o pior vale da janela, quanto falta para recuperar o pico, e quais premissas limitam a resposta.
No exemplo de 100, 72, e 80 unidades, a carteira está 20% abaixo do pico hoje. Ela teve drawdown máximo de 28% na janela, precisa subir 25% desde o valor atual para voltar a 100, e teria precisado subir 38,89% se a recuperação começasse no vale.
Essa leitura não decide a estratégia. Ela organiza o tamanho da queda, mostra a assimetria entre perda e recuperação, e deixa claro onde a interpretação depende de fluxo externo, liquidez, custos, e tipo de valor usado.
