


Probabilidade condicional: o que é, fórmula e mercados de previsão
Quando uma pesquisa favorável é publicada, o preço de um contrato pode subir. Mas nem sempre. A notícia pode já estar no preço, ou trazer pouca novidade para quem negociava o contrato há dias.
Probabilidade condicional é a chance de um evento ocorrer dado que outro já aconteceu. Esse conceito ajuda a estimar como uma informação nova atualiza uma probabilidade, mas o preço de um contrato em mercados de previsão resulta de ordens e liquidez, não apenas de um cálculo.
Este artigo explica a fórmula P(A|B), a diferença entre P(A|B) e P(B|A), os erros mais comuns e como aplicar probabilidade condicional na leitura de movimentos de preço.
O que é probabilidade condicional
Probabilidade condicional é a chance de A ocorrer dado que B já é verdadeiro. A notação é P(A|B), lê-se "probabilidade de A dado B".
A definição formal:
P(A|B) = P(A ∩ B) / P(B), onde P(B) > 0
O símbolo ∩ indica a interseção: cenários em que A e B ocorrem juntos. Dividir por P(B) restringe a análise ao universo onde B já é fato.
Para usar essa razão, P(B) precisa ser maior que zero. Se P(B) = 0, não podemos dividir por ele. Os exemplos deste artigo tratam apenas de condições com probabilidade positiva.
A fórmula está na Definição 2.1 do livro de Leonardo Rolla, no IME/USP, Capítulo 2. A seção também explica Bayes. Fonte consultada em 7 de outubro de 2026.
Como calcular
Três passos:
- Identifique P(A ∩ B): frequência dos cenários em que A e B ocorrem juntos
- Identifique P(B): frequência de B, este é o denominador
- Divida: P(A ∩ B) ÷ P(B)
Exemplo verificado com dado justo:
B = "resultado maior que 3" = {4, 5, 6}. A = "resultado par" = {2, 4, 6}.
P(B) = 3/6. Interseção A ∩ B = {4, 6}, então P(A ∩ B) = 2/6. Resultado: P(A|B) = 2/3 ≈ 0,667.
Sem a informação de B, P(A) = 0,50. Com ela, P(A|B) = 0,667. O espaço encolheu de 6 para 3 resultados; dentro desses 3, dois favorecem A.
Por que nova informação nem sempre altera a probabilidade
Antes de saber B, você avalia A em relação a todo o espaço amostral. Depois de saber B, avalia A só dentro de B. O denominador P(B) faz essa redução.
Nova informação nem sempre altera a probabilidade. Se A e B são independentes, P(A|B) = P(A). Nesse caso, saber B não muda a chance de A.
No mercado, uma notícia já conhecida pode ter pouco efeito no preço. Isso não impede mudanças causadas por outras notícias ou ordens.
P(A|B) e P(B|A) são em geral diferentes: a falácia de transposição
Inverter o condicionante muda o denominador:
- P(A|B) = P(A ∩ B) / P(B), onde P(B) > 0, o denominador é o universo de B
- P(B|A) = P(A ∩ B) / P(A), onde P(A) > 0, o denominador é o universo de A
Com denominadores diferentes, os valores são em geral diferentes. Trocar P(A|B) por P(B|A) é a falácia de transposição.
Para comparar as duas razões, P(A) e P(B) precisam ser positivos. Elas são iguais se P(A ∩ B) = 0 ou se P(A) = P(B). Se a interseção tiver probabilidade positiva e as marginais forem diferentes, as razões serão diferentes.
Interseção vazia é um exemplo do primeiro caso, não a única possibilidade. O critério é a probabilidade da interseção, não apenas ela conter ou não resultados.
O erro em mercados de previsão
O argumento abaixo ilustra a falácia:
"A maioria dos candidatos que ganhou tinha pesquisa favorável antes do resultado. Logo, quem tem pesquisa favorável vai vencer."
Esse argumento usa P(pesquisa favorável | vence) no lugar de P(vence | pesquisa favorável). São perguntas com denominadores diferentes.
A tabela dos denominadores
A tabela usa 1.000 cenários hipotéticos em uma eleição fictícia. O sinal é a publicação de uma pesquisa favorável:
| Resultado | Pesquisa favorável | Sem pesquisa | Total |
|---|---|---|---|
| Candidato A vence | 450 | 50 | 500 |
| Candidato A perde | 150 | 350 | 500 |
| Total | 600 | 400 | 1.000 |
Cenários hipotéticos; a tabela não representa dados de mercado real.
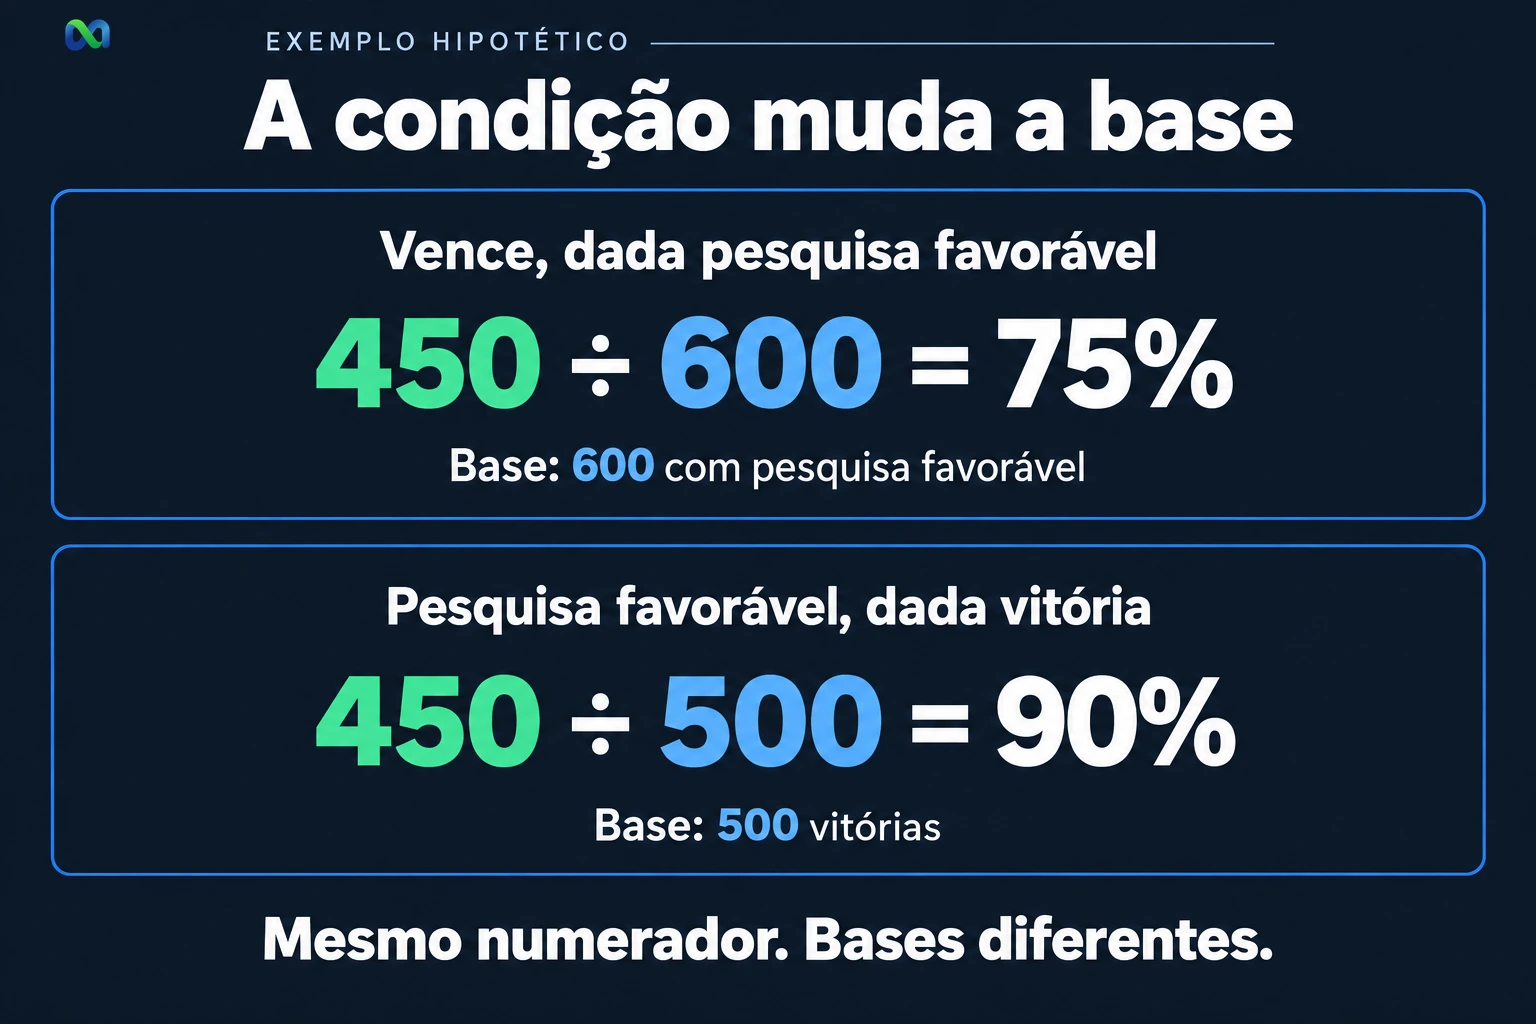
P(vence | pesquisa favorável) = 450 / 600 = 0,750
→ Denominador: 600 (total da coluna "pesquisa favorável")
P(pesquisa favorável | vence) = 450 / 500 = 0,900
→ Denominador: 500 (total da linha "Candidato A vence")
0,750 ≠ 0,900. Mesmo numerador (450), denominadores diferentes. O erro é usar um resultado no lugar do outro.
Dois erros distintos
A falácia de transposição é trocar P(A|B) por P(B|A). Isso muda a base da conta.
A negligência da taxa-base é ignorar uma frequência inicial relevante que estava disponível. Essa frequência ajuda a definir o prior: a chance estimada antes da nova evidência. Um prior imperfeito, sozinho, não prova esse erro. A aula de STATS 60, Stanford mostra por que a taxa-base importa.
São erros distintos e podem ocorrer juntos. Um troca o denominador. O outro ignora uma frequência relevante para a estimativa inicial.
Como mercados de previsão usam probabilidade condicional
O preço de um contrato binário pode ser lido como probabilidade implícita, sob as regras do contrato. Isso não o torna uma chance certa ou uma estimativa sem distorções.
Considere um contrato hipotético comprado por R$0,70. Ele paga R$1,00 se o evento ocorrer e R$0,00 caso contrário. Preço dividido pelo pagamento máximo: 0,70 / 1,00 = 70%. Taxas, spread e liquidez afetam o custo e a leitura do preço. O exemplo não descreve um produto específico da Macro Markets.
O preço não é calculado mecanicamente por Bayes. Em um livro de ordens, compras e vendas formam os preços. Outros mecanismos de negociação podem funcionar de modo diferente. Uma estimativa individual não determina o preço do mercado.
Também é preciso distinguir preço exibido de preço de execução. A central de ajuda do Polymarket explica sua regra: exibe o ponto médio entre compra e venda; se o spread passa de US$0,10, usa o último negócio. Essa é uma regra do Polymarket, não de toda plataforma.
Uma pesquisa favorável não garante mudança de preço. Ao interpretar uma notícia, confira:
- A informação é nova ou o mercado já a conhecia?
- Há ordens de compra ou venda compatíveis com a nova leitura?
- Qual é o spread? Há liquidez para o tamanho da ordem considerada?
O teorema de Bayes aplicado
O teorema de Bayes mostra como atualizar uma probabilidade com nova evidência:
P(H|E) = P(E|H) × P(H) / P(E)
onde P(E) = P(E|H) × P(H) + P(E|¬H) × P(¬H).
Exemplo hipotético, valores assumidos para ilustração, sem dados reais:
- Prior: P(candidato ganha) = 0,60 (assumido)
- P(pesquisa favorável | ganha) = 0,70 (assumido)
- P(pesquisa favorável | perde) = 0,30 (assumido)
- P(E) = 0,70 × 0,60 + 0,30 × 0,40 = 0,42 + 0,12 = 0,54
- Posterior: P(ganha | pesquisa favorável) = 0,42 / 0,54 = 7/9 ≈ 0,778
Nesse modelo hipotético, a chance subiu de 0,60 para cerca de 0,778. A conta depende das três hipóteses assumidas. Se elas não forem confiáveis, o resultado também não será.
Quem chega a essa estimativa pode rever suas ordens. Isso não força o preço a subir para 77,8%. Liquidez, spread e outras avaliações também importam.
Antes de usar Bayes, pergunte de onde veio a estimativa inicial. Não ignore taxas-base relevantes disponíveis. Também não trate qualquer eleição passada como comparável à atual.
A conta deve manter a pergunta original: chance de ganhar dada a pesquisa, não chance de ter pesquisa favorável dada a vitória. As fórmulas do IME/USP deixam essa troca de denominadores explícita.
A probabilidade implícita em mercados de previsão ajuda a ler o preço do contrato. Já a probabilidade condicional ajuda a avaliar uma chance à luz de uma informação. As duas podem ser comparadas, mas não são a mesma coisa.
Calibração e Brier score
Dois conceitos ligados à qualidade de previsões são frequentemente confundidos.
Calibração compara chances previstas com frequências observadas. Em um conjunto grande de previsões de 70%, esperamos que cerca de 70% dos eventos ocorram. Em amostras pequenas, a frequência pode oscilar. A avaliação precisa considerar essa incerteza e as diferentes faixas de probabilidade.
Brier score, no caso binário, é a média de (probabilidade prevista − resultado)². O resultado vale 1 quando o evento ocorre e 0 quando não ocorre. Menor é melhor nessa medida de erro. Mas um Brier baixo, sozinho, não comprova calibração em todas as faixas. A documentação de calibração do scikit-learn explica esse limite.
Calibração mede alinhamento. Brier score mede magnitude do erro. Ambos importam para avaliar um previsor, e nenhum substitui o outro. A distinção detalhada está no artigo sobre calibração e Brier score.
Exercícios de probabilidade condicional
Tente resolver antes de ler o gabarito. Escreva primeiro a condição após a palavra "dado". Ela define o denominador. Os três exercícios são hipotéticos; não são dados de eleições ou de negociação.
Enunciados
- Sem pesquisa favorável: use a tabela de 1.000 cenários acima. Entre os casos sem pesquisa favorável, qual é a chance de o candidato A vencer? A base correta é 400 ou 500?
- Independência não é igualdade das inversas: em outro modelo, P(A) = 0,60, P(B) = 0,25 e P(A ∩ B) = 0,15. Calcule P(A|B) e P(B|A). Os eventos são independentes? As duas razões são iguais?
- Notícia sem poder de distinguir: em um terceiro modelo, P(H) = 0,50. Uma notícia E tem chance de 0,60 tanto se H ocorrer quanto se H não ocorrer. Qual é P(E)? E qual é P(H|E)?
Gabarito comentado
- 50 / 400 = 0,125 = 12,5%. A condição é "sem pesquisa favorável": use o total dessa coluna. Já 50 / 500 = 10% responderia à inversa, "sem pesquisa favorável dado que vence". Não confunda "sem pesquisa favorável" com uma pesquisa necessariamente desfavorável.
- P(A|B) = 0,15 / 0,25 = 0,60; P(B|A) = 0,15 / 0,60 = 0,25. Os eventos são independentes, pois 0,60 × 0,25 = 0,15. Saber B não muda a chance de A. Ainda assim, as inversas diferem porque as bases têm tamanhos distintos.
- P(E) = 0,60 × 0,50 + 0,60 × 0,50 = 0,60. Então P(H|E) = 0,30 / 0,60 = 0,50. A notícia não distingue os dois resultados nesse modelo. A chance de H permanece em 50%. Isso não prevê como um preço real reagirá.
Antes de aceitar uma conta, confira o numerador, o grupo usado como base e a origem dos valores. Uma fórmula correta com hipóteses ruins não cria uma previsão confiável.
Perguntas frequentes
O que é probabilidade condicional?
É a chance de A ocorrer dado que B é verdadeiro. Para P(B) > 0, usamos P(A|B) = P(A ∩ B) / P(B).
Em que casos P(A|B) difere de P(B|A)?
Com P(A) e P(B) positivos, as razões são iguais se P(A ∩ B) = 0 ou se P(A) = P(B). Nos demais casos, diferem. Cada uma responde a uma pergunta: P(A|B) usa a base B; P(B|A) usa a base A.
O que é a falácia de transposição?
É usar uma condicional no lugar da inversa sem justificar a troca. P(A|B) e P(B|A) usam bases diferentes. Mesmo quando os valores coincidem, as perguntas não são iguais.
Como isso se aplica a mercados de previsão?
Ajuda a avaliar a chance de um evento após uma notícia. Mas não move o preço automaticamente. Confira se a notícia é nova, se as hipóteses fazem sentido e quais são os custos de negociar.
O que é negligência da taxa-base?
É ignorar uma frequência inicial relevante e disponível ao formar a estimativa. Um prior imperfeito não basta para provar negligência. O erro está em desconsiderar informação útil que já existia.
